El más reciente informe del «Semáforo de Economías Regionales», elaborado por la Confederación Intercooperativa Agropecuaria (Coninagro), ha encendido las alarmas sobre la situación de diversos sectores productivos del país. Con datos correspondientes a agosto de 2026, el relevamiento vuelve a situar al arroz, la forestación, los cítricos dulces y la yerba mate dentro de las actividades que atraviesan una situación de crisis o presentan signos evidentes de deterioro.
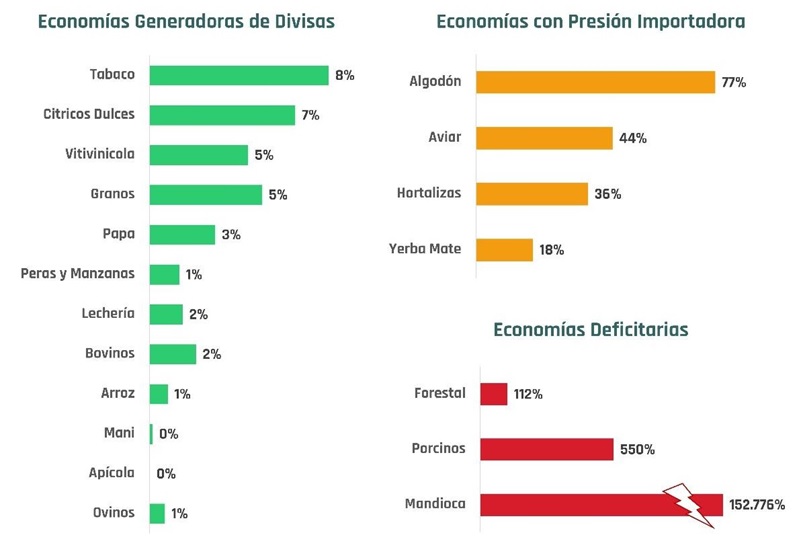
El panorama general delineado por Coninagro es complejo y heterogéneo. El informe identifica un total de nueve actividades clasificadas en rojo, cinco en amarillo y cinco en verde. Esta distribución pone de manifiesto las severas dificultades que enfrentan múltiples sectores agropecuarios para sostener sus niveles de producción y, fundamentalmente, sus márgenes de rentabilidad. Según el análisis, el desempeño de cada economía regional está condicionado por una combinación de factores que incluyen los precios percibidos por los productores, los costos de explotación, los volúmenes producidos y la evolución del comercio tanto interno como externo.
Para los sectores ubicados en la categoría roja, el informe es tajante: las dificultades no representan un movimiento mensual aislado, sino que responden a condiciones económicas y productivas estructurales que afectan su desenvolvimiento. El factor predominante en este deterioro es el componente de negocio. Se observa que los precios recibidos por los productores se han mantenido prácticamente estancados o han registrado incrementos que se sitúan por debajo de la tasa de inflación. Al mismo tiempo, los costos de explotación han continuado subiendo, lo que ha provocado una reducción de los márgenes de rentabilidad en términos reales. Esta brecha persistente no solo afecta la economía inmediata del productor, sino que puede comprometer seriamente las decisiones de inversión, el manejo de las explotaciones y la continuidad de los procesos productivos a largo plazo.
En el caso específico de los cítricos dulces, la actividad permanece en la categoría desfavorable debido a la incapacidad de recuperar su valor real. Durante el mes de agosto, el precio promedio del cajón de 18 kilogramos sufrió una caída mensual del 9%, registrando un aumento interanual de apenas el 5%. Al analizar los precios constantes, la cotización se ubicó un 26% por debajo del promedio de los últimos cinco años. A pesar de que la superficie implantada creció un 10% respecto a la medición anterior, alcanzando las 79.900 hectáreas, la producción de 2025 totalizó 1.5 millones de toneladas, lo que representa una caída del 11% en comparación con la campaña previa. En cuanto al mercado, el consumo se estimó en 17 kilogramos por habitante al año, mientras que las exportaciones acumuladas en los últimos doce meses sumaron USD 90 millones, una disminución del 38% respecto al período anterior. Por su parte, las importaciones totalizaron USD 5,9 millones, con una baja interanual del 20%.
La actividad forestal también se mantiene en rojo, aunque presenta matices en su comercio exterior. Los precios del sector no han registrado variaciones desde octubre de 2025 y muestran una suba interanual del 3%. No obstante, los flujos comerciales han crecido en ambas direcciones: las exportaciones forestales acumularon USD 196 millones en los últimos doce meses (un incremento del 18%), mientras que las importaciones alcanzaron los USD 195 millones, con una suba interanual del 8%.
El arroz, por su parte, sigue enfrentando indicadores desfavorables. Aunque en agosto el precio percibido por los productores tuvo una recuperación mensual del 7%, alcanzando los $300 mil por tonelada, esta mejora nominal es engañosa. En términos interanuales, el precio subió un 50% nominal (desde los $200 mil en agosto de 2025), pero este incremento no compensa la evolución general de los precios de la economía ni recupera la capacidad de compra. A precios constantes, la cotización de agosto se situó un 44% por debajo del promedio de los últimos cinco años, estimado en $530 mil por tonelada. En el ámbito productivo, se proyecta una superficie implantada de 200 mil hectáreas para el ciclo 2025/26, lo que representa una reducción del 13% frente a las 230 mil hectáreas de la campaña anterior. La producción estimada es de 1,4 millones de toneladas, una caída interanual del 12,5%. En el comercio exterior, las exportaciones bajaron un 3,5% (USD 395 millones) y las importaciones cayeron un 57% (USD 2,1 millones).
Finalmente, la yerba mate persiste en la categoría roja. El precio de la hoja verde en agosto fue de aproximadamente $280 mil por tonelada, lo que implica una caída real del 5% interanual y un valor muy inferior al promedio de los últimos cinco años ($560 mil a valores constantes). Si bien la superficie cultivada se mantuvo estable en 231 mil hectáreas, la producción acumulada en los últimos doce meses descendió un 8%, pasando de 884 mil a 809 mil toneladas. El consumo interno se situó en 6,3 kilogramos por habitante al año. En el comercio exterior, el sector mostró un crecimiento en las exportaciones, que alcanzaron los USD 132 millones (un aumento del 12%), mientras que las importaciones bajaron un 10%, totalizando USD 22 millones.