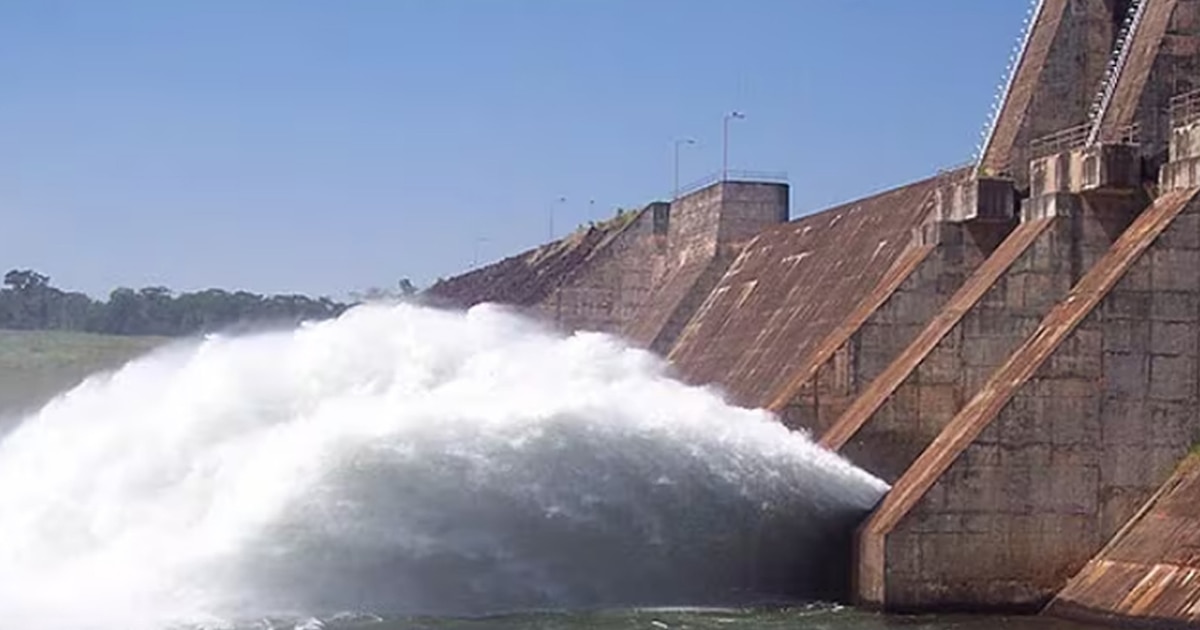
El fenómeno climático conocido como "Súper Niño" ha provocado una crecida significativa en el río Paraná, lo que se ha traducido en un impacto directo y tangible sobre la generación de energía eléctrica en Argentina. Según los datos presentados en el Monitor Eléctrico de septiembre de 2026, elaborado por RICSA Alyc, la producción de las grandes centrales hidroeléctricas del país experimentó un crecimiento interanual del 31,8%, elevando su generación de 2.662 a 3.508 GWh.
Este incremento en la fuente más económica de la matriz energética permitió desplazar el uso de las centrales térmicas, aquellas que dependen de la quema de combustibles fósiles. Como consecuencia directa de este cambio en la composición de la oferta, el precio spot de la electricidad sufrió una caída del 42,9% en tan solo un mes.
El aumento de la participación hidroeléctrica ocurrió en un escenario donde el consumo eléctrico nacional mantuvo una tendencia alcista. La demanda total durante septiembre alcanzó los 11.210 GWh, lo que representa un incremento del 5,4% en comparación con el mismo periodo de 2025. Al analizar el comportamiento regional, se observa que la Patagonia fue la zona con el mayor crecimiento de la demanda, con un alza del 12,3%, mientras que el Gran Buenos Aires, que concentra el 37% del consumo nacional, se mantuvo alineado con el promedio general del 5,4%.
La generación hidroeléctrica de gran escala (centrales mayores a 50 MW) demostró una eficiencia notable: aunque representan solo el 22% de la potencia instalada en el país, aportaron el 31,5% de la generación real del mes. Este desempeño fue acompañado por otras fuentes renovables no convencionales. La energía solar registró un crecimiento del 23,4%, pasando de 488 a 602 GWh, mientras que la energía eólica se mantuvo estable con un ligero incremento del 1,2%. En conjunto, las energías renovables —que integran la hidráulica de gran escala, la solar, la eólica y la biomasa— alcanzaron el 54,3% de la generación local, con un crecimiento interanual del 20%.
En contraposición, el despacho térmico retrocedió un 11,6% interanual, bajando de 4.704 a 4.159 GWh. Este fenómeno responde a la lógica del mercado mayorista eléctrico, donde el sistema cubre la demanda priorizando las fuentes más baratas (hidroeléctrica y renovables) y dejando las más costosas (térmicas de gas o gasoil) para el final. Dado que el precio spot es determinado por la última fuente necesaria para cubrir la demanda, la abundancia de agua en las represas evitó que se encendieran las centrales térmicas más caras, reduciendo el costo de todo el sistema.
El impacto en los precios fue drástico. El valor spot cayó de USD 157,9 a USD 90,1 por MWh en septiembre. Para poner esto en perspectiva, en junio el precio había alcanzado su máximo anual de USD 189 por MWh debido a la menor disponibilidad de agua. No obstante, a pesar de la caída mensual, el precio de septiembre se sitúa un 17% por encima de los USD 77 registrados hace un año. Asimismo, el Costo Marginal de Operación (CMO) retrocedió un 55,9% mensual, ubicándose en USD 62,2 por MWh.
Esta dinámica también afectó la brecha entre los segmentos del mercado. Mientras que en agosto el precio spot era un 66% más caro que el del mercado regulado, en septiembre esa diferencia se redujo al 19,7%.
El beneficio de estos menores costos de generación se trasladó al esquema de subsidios estatales. En agosto, por cada $100 del costo de generación para un hogar promedio, el usuario pagaba $57 y el Estado subsidiaba $43. Para septiembre, la relación cambió: el usuario pasó a cubrir $74 y el Estado solo $26. Esta brecha de subsidios del 26% representa el nivel más bajo de todo 2026. El informe de RICSA aclara que este recorte no se debió a un aumento de tarifas, sino a una baja del 20,4% en el costo real de referencia del segmento residencial.
Sin embargo, el mapa de subsidios revela disparidades. Los usuarios con subsidio de base cubren solo el 32% del costo real, mientras que los usuarios sin subsidio o que superan el umbral de consumo base pagan por encima del costo pleno, con coberturas del 111% y 112%, respectivamente. Por su parte, el Precio Estacional (PEST) se fijó en $110.530 por MWh, un 58,4% más alto que en septiembre de 2025.
Finalmente, la Entidad Binacional Yacyretá estima que los efectos del Súper Niño se extenderán hasta principios de 2027. De cumplirse esta previsión, los caudales del Paraná se mantendrían elevados, sosteniendo la tendencia a la baja en los costos de generación. No obstante, esto no implicará una reducción en la factura de luz para los hogares, ya que estos pagan el PEST fijado por la Secretaría de Energía, que ha subido un 58,4% interanual. En consecuencia, el ahorro derivado del fenómeno climático ha beneficiado principalmente a las cuentas del Estado y no directamente al bolsillo del consumidor final.