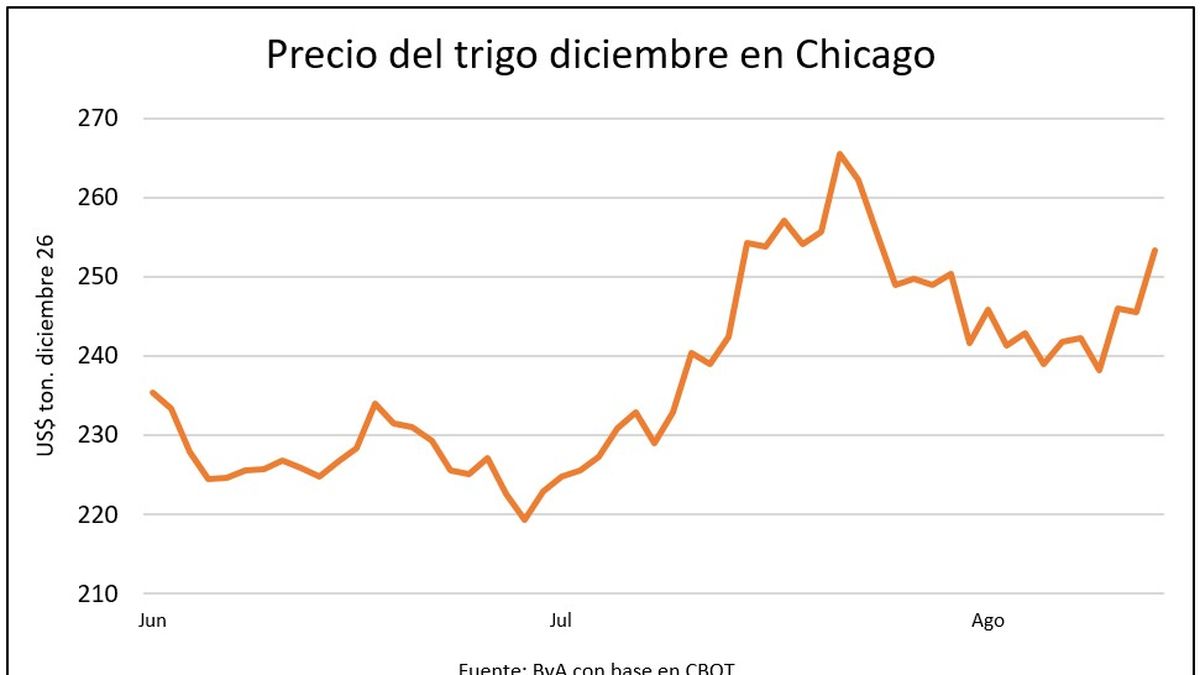
El mercado de granos cerró la primera quincena de agosto de 2026 con una tendencia alcista generalizada. Los precios del trigo y el maíz registraron subas cercanas al 5%, mientras que la colza experimentó un incremento del 2,5%. Por su parte, la soja también mostró un repunte, aunque en una magnitud menor en comparación con los otros rubros. Esta dinámica ascendente se fundamenta en una combinación de factores globales que mantienen el margen para que las cotizaciones continúen subiendo.
El análisis del sector identifica dos ejes principales que están impulsando los precios, resumidos en las denominadas "dos W" (war y weather, guerra y clima). Los riesgos geopolíticos y las condiciones meteorológicas están presionando los valores al alza. En particular, el informe de agosto emitido por el Departamento de Agricultura de Estados Unidos (USDA) fue el detonante para el disparo de los precios del maíz en el mercado estadounidense. Simultáneamente, el recrudecimiento del conflicto bélico entre Rusia y Ucrania ha servido para afirmar los precios del trigo.
En el caso de las oleaginosas, el sostén proviene de la firmeza en los precios del petróleo Brent, que durante la semana osciló en una franja de entre US$ 85 y US$ 90 por barril, sumado a la renovada incertidumbre que impera en Medio Oriente. La colza ha sido uno de los rubros con recuperaciones notables, sumando US$ 40 por tonelada en la plaza de París durante agosto, situándose nuevamente en el eje de los US$ 630. En el mercado uruguayo, las referencias para este grano ya alcanzaban los US$ 550 por tonelada hacia el cierre del viernes.
Respecto a la soja, el informe del USDA presentó señales mixtas: se redujo la previsión de rendimiento de los cultivos en Estados Unidos, pero se incrementó la estimación de producción debido a un cálculo de área mayor, lo que generó una reacción limitada en el mercado. No obstante, la soja logró tonificarse gracias a nuevas compras realizadas por China en el mercado estadounidense y a los datos sobre sequía, que afectó al 26% del área cultivada, una cifra significativamente superior al 3% registrado el año anterior.
En Uruguay, el cierre de cotizaciones del viernes refleja una tendencia positiva. La soja de la próxima cosecha se ubicó en US$ 406, mientras que la soja disponible alcanzó los US$ 415 por tonelada. El trigo subió a US$ 215, el girasol se situó en US$ 438 por tonelada (más bonificaciones por aceite), la cebada cervecera llegó a US$ 248 y la carinata cerró en US$ 595 por tonelada. A pesar de estos avances, el trigo de la próxima cosecha en Uruguay se mantiene rezagado, registrando una leve corrección al final de la semana de US$ 210 a US$ 215.
A nivel internacional, el mercado europeo advierte que el USDA podría estar subestimando el alcance de la disrupción en la zona del Mar Negro y los efectos a mediano y largo plazo derivados de la destrucción de infraestructuras en Rusia y Ucrania. Esta situación, sumada a las bajantes históricas en los ríos Rin y Danubio que limitan el tránsito de barcazas, tensiona la cadena logística precisamente en plena temporada de cosecha.
Estas señales globales impactan positivamente en las perspectivas locales. Para el próximo verano, se prevé una zafra de maíz con una extensión récord en Uruguay. Asimismo, el sector arrocero ve mejoras en sus perspectivas comerciales. Guillermo O'Brien, presidente de la Asociación Cultivadores de Arroz (ACA), informó que la previsión de siembra se sitúa entre 155.000 y 158.000 hectáreas, lo que representa una baja de entre el 3% y 4% respecto a las 163.000 hectáreas del ciclo anterior.
O'Brien destacó la importancia del financiamiento para sostener estos niveles de siembra, mencionando un crédito puente opcional de hasta US$ 500 por hectárea con un plazo de repago de entre siete y diez años. Este mecanismo financiero cuenta con una participación del 60% del SIGA y un 40% de la industria arrocera, complementado por un fondo de garantía solidario creado por ley. Dicho fondo se alimentará con aportes de entre 3 y 4 centavos por bolsa de todas las zafras, generando aproximadamente US$ 1 millón anuales para reemplazar progresivamente las garantías del SIGA. Se espera que estos fondos estén disponibles en noviembre.
Finalmente, el mercado del arroz muestra señales muy positivas, con negocios que pasaron de US$ 265 por tonelada al inicio de la zafra a US$ 335 la semana pasada. En Brasil, los precios superaron los US$ 14 por bolsa, un avance superior al 20% en dos meses. Este fenómeno es impulsado por la caída del 34% en el área sembrada en Estados Unidos, la pérdida de hectáreas de alto rendimiento en Italia y el avance de El Niño, que ha comenzado a secar las zonas productoras en Asia. En el Mercosur, se proyecta una caída del área de siembra de entre el 10% y 15%, con una posible contracción mayor en Paraguay.