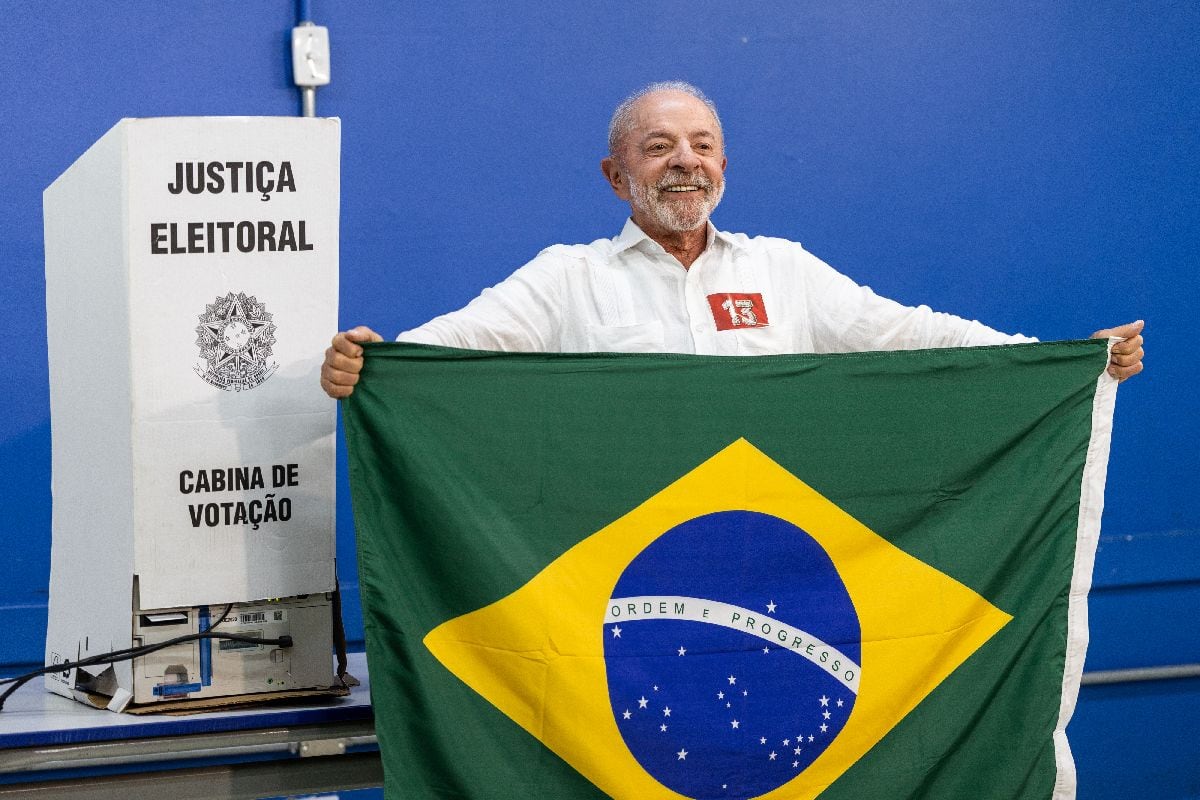
El panorama financiero en Brasil ha sufrido un giro drástico tras la reelección del presidente Luiz Inácio Lula da Silva. Los inversionistas, que habían mantenido una postura optimista basada en la posibilidad de un cambio de rumbo político, se resisten ahora a volver a apostar por los activos del país después de que las posiciones alcistas se deshicieran de forma espectacular en el mercado.
La reacción fue inmediata y severa. El pasado lunes, los activos de la mayor economía de América Latina experimentaron un desplome significativo. El real registró una caída del 8%, marcando su descenso más pronunciado en más de dos décadas. Simultáneamente, el índice bursátil de referencia, el Ibovespa, se hundió cerca de un 14%, lo que representa su mayor caída desde comienzos del año 2020. A este escenario se sumó un disparo en las tasas de los swaps de casi tres puntos porcentuales, mientras que los bonos brasileños denominados en dólares quedaron rezagados en comparación con otros activos de mercados emergentes.
Este colapso puso de manifiesto la magnitud de la apuesta que Wall Street había realizado. Tras la primera vuelta electoral de octubre, donde el candidato de derecha Flávio Bolsonaro salió con ventaja, se desató un potente rally que atrajo miles de millones en capital extranjero. Los inversionistas anticipaban que un cambio de gobierno traería consigo políticas estrictas para abordar los enormes déficits presupuestarios del país, lo que permitiría reducir los costos de endeudamiento, que actualmente se mantienen en dos dígitos.
Ante la realidad de la reelección de Lula, las grandes entidades financieras rectificaron sus estrategias con urgencia. Citigroup Inc. y Morgan Stanley, que previamente habían recomendado aumentar la exposición a Brasil, aconsejaron rápidamente a sus clientes reducir sus posiciones. Morgan Stanley, específicamente, revirtió una mejora de recomendación sobre las acciones brasileñas que había emitido apenas tres semanas antes, rebajándola a una ponderación de mercado. Por su parte, JPMorgan Chase & Co. también redujo a ponderación de mercado su recomendación tanto sobre el real como sobre las tasas locales.
La preocupación central de los analistas radica en la política fiscal. Existe un temor generalizado sobre cómo el gobierno de Lula manejará un déficit presupuestario que supera el 9% de la economía. Se percibe que la administración actual está más inclinada a mantener los beneficios sociales y a impulsar el consumo a través del crédito, dependiendo principalmente de aumentos en los ingresos para fortalecer las finanzas públicas. Daniel Utsch, gestor de cartera de Nero Capital en São Paulo, advirtió que los hogares y las empresas ya se encuentran muy apalancados, dejando poco margen para una expansión fiscal, señalando que los mercados obligarán a Lula a decidir concretamente qué camino tomará.
A pesar de la crisis, existen visiones divididas sobre el futuro a corto plazo. UBS Global Wealth Management prevé que las acciones sigan bajo presión mientras se reevalúan las tasas de interés. No obstante, Alejo Czerwonko, director de inversiones de la firma, sugiere que el llamado "carry trade" podría respaldar al real, aprovechando que los inversionistas buscan las tasas más altas de Brasil utilizando fondos de países con costos de endeudamiento más bajos.
Por otro lado, algunos analistas consideran que la reacción del mercado ha sido exagerada. Álvaro Vivanco, estratega de Wells Fargo, recomienda comprar el real cerca del nivel de 5.56 por dólar, previendo un fortalecimiento hacia los 5.30. En una línea similar, Lamine Bougueroua, de Carmignac, sostiene que Brasil sigue siendo un ganador debido a los altos precios de las materias primas y una expansión mundial resiliente. Bougueroua añade que el avance de partidos favorables a las empresas en el Congreso limitará el margen para una expansión fiscal desmedida. Asimismo, Rajiv Jain de GQG Partners se prepara para comprar tras el pánico, destacando que las empresas brasileñas mantienen valuaciones atractivas, ganancias sólidas y altos rendimientos por dividendos.
Mientras tanto, firmas como Aberdeen han optado por la cautela. Kieran Curtis, jefe de deuda en moneda local de mercados emergentes de la firma, indicó que no están vendiendo sus posiciones actuales, pero tampoco comprando más, a la espera de señales claras sobre el equipo económico y los planes fiscales del gobierno. El consenso final entre bajistas y optimistas es unánime: la sostenibilidad fiscal es la prioridad absoluta y un ajuste presupuestario es indispensable para estabilizar la economía brasileña.