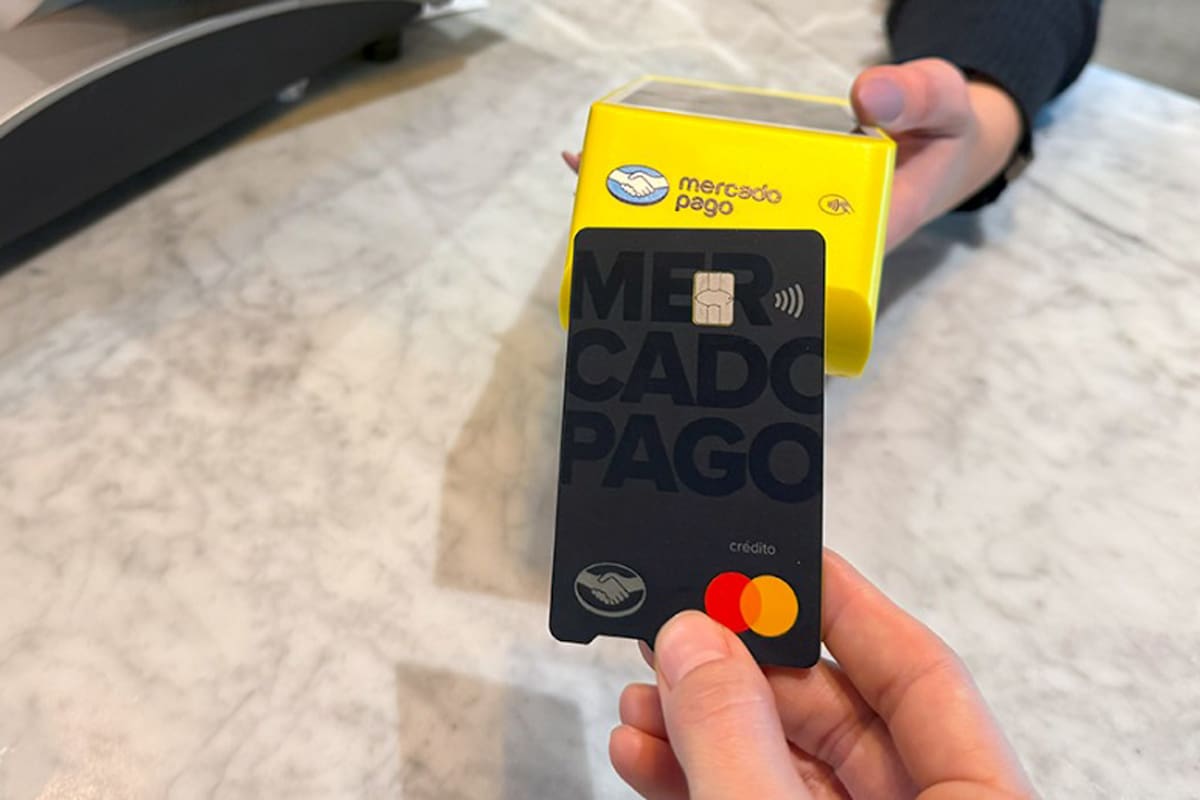
Mercado Pago ha dado un paso fundamental en su estrategia para transformarse en una entidad bancaria en Argentina. La compañía ha superado exitosamente las revisiones técnicas llevadas a cabo por la Superintendencia de Entidades Financieras y Cambiarias del Banco Central de la República Argentina (BCRA), lo que representa un avance significativo en el proceso de obtención de su licencia.
Esta confirmación fue brindada por Juan Curutchet, superintendente del organismo, quien detalló que, desde la perspectiva de la supervisión, no existen objeciones que impidan la continuidad del trámite. Según explicó el funcionario, el expediente de la firma denominada como Mercado Banco ya cuenta con las revisiones técnicas allanadas. En este sentido, el proceso se encuentra ahora en la etapa de completar el circuito administrativo formal para que, eventualmente, el directorio de la autoridad monetaria otorgue la aprobación final.
El anuncio tuvo lugar durante el Argentina Fintech Forum, un evento organizado por la Cámara Argentina Fintech. En dicho marco, Curutchet puso como ejemplo el caso de Revolut, firma que ya fue aprobada y se encuentra actualmente en sus procesos de administración y homologación. El funcionario señaló que, si bien el contexto global induce a una consolidación del sector, es notable observar una cantidad creciente de jugadores que buscan ingresar al sistema financiero regulado.
Para la compañía fundada por Marcos Galperin, este avance técnico despeja una de las instancias más críticas del camino que inició hace algunos meses, cuando anunció formalmente su intención de obtener la licencia bancaria en el país. Aunque la autorización definitiva aún no ha sido emitida, el hecho de haber superado los controles técnicos acerca a Mercado Pago a una nueva etapa de su modelo de negocio, siguiendo una trayectoria similar a la que la empresa ya ha impulsado en los mercados de Brasil y México.
Este cambio de estatus implica una modificación relevante para el sistema financiero local. En la actualidad, Mercado Pago opera bajo la figura de proveedor de servicios de pago (PSP), una categoría que, si bien está regulada por el BCRA, posee diferencias sustanciales respecto a la licencia de entidad bancaria. Al obtener la autorización definitiva, la compañía podrá ampliar significativamente su oferta de servicios financieros bajo el marco regulatorio bancario, lo que le permitirá competir de manera más directa y exhaustiva con las entidades bancarias tradicionales.
En relación con la regulación, Curutchet destacó que la expansión del sector digital ha llevado al BCRA a reforzar sus mecanismos de supervisión, poniendo especial énfasis en la prevención del fraude y los riesgos operativos. El funcionario aclaró que los proveedores de servicios de pago no suelen presentar los mismos riesgos de insolvencia o de contagio sistémico que un banco tradicional, aunque reconoció que su creciente participación en el sistema de pagos exige controles más rigurosos.
No obstante, el superintendente defendió la aplicación de criterios de proporcionalidad en la regulación. Advirtió que imponer exigencias excesivas, como requerimientos de capital mínimo demasiado elevados, podría asfixiar la creatividad y la innovación tecnológica. Por ello, sostuvo que el régimen debe ser capaz de contemplar las diferencias entre los distintos actores y la escala de sus operaciones, recordando que no todas las fintech tienen la necesidad de convertirse en bancos, dado que dicha licencia conlleva costos y obligaciones específicas que cada empresa debe evaluar según su modelo de negocio.
El debate sobre la convergencia entre las fintech y la banca tradicional fue también abordado por Pierpaolo Barbieri, fundador de Ualá, empresa que inició su camino como billetera digital y que actualmente opera en Argentina con licencia bancaria. Barbieri señaló que, eventualmente, los grandes actores digitales deberán poseer sus propias licencias para operar dinero, destacando que esta actividad representa aproximadamente el 80% de la rentabilidad en América Latina.
Finalmente, Barbieri aportó datos comparativos sobre el número de licencias bancarias en la región, mencionando que Argentina cuenta con 62, México con 53 y Perú con 14. El empresario concluyó que la dinámica regulatoria y la existencia de competencia son motores fundamentales para la innovación, asegurando que la competencia es el factor que eleva el estándar del sector financiero.