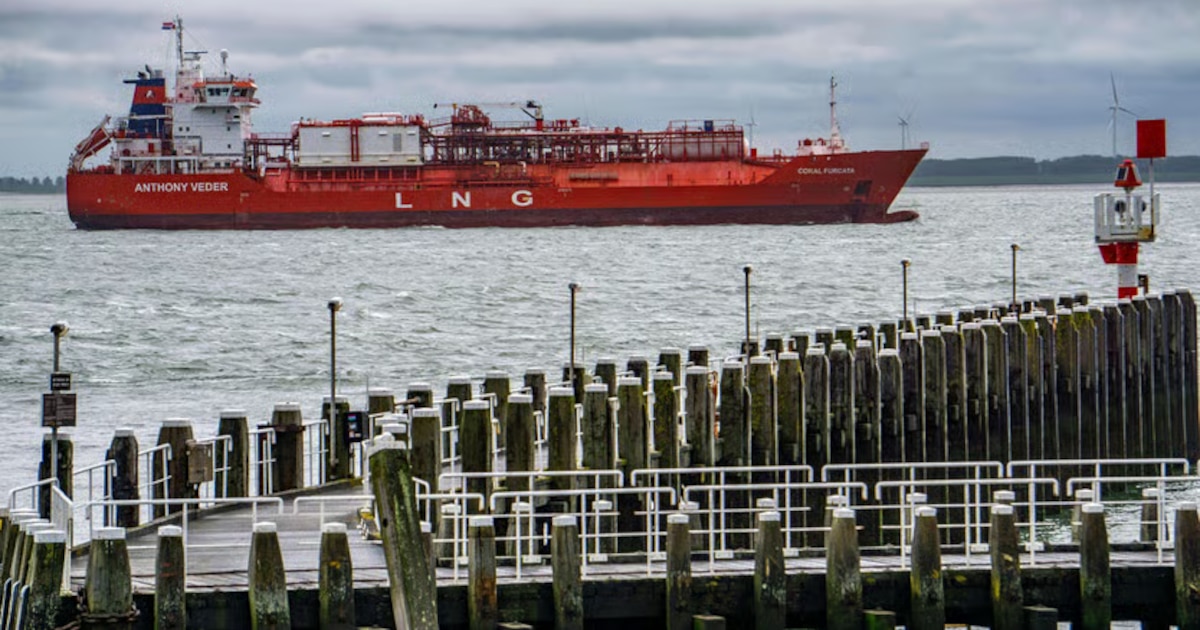
La confianza en el Gas Natural Licuado (GNL) como pilar de la seguridad energética ha sufrido un duro golpe. Hace cuatro años, Europa buscaba sustituir el 40% de sus importaciones de gas tras quedar aislada de los suministros rusos debido a la guerra en Ucrania. En aquel momento, Qatar se presentó como el socio ideal. El ministro de Energía del estado del Golfo, Saad al-Kaabi, presumió de una fiabilidad mantenida durante más de 26 años, asegurando que nunca habían fallado en un envío.
Sin embargo, esa jactancia ha quedado invalidada por la realidad geopolítica. En marzo, tras los ataques de Estados Unidos e Israel, Irán cerró el estrecho de Ormuz, lo que llevó a Qatar a declarar "fuerza mayor". Esta decisión comunicó a sus compradores la imposibilidad de cumplir los contratos establecidos. El impacto ha sido masivo: desde entonces, el país solo ha enviado 98 cargamentos, una cifra drásticamente inferior a los 634 del mismo periodo del año anterior. El déficit resultante asciende a 39 millones de toneladas, lo que representa el 9% del suministro mundial del año pasado, y la tendencia sigue siendo al alza.
Esta escasez ha disparado los costes. En Asia, los precios del GNL se sitúan actualmente en torno a los 25 dólares por millón de unidades térmicas británicas (mmBtu), un incremento del 140% respecto a los niveles previos a la guerra. Aunque algunos sectores señalan que este precio es inferior al máximo de 70 dólares alcanzado en 2022, la situación sigue siendo crítica ya que una sexta parte del suministro global permanece fuera de servicio.
Mientras Asia ha logrado mitigar el impacto recurriendo a proveedores como Estados Unidos, Australia, Malasia y Nigeria —manteniendo sus importaciones solo 7 millones de toneladas por debajo de lo registrado en el mismo periodo de 2025—, Europa se encuentra en una posición mucho más vulnerable. Los compradores europeos han permitido que Asia absorba gran parte de los cargamentos del Atlántico, apostando por un invierno suave gracias al fenómeno meteorológico El Niño.
No obstante, los datos sugieren que esta apuesta es arriesgada. Las reservas de gas en Europa están al 72% de su capacidad, el nivel más bajo registrado para esta época del año, frente al promedio del 90% observado entre 2022 y 2025. En Alemania, la situación es más grave, con reservas que alcanzan apenas el 57%. Un modelo informático de Six One Commodities, basado en los últimos diez inviernos, advierte que, con los niveles actuales, en tres de esos diez escenarios se habrían requerido medidas de emergencia debido a una caída drástica de las reservas.
Ante este panorama, el gobierno alemán ordenó el 30 de septiembre a un importador estatal asegurar ocho teravatios-hora adicionales de capacidad de gas antes del 15 de diciembre. A pesar de ello, la Comisión Europea no ha restablecido la exigencia de elevar las reservas al 90% para noviembre, posiblemente para evitar que los gobiernos entren masivamente en el mercado y provoquen precios exorbitantes.
El riesgo a corto plazo es considerable. Analistas advierten que un noviembre inesperadamente frío podría disparar los precios entre los 30 y 40 dólares por millón de Btu. En un escenario de invierno crudo, un exfuncionario energético de Singapur sostiene que el precio podría no tener límite, especialmente si se suman fallos en la red eléctrica, paradas nucleares o ataques rusos a la infraestructura europea.
A largo plazo, el mercado se encamina hacia una paradoja. La actual crisis está impulsando una diversificación acelerada. Para 2030, se prevé que la capacidad de licuefacción de Estados Unidos casi se duplique y que Canadá experimente un crecimiento vertiginoso. Además, la aparición de unidades modulares está permitiendo que países como Argentina y Senegal accedan al mercado. Se estima que la oferta mundial anual podría aumentar hasta los 630 millones de toneladas para 2030, un incremento del 60% respecto al año pasado.
Simultáneamente, la demanda está creciendo más lento de lo previsto. China ha cancelado planes para nuevas terminales y varios países están reactivando plantas de carbón o apostando por energías renovables y nucleares. Rystad Energy prevé una demanda de 574 millones de toneladas para finales de la década. Si Qatar retoma su producción plena y los nuevos proyectos se materializan, podría generarse un exceso de oferta de entre 55 y 75 millones de toneladas, lo que hundiría los precios por debajo de los 6 dólares por millón de barriles, un nivel inferior al coste de transporte de muchos contratos a largo plazo.