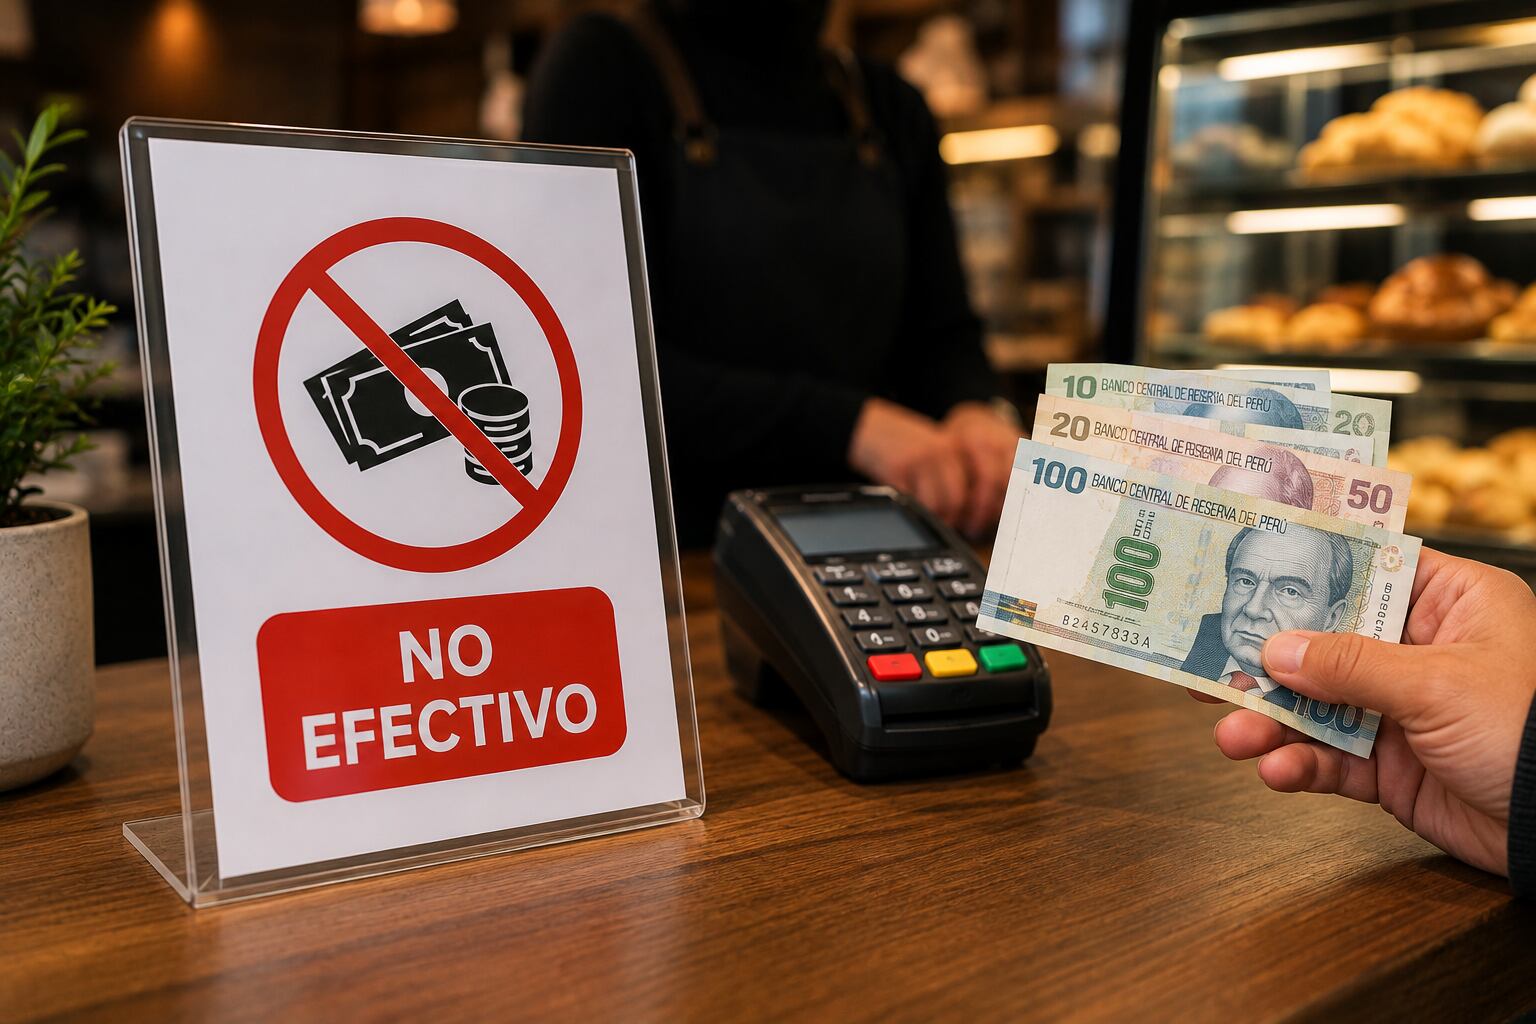
La creciente adopción de billeteras digitales, transferencias bancarias y tarjetas de crédito y débito ha transformado los hábitos de consumo en el país. Esta tendencia ha impulsado a diversos establecimientos a adoptar modelos "cashless", prescindiendo por completo del uso de dinero en efectivo. Sin embargo, esta transición tecnológica ha comenzado a generar controversias legales y sociales, especialmente tras viralizarse el caso de un local que, mediante un cartel, informó que únicamente aceptaba medios de pago digitales.
El incidente ha reabierto un debate jurídico fundamental: ¿tienen los comercios la facultad de decidir qué medios de pago aceptar, o existe un límite legal que les obligue a recibir billetes y monedas? El punto central de la discusión radica en el artículo 43 de la Ley Orgánica del Banco Central de Reserva del Perú (BCRP), el cual estipula que los billetes y monedas emitidos por dicha entidad son de "aceptación forzosa para el pago de toda obligación, pública o privada".
Sobre este punto, existen interpretaciones divergentes entre especialistas en derecho. Lyliana Ongaro, asociada de DLA Piper Perú, sostiene que un establecimiento puede operar bajo una política cashless, siempre y cuando esta condición sea comunicada al consumidor de manera previa, notoria y oportuna. Según Ongaro, el Código de Protección y Defensa del Consumidor permite que se establezcan condiciones sobre los medios de pago, pero enfatiza que el cliente debe conocer esta restricción antes de decidir contratar el servicio o adquirir el producto, y no recién al momento de llegar a la caja.
En contraste, Waldo Borda, asociado senior del área de Competencia y Consumidor de Hernández & Cía., plantea una lectura distinta basada en la jurisprudencia de Indecopi. Para Borda, los establecimientos comerciales no pueden negarse a recibir efectivo, ya que la obligación emana directamente del artículo 43 de la Ley Orgánica del BCRP. Como respaldo, menciona resoluciones previas, como la 2893-2010-CPC y la 2198-2011/SC2-INDECOPI, que sancionaron la negativa de comercios a aceptar monedas de S/ 0.01 y S/ 0.05.
La discrepancia se centra en la interpretación de la "aceptación forzosa". Mientras que para Ongaro esta disposición busca garantizar la eficacia del sol como moneda de curso legal sin obligar al uso de dinero físico en cualquier circunstancia —siempre que haya información previa—, para Borda, una vez que existe la obligación de pagar por un bien o servicio, el dinero emitido por el BCRP no puede ser rechazado. Bajo esta premisa, un simple aviso o cartel no validaría una restricción que jurídicamente no estaría permitida.
Borda refuerza su postura citando la Resolución Final Nº 0011-2026/INDECOPI-CHT, referente al rechazo de un billete de S/ 200. Explica que Indecopi ha analizado casos donde la información previa sobre la negativa a recibir efectivo podría considerarse como una cláusula abusiva, ya que restringiría la capacidad del consumidor de utilizar la moneda legal.
Por otro lado, el debate se extiende al artículo 7 del Código de Protección y Defensa del Consumidor. Borda advierte que este artículo regula supuestos específicos, como precios diferenciados según el medio de pago o promociones condicionadas, pero no otorga una libertad general para excluir el efectivo. Ongaro, en cambio, argumenta que el proveedor puede autorregular sus condiciones de pago bajo su autonomía empresarial, siempre que no vulneren una norma imperativa y sean informadas previamente, señalando que no existe una prohibición expresa sobre la implementación de políticas cashless.
A pesar de las diferencias, ambos especialistas coinciden en un punto crítico: la idoneidad del servicio. Tanto Ongaro como Borda sostienen que el consumidor no debe descubrir la restricción de pago después de haber realizado el pedido o recibido el servicio. Una comunicación tardía vulneraría el derecho a la información oportuna y afectaría la idoneidad de la transacción, según los artículos 18 y 19 del Código de Protección y Defensa del Consumidor. Borda cita la Resolución Final N° 1540-2026/CC2 para ilustrar cómo el consumidor contrata bajo la expectativa legítima de poder pagar en efectivo.
Finalmente, se reconoce que, aunque existen sanciones por rechazar denominaciones específicas de monedas o billetes, aún no existe un precedente o criterio definitivo de Indecopi que determine si un establecimiento presencial puede operar exclusivamente con medios digitales. Mientras Ongaro ve una diferencia clara entre rechazar una moneda vigente y anunciar una política cashless global, Borda mantiene que el derecho del consumidor a utilizar la moneda en circulación debe prevalecer.