El mercado de financiamiento para la adquisición de vivienda usada en Colombia muestra una disparidad significativa en las condiciones ofrecidas por las entidades financieras. De acuerdo con un sondeo realizado entre bancos y entidades de crédito, las tasas de interés para este segmento presentan diferencias de hasta 6,64 puntos porcentuales, lo que obliga a los compradores a realizar un análisis exhaustivo antes de elegir su entidad bancaria.
En términos generales, las ofertas más bajas para los créditos denominados en pesos parten desde un 11,9% efectivo anual (E.A.), mientras que las tasas más elevadas alcanzan el 18,54%. Estas variaciones dependen directamente del tipo de vivienda, el perfil crediticio del cliente y la modalidad de financiación seleccionada. Es importante destacar que estas cifras no incluyen la línea especial del Fondo Nacional del Ahorro (FNA), la cual ofrece tasas más competitivas que parten desde el 10%.
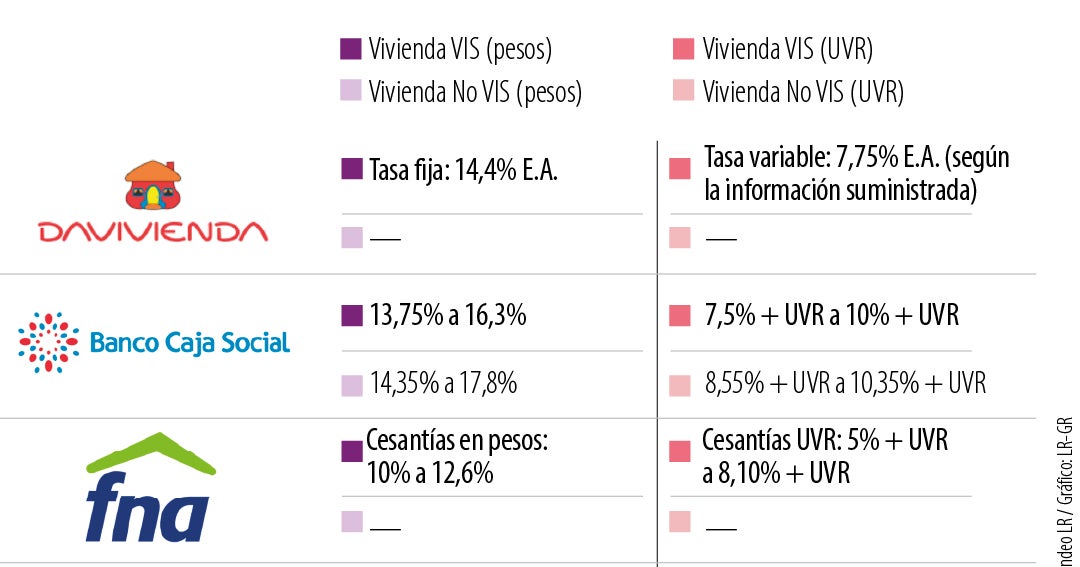
Al analizar el segmento de vivienda de interés social (VIS) en pesos, el Fondo Nacional del Ahorro se posiciona como la opción más económica, con un rango de tasas situado entre el 10% y el 12,6% E.A. para aquellos créditos que cuentan con el respaldo de cesantías. Siguiendo en competitividad se encuentra el Bbva, con tasas desde el 11,9% E.A. Otros bancos muestran costos superiores: el Banco Caja Social maneja un rango entre el 13,75% y el 16,3%, mientras que AV Villas oscila entre el 13,8% y el 14,95%. Por su parte, Davivienda y Bancolombia inician sus ofertas desde el 14,4%. En el extremo superior de este segmento se ubican el Banco de Bogotá, con tasas de hasta el 16,55% E.A., y el Banco de Occidente, que ofrece un rango desde el 15,17% hasta el 18,54%, siendo este último el nivel más alto registrado en el sondeo.
Para quienes buscan vivienda No VIS en pesos, la situación es similar. El Bbva presenta la tasa inicial más competitiva desde el 13,04%. Le siguen AV Villas con un rango entre el 13,7% y el 14,5%, y el Banco Caja Social, cuyas tasas varían entre el 14,35% y el 17,8%. Bancolombia ofrece opciones desde el 14,5%. Nuevamente, los costos más elevados se encuentran en el Banco de Bogotá, con créditos que llegan hasta el 18,25% E.A., y el Banco de Occidente, con tasas que alcanzan el 18,54%.
En cuanto a la modalidad de créditos en Unidades de Valor Real (UVR), las tasas para vivienda VIS comienzan desde el 5% + UVR en el Fondo Nacional del Ahorro. El Bbva ofrece un 5,71% + UVR, mientras que el Banco Caja Social se mueve entre el 7,5% y el 10% + UVR. Davivienda propone un 7,75% efectivo anual sobre créditos en UVR, y Bancolombia un 8,1% + UVR. AV Villas presenta un rango entre el 8,5% y el 9,7% + UVR, cerrando el grupo el Banco de Bogotá con tasas de hasta el 10,6% + UVR.
Para la vivienda No VIS en UVR, las opciones son más restringidas. AV Villas reporta un rango entre el 9,05% y el 9,85% + UVR. El Banco Caja Social ofrece tasas entre el 8,55% y el 10,35% + UVR, mientras que el Banco de Bogotá llega hasta el 12,3% + UVR, registrando la tasa más alta de esta modalidad.
Sobre la elección del tipo de crédito, Bbva explica que existen diferencias fundamentales entre los pesos y la UVR. La UVR es una medida que refleja la inflación del país y se actualiza diariamente según el Índice de Precios al Consumidor (IPC). Se emplea en créditos a largo plazo para ajustar la deuda según la evolución de los precios. En esta modalidad, el saldo y las cuotas pueden variar según la inflación; a cambio de este riesgo, las entidades suelen ofrecer tasas más bajas y, en ocasiones, montos de financiación mayores. Por el contrario, el crédito en pesos mantiene una tasa y cuotas fijas, evitando la exposición a la inflación y permitiendo una planeación financiera más estable, aunque generalmente con tasas iniciales más altas.
Finalmente, Luis Aurelio Díaz, presidente del Grupo Oikos, advierte que la compra de vivienda usada requiere atender puntos críticos. Señala que la cuota inicial debe ser de entre el 20% y el 30% del costo total, dado que los bancos comerciales financian como máximo el 70%. Asimismo, enfatiza que el monto aprobado se basará en el avalúo comercial ordenado por el banco y no en el precio acordado con el vendedor; si el peritaje es inferior al precio de venta, el comprador deberá asumir la diferencia. Díaz recomienda verificar que la propiedad no tenga embargos, considerar los gastos de escrituración y analizar cuidadosamente si conviene más el crédito en pesos o en UVR.