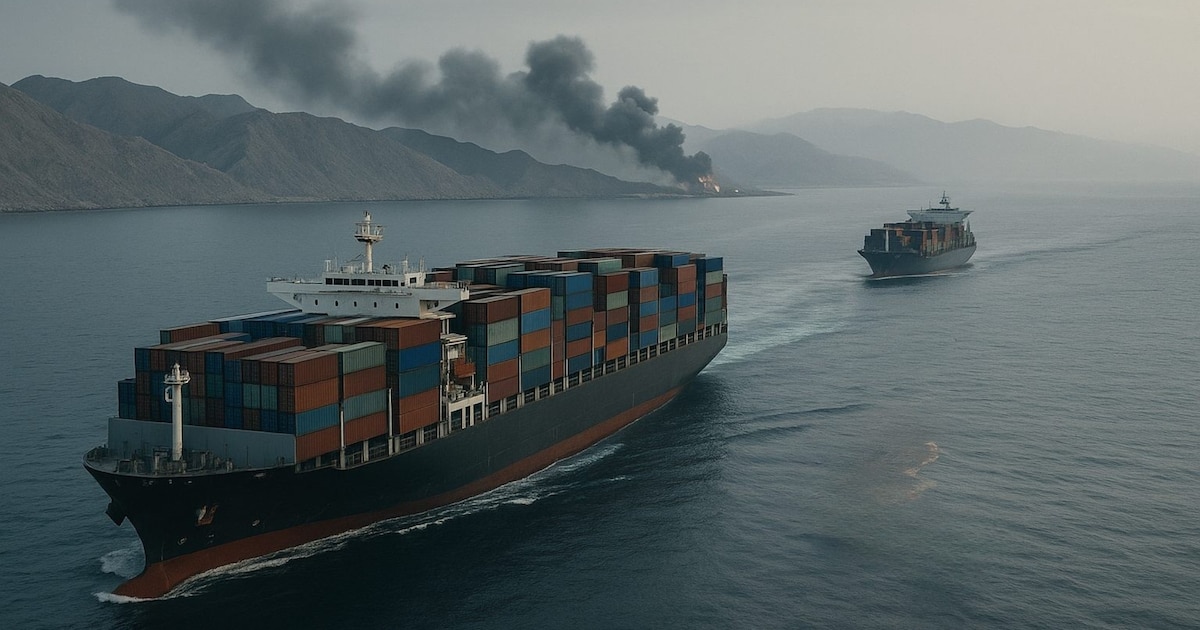
La estabilidad del mercado energético global pende de un hilo, concretamente de una franja marítima de apenas tres kilómetros de ancho: el Estrecho de Ormuz. El reciente recrudecimiento del conflicto en Medio Oriente, con Irán e Israel como protagonistas directos, ha puesto bajo la lupa esta vía crucial, responsable del tránsito de aproximadamente 20 millones de barriles diarios de crudo y refinados, además del Gas Natural Licuado (GNL) proveniente de Qatar. La tensión en esta zona estratégica amenaza con reconfigurar el tablero económico mundial, generando un clima de incertidumbre que ya se refleja en los precios internacionales.
Especialistas consultados coinciden en que, si bien la interrupción total del paso es un escenario extremo, la mera posibilidad de un bloqueo o el encarecimiento de la logística ya están operando sobre los precios. La combinación de ataques a instalaciones estratégicas y el aumento de los costos de seguros perfila un horizonte de volatilidad que podría llevar al Brent a superar los 100 dólares por barril, un umbral psicológico que desataría una cascada de efectos negativos en la economía global.
Emilio Apud, ex secretario de Energía de la Nación, describe la situación actual como un impacto de doble nivel. El primero es el “efecto especulación”, donde el precio del petróleo sube como cobertura de riesgo ante la incertidumbre geopolítica. El segundo, mucho más severo, sería el impacto real de un bloqueo físico. “En el Estrecho de Ormuz hay una franja de tres kilómetros de ida y vuelta donde pueden pasar los grandes barcos tanque. Con que se hunda un barco en uno de los dos canales, se genera un problema tremendo”, explica Apud, subrayando la vulnerabilidad de la ruta. Según el experto, la infraestructura de ductos existente no es suficiente para reemplazar el volumen que quedaría varado en caso de un cierre del estrecho. La alternativa de desviar la ruta hacia el norte, rodeando el continente africano para ingresar por el Canal de Suez, añadiría al menos dos semanas de viaje y un incremento sustancial en los costos operativos, impactando directamente en el precio final para el consumidor.
Pese a la gravedad del escenario, Apud considera que un bloqueo prolongado es poco probable debido a los intereses en juego, especialmente los de Estados Unidos. “A Estados Unidos lo que menos le interesa es que se dispare el petróleo y la inflación. Irán tampoco puede permitirse tener una fragata cortando el paso por mucho tiempo”, señala, añadiendo que el propio Donald Trump, en caso de regresar a la presidencia, tendría un incentivo para mantener los precios estables. No obstante, fue tajante en su advertencia: “Si el estrecho efectivamente se bloquea de forma total, el barril superará ampliamente los USD 100”.
Daniel Montamat, ex director de YPF y también ex secretario de Energía, describe el complejo escenario como una “caja de Pandora: no se sabe cuánto va a durar ni cuánto se va a extender”. El conflicto, según Montamat, golpea una zona crucial para la producción de petróleo, desplazando al mercado de sus fundamentos tradicionales de oferta y demanda y otorgando preeminencia a la geopolítica. Además, subraya que el gas natural licuado que Qatar produce y exporta a China depende en gran medida del canal que separa los golfos de Pérsico y de Omán, ya que el 83% de la producción regional atraviesa ese estrecho. A su juicio, la operatividad de esta vía aún no está clara, lo que alimenta las especulaciones y empuja al alza los precios y las cotizaciones.
El economista expresa que “si el conflicto no escala o se soluciona con un cambio de régimen relativamente rápido, así como subió va a bajar por los fundamentales que entran a regir de nuevo cuando pierde preminencia lo político: hay un mercado con sobreoferta de 2/3 millones de barriles diarios”.
Jorge Lapeña, presidente del Instituto Argentino de la Energía General Mosconi y también ex secretario de Energía, advierte que “es muy difícil predecir qué va a pasar en los próximos días con el precio del petróleo”. “Lo que sabemos es que la situación de conmoción en el Medio Oriente por el ataque de los Estados Unidos evidentemente ha generado un problema puntual de restricciones reales o potenciales al flujo de petróleo a nivel mundial, sobre todo teniendo en cuenta que la zona del golfo Pérsico es una zona de altísima producción petrolera”, argumenta. Lapeña advierte que el sector petrolero atravesará una etapa marcada por la incertidumbre, lo que podría afectar las decisiones de inversión, compra y exportación.
Julián Rojo, director del Departamento Técnico del Instituto Argentino de la Energía General Mosconi, anticipa que “el precio seguro va a subir por el conflicto”, aunque la magnitud dependerá de diversos factores como la duración, la continuidad del poder de turno y, especialmente, las acciones sobre el Estrecho de Ormuz, por donde se mueve más del 20% del petróleo y gas mundial.
Desde una perspectiva técnica, Matías Togni, analista de la consultora Next Barrel, advierte que el cierre del estrecho puede ser “virtual” antes que físico, impulsado por el sector financiero y de seguros. “Lo que sube mucho es la prima de riesgo de los barcos petroleros y eso hace que, aunque haya tráfico, se den avisos de frenar las operaciones”, indica. La industria evalúa que una demora de apenas cuatro o cinco días en el tráfico hacia Asia, donde China e India son los principales compradores, generaría un estrangulamiento de la oferta. Togni estima una consecuencia inmediata: una suba del petróleo de casi el 5%, situándolo en torno a los 80 dólares por barril, niveles no vistos desde abril de 2025.
A diferencia de crisis anteriores, Togni destaca que la táctica de Irán de presionar a sus vecinos mediante bombardeos introduce una variable nueva y peligrosa. “Puede haber instalaciones, terminales o tanques comprometidos. Si la guerra escala a nivel regional, los precios elevados podrían mantenerse durante más tiempo. La clave es la duración de este conflicto, que parece ser diferente al escenario del año pasado”, analiza.
Un informe de la consultora Montamat & Asociados plantea que el mercado “sigue con preocupaciones ante la posibilidad de interrupciones en el Estrecho de Ormuz, punto crítico para el suministro”. Además, el reporte explica que factores climáticos impactaron la producción en Estados Unidos y la OPEP+ implementó una política para limitar la oferta. En la previa del conflicto en Medio Oriente, las proyecciones indicaban una baja sostenida en los precios, ya que se espera que la oferta global supere la demanda por más de 3 millones de barriles hasta el primer trimestre de 2027, y luego por 2 millones de barriles adicionales.
Paradójicamente, la crisis de Oriente Medio presenta una “cara positiva” para la economía argentina, aunque matizada por los riesgos inflacionarios domésticos. El país se encuentra en una posición particular debido al crecimiento de su capacidad exportadora de crudo proveniente de la cuenca neuquina. Emilio Apud destaca que un aumento en el precio internacional “aumenta el flujo de caja a las petroleras que están exportando”. Actualmente, el crudo local se vende al exterior a un valor cercano a los USD 70 por barril. Un salto en la cotización internacional podría potenciar y acelerar los procesos de inversión en Vaca Muerta, al mejorar la rentabilidad de los proyectos no convencionales.
Matías Togni identifica un “doble beneficio” para el sector local. Hasta hace pocas semanas, el mercado global presentaba una sobreoferta que obligaba al petróleo argentino —y al de la región, como el brasileño— a venderse con un descuento de entre el 3% y el 4% respecto al Brent. “Además de aumentar el precio del Brent por la tensión bélica, el conflicto también levantará parte o la totalidad de ese descuento que aplicaba el país para vender su petróleo en el extranjero”, explica. De este modo, Argentina no solo ganaría por el aumento del precio base, sino por la valorización relativa de su crudo frente a un suministro global amenazado.
Sin embargo, esta mejora en los ingresos por exportaciones tiene su contraparte en el mercado interno. En una economía con alta inflación como la argentina, cualquier movimiento ascendente en el precio del petróleo presiona los costos de toda la cadena económica. Apud aclara que el precio del crudo no se traslada de forma total al valor que el usuario paga en la estación de servicio: “El petróleo forma parte del 40% del precio final del combustible”. Aun así, el impacto es ineludible. Un barril más caro encarece el transporte de cargas y pasajeros, generando un efecto cascada sobre los precios de los productos básicos.
Daniel Montamat argumenta que si bien la cuenta exportadora argentina puede aumentar de forma temporal, también puede surgir una “presión sobre un eventual aumento de los combustibles que puede tener alguna repercusión en el índice de precios”. La complicación, según Montamat, puede venir por el lado de los combustibles. No hay una correlación directa pero, con cierto rezago, los precios derivados del combustible se ajustan en base al petróleo.
En conclusión, mientras que para la industria petrolera local y el ingreso de divisas el conflicto en el Golfo Pérsico actúa como un catalizador de inversiones, para el bolsillo del consumidor argentino representa un nuevo factor de presión inflacionaria. La duración de la tensión en Ormuz determinará si Argentina logra capitalizar los beneficios de Vaca Muerta o si el costo de la energía importada y el aumento de los combustibles terminarán opacando las ventajas de la coyuntura internacional.
Argentina alcanzó un nuevo máximo histórico en la producción de petróleo durante enero, con un volumen de 882.200 barriles diarios, lo que representa un incremento del 16,5% respecto al mismo mes del año anterior. El mayor aporte provino de Vaca Muerta, cuya extracción creció 35,5% en términos interanuales. La incertidumbre bélica no solo se traslada a los barriles físicos, sino que golpea de inmediato a las pizarras financieras de todo el mundo. Expertos en mercados bursátiles advierten que la apertura de las bolsas tras el recrudecimiento del conflicto estará marcada por una fuerte volatilidad y un movimiento de capitales hacia activos de refugio.
Gustavo Neffa, director de Research for Traders, anticipa que los futuros de petróleo “serán uno 5 a 10 dólares más por posibles interrupciones en el Estrecho de Ormuz y otras derivaciones de esta nueva guerra. Es distinta a la del año pasado, que fue una advertencia. Pasar de un Brent de USD 73 a USD 77/81/87/90/94 en semanas podría ser un escenario si escala más el conflicto: impactará en la inflación”.