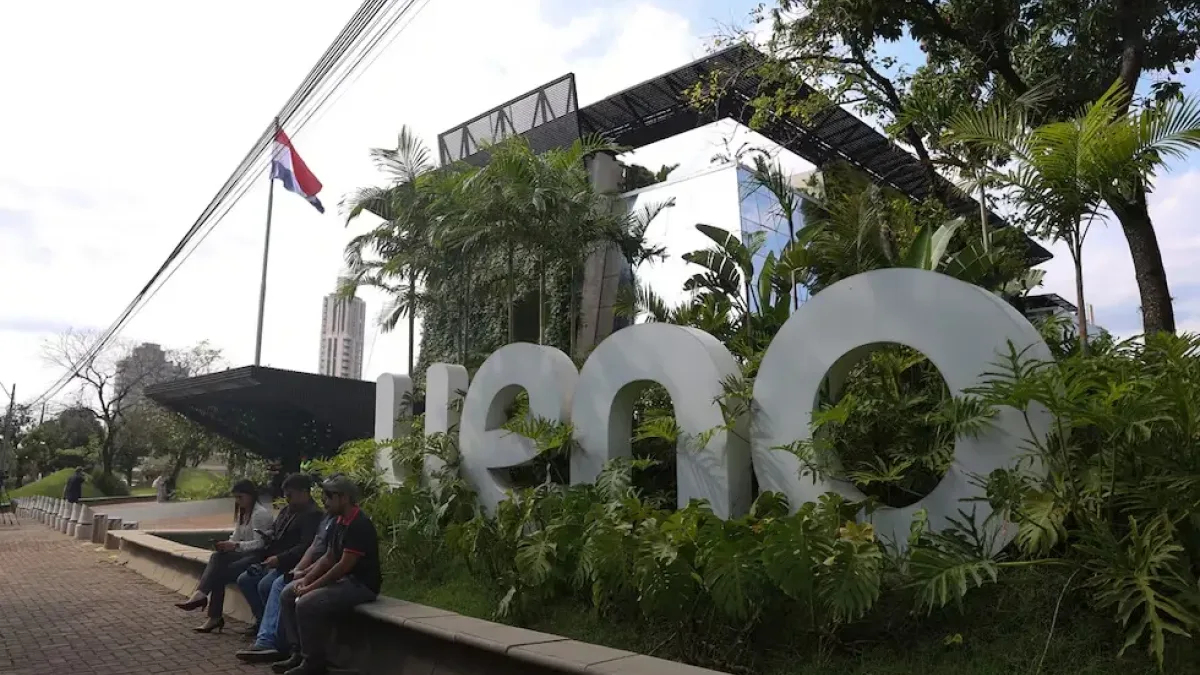
La reciente intervención de Ueno Bank en Paraguay se ha incorporado a una lista recurrente de entidades financieras en América Latina que han colapsado debido a la insolvencia patrimonial. Este fenómeno, lejos de ser un hecho aislado, responde a una dinámica común en la región: la concesión irregular de créditos a empresas vinculadas a los propietarios de las entidades y la existencia de estrechas conexiones con el poder político.
La quiebra de Ueno Bank no solo ha tenido repercusiones financieras, sino también políticas de alto nivel, resultando en la destitución y detención del presidente Santiago Peña. Para los analistas, este caso representa el manual clásico de las crisis bancarias latinoamericanas, caracterizadas por un crecimiento vertiginoso, la complacencia de los órganos encargados de la supervisión y una factura final que termina siendo asumida por las arcas públicas.
En el caso específico de Ueno Bank, el Banco Central de Paraguay procedió a la intervención en 2026 con el objetivo de proteger los depósitos de los ahorradores. La entidad había protagonizado un escándalo financiero tras una expansión digital acelerada y la captación masiva de fondos públicos provenientes del Instituto de Previsión Social (IPS). La crisis estalló debido a una insolvencia patrimonial derivada de créditos irregulares otorgados a empresas vinculadas a sus directivos, lo que generó fuertes cuestionamientos por los nexos entre los accionistas y la presidencia.
Este patrón de conducta se ha repetido en diversos países y épocas. En Brasil, el Banco Central liquidó una entidad en 2025 por presunto fraude financiero a gran escala. Dicha entidad creció captando depósitos mediante productos de rentabilidad elevada. Su propietario, Daniel Vorcaro, mantuvo relaciones con el entorno institucional brasileño, y el escándalo alcanzó a personalidades de los ámbitos judicial y político.
Similarmente, en Bolivia, la Autoridad de Supervisión del Sistema Financiero intervino un banco en 2023. El motivo principal fue el incumplimiento de la liquidez necesaria para los clientes que intentaban acceder a su dinero. Las investigaciones detectaron un desvío masivo de fondos y la concesión de créditos sin garantías vinculados a accionistas del conglomerado, lo que obligó a transferir a cerca de 1,3 millones de ahorradores a otras entidades.
Si se analiza el historial regional, el caso de Baninter en la República Dominicana (2003) es un ejemplo emblemático. Los propietarios utilizaban una contabilidad irregular para ocultar pérdidas y se concedían créditos a sus propias empresas. Este caso destaca por la vinculación con políticos e influencia en los organismos de control, obligando al Banco Central a intervenir para evitar un contagio sistémico. El coste del rescate de Baninter alcanzó aproximadamente el 15 % del PIB dominicano.
En Ecuador, Filanbanco, propiedad de los hermanos Roberto y William Isaías, fue intervenido en 1998 tras detectarse créditos concedidos a empresas de los propios accionistas y préstamos estatales que superaban los 400 millones de dólares. La entidad cerró definitivamente sus operaciones en 2001.
Otros casos significativos incluyen al Banco Anglo Costarricense en Costa Rica (1994), intervenido por irregularidades en sociedades creadas en el extranjero, con pérdidas que equivalieron al 1,3 % del PIB nacional. En Venezuela, en 1994, el Estado intervino al segundo banco del país por volumen de depósitos debido a una crisis de liquidez y una retirada masiva de fondos. Asimismo, se registran casos de expansión desmedida con concentración crediticia en grupos empresariales que requirieron rescates públicos sin transparencia, afectando incluso a fondos de pensiones.
En Perú, una entidad fue intervenida en el año 2000 debido a un notable deterioro patrimonial. En este caso particular, no se detectaron conexiones políticas. El Fondo de Seguro de Depósito tuvo que desembolsar recursos para cubrir a más de 23.000 ahorradores, y la entidad fue declarada en liquidación en 2001.
Finalmente, es necesario diferenciar estas quiebras por irregularidades de las crisis sistémicas, como el ‘corralito’ argentino de 2001. Aquella medida, que restringió la movilización de fondos para frenar la salida masiva de depósitos, no fue el resultado de la quiebra de un banco concreto por mala gestión, sino la respuesta a una crisis generalizada del sistema financiero.