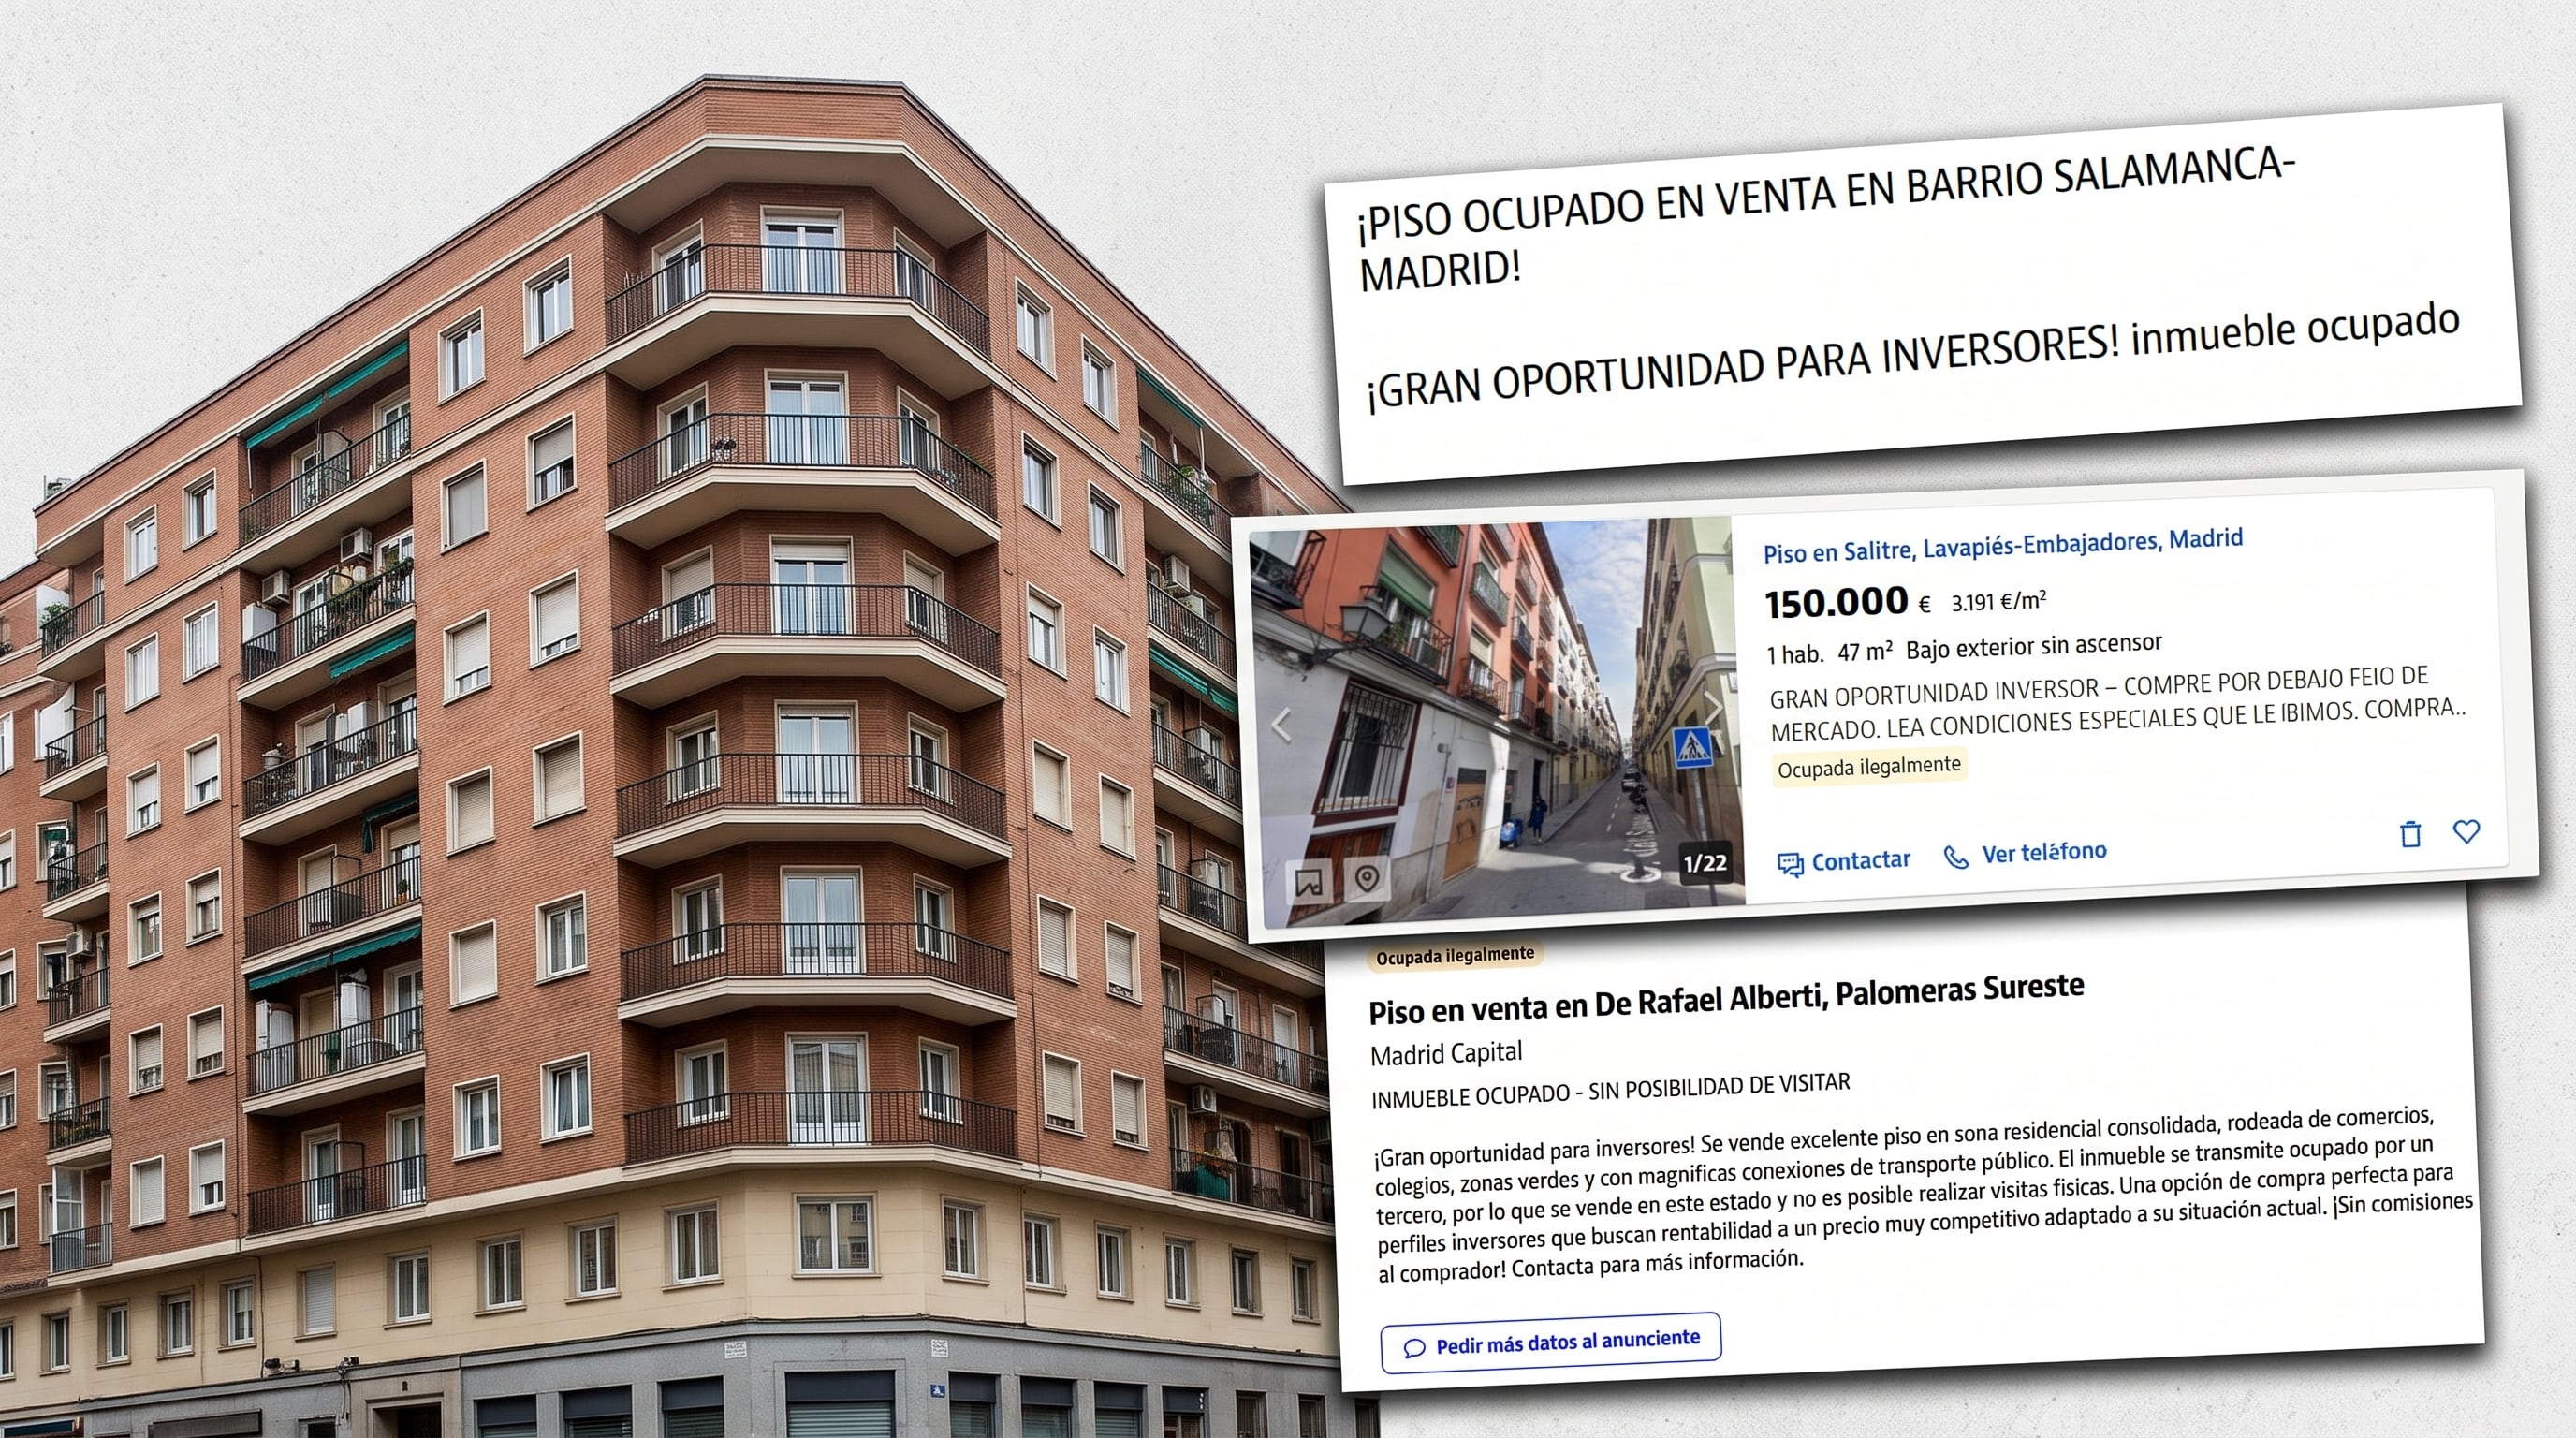
La adquisición de viviendas ocupadas se ha consolidado como un nicho inmobiliario donde convergen bancos, fondos de inversión, intermediarios especializados e inversores particulares. La lógica de este modelo de negocio es sencilla: comprar un inmueble por debajo de su valor de mercado y gestionar posteriormente la recuperación de la posesión para, finalmente, vender la propiedad o rentabilizarla a través del alquiler. En este ecosistema, el descuento en el precio de compra actúa como una compensación frente a la incertidumbre sobre los plazos y los métodos necesarios para recuperar el control del inmueble.
Para quienes residen en estas viviendas, sin embargo, el cambio de titularidad representa un riesgo crítico. La llegada de un nuevo propietario puede significar la ruptura de negociaciones previas con el anterior dueño, la imposición de nuevas y más estrictas condiciones para permanecer en el hogar o, en el peor de los casos, el inicio de un proceso de desahucio.
Aunque no existen censos oficiales que cuantifiquen con exactitud este fenómeno, los datos de plataformas inmobiliarias ofrecen una perspectiva de su dimensión. Según Idealista, durante el cuarto trimestre de 2025 se contabilizaron 24.058 viviendas ocupadas anunciadas en venta, lo que representa aproximadamente el 3% de la oferta total de su plataforma. Resulta llamativo que esta cifra contraste con el volumen de allanamientos o usurpaciones ilegales, que ese mismo año afectaron solo al 0,06% del parque residencial español. Además, los datos indican una fuerte concentración geográfica, ya que cerca del 40% de estos inmuebles se encuentran en Cataluña.
El principal motor de este mercado es la rentabilidad potencial derivada de los descuentos. Un análisis de Pisos.com revela que, en ciertas localidades, las viviendas ocupadas se anuncian con rebajas de hasta el 74% respecto a su valor de mercado. Por su parte, Idealista estima que los inmuebles sin posesión pueden ser hasta un 50% más económicos que las viviendas libres. No obstante, el inversor debe asumir costes adicionales que pueden mermar el beneficio: gastos jurídicos, periodos prolongados sin generar ingresos, el coste de las negociaciones para desalojar a los ocupantes y reformas que a menudo no pueden evaluarse hasta que se recupera el acceso a la vivienda.
Desde la vertiente social, la Plataforma de Afectados por la Hipoteca (PAH) cuestiona la ética de este modelo. Juanjo Ramón, portavoz de la organización, sostiene que interpretar el descuento únicamente como una compensación por el riesgo inmobiliario es erróneo, describiendo la situación como una forma de convertir la emergencia habitacional en una oportunidad de negocio. Para la PAH, el problema reside en que la rentabilidad de la inversión depende directamente de lograr que una familia abandone su hogar, independientemente del medio utilizado.
En el ámbito operativo, gestoras como Hipoges y Solvia han incorporado este tipo de activos a su oferta. Paralelamente, han surgido plataformas especializadas en la intermediación, como Pisokupado. Samuel Romero, fundador y director ejecutivo de dicha empresa, explica que actúan como puente entre propietarios que desean vender y compradores dispuestos a asumir los riesgos de recuperación. Romero señala que la mayoría de los inmuebles que gestionan provienen de bancos y fondos de inversión que buscan canalizar activos cuya situación posesoria dificulta una venta convencional. El perfil del comprador es predominantemente el del inversor particular que busca una rentabilidad superior a la de una vivienda convencional.
El volumen de estas operaciones es muy diverso, abarcando desde viviendas de 30.000 euros hasta edificios que superan el millón de euros. Respecto a la recuperación de la posesión, Pisokupado aclara que su función es la intermediación y que el cliente es quien gestiona el trato con los ocupantes. Según Romero, el 90% de los casos se resuelven mediante salidas pactadas, ya que los compradores prefieren evitar el procedimiento judicial que, según el CGPJ, tarda una media de 12 meses en primera instancia. Para facilitar este proceso, la plataforma remite a empresas externas de mediación y desokupación, cuyos servicios oscilan entre los 3.000 y 6.000 euros.
Esta práctica ha generado fuertes denuncias por parte de la PAH, que advierte sobre presiones e intimidaciones contra los residentes, incluyendo la intervención de empresas de desokupación. Ramón subraya que ninguna expectativa de beneficio justifica coacciones al margen de las garantías legales. Además, destaca que, mientras el inversor ve una operación financiera, las familias enfrentan la pérdida de sus vínculos sociales, escolares y laborales.
El perfil de quienes viven en estas casas es heterogéneo. Mientras Romero distingue entre personas con dificultades puntuales y "okupas profesionales" que exigen dinero para salir, la PAH añade un tercer grupo: familias víctimas de fraudes que pagaron fianzas a falsos propietarios y terminan siendo etiquetadas como okupas. En esta misma línea, el sindicato UGT ha denunciado que algunos portales agrupan bajo la etiqueta de "ocupación ilegal" situaciones que incluyen alquileres vigentes o personas con derecho legal a permanecer en el inmueble, lo que contribuye a la estigmatización de las familias.
Este escenario se desarrolla en un contexto de crisis habitacional en España. Mientras el temor a la okupación persiste, los datos muestran una realidad cruda: ese año se practicaron 24.540 lanzamientos judiciales (unos 67 diarios), de los cuales 18.317 fueron por impago de alquiler y 4.346 por ejecuciones hipotecarias. Ante esto, mientras los intermediarios defienden que estas operaciones devuelven inmuebles al mercado y pueden aliviar la falta de oferta, la PAH insiste en que la rentabilidad económica no puede prevalecer sobre el derecho fundamental de una familia a tener un hogar.