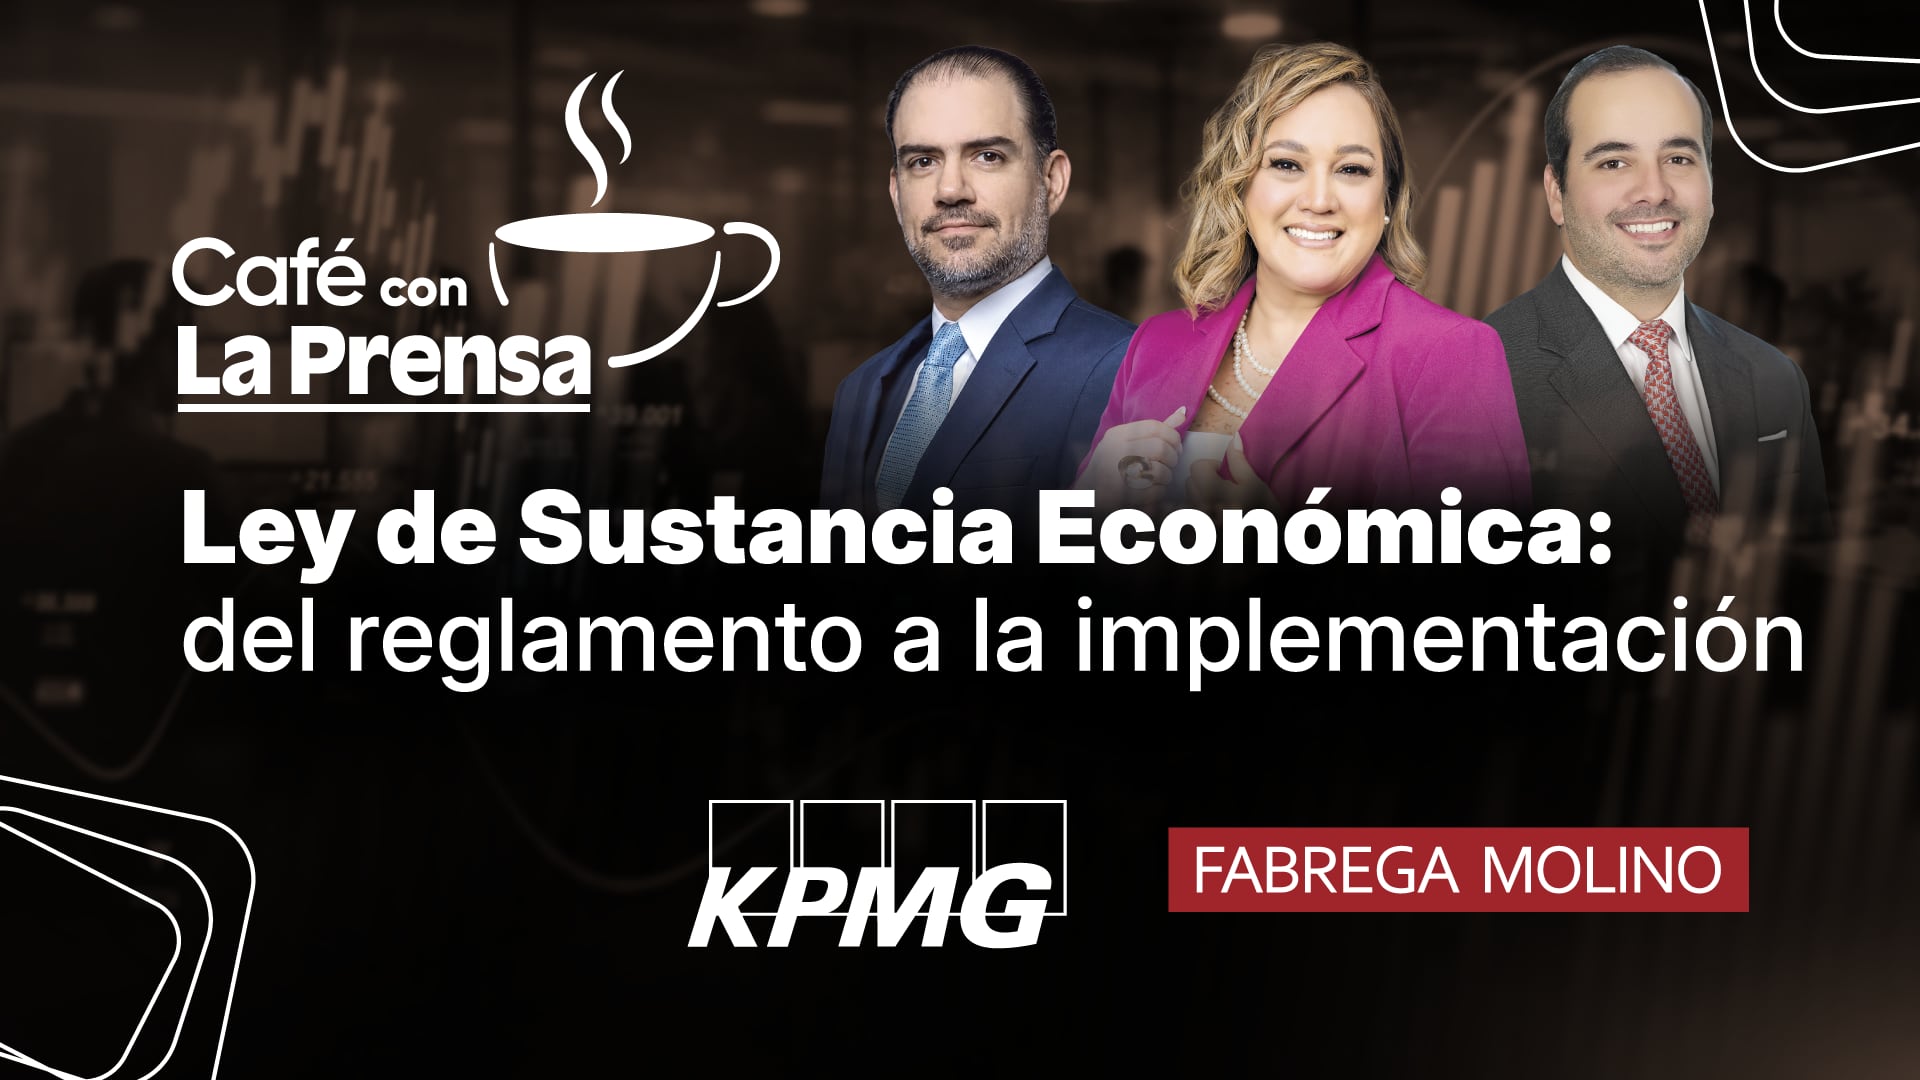
Expertos de los sectores público, tributario y legal analizaron recientemente los cambios, requerimientos y desafíos que implicará la implementación de la Ley de Sustancia Económica en Panamá. El análisis se llevó a cabo durante el foro "Café con La Prensa", titulado “Ley de Sustancia Económica: del reglamento a la implementación”, donde se discutió el camino que debe recorrer el país para salir de la lista de paraísos fiscales de la Unión Europea y lograr una calificación de cumplidor ante el Foro Global de la OCDE.
La aplicación de la Ley 526 de Sustancia Económica ha entrado en una fase determinante. La implementación práctica de esta normativa comenzará el 1 de enero de 2027, y los efectos se reflejarán en el reporte de declaración de impuesto sobre la renta del año 2028. A partir de ese momento, las empresas, asesores legales y especialistas tributarios deberán demostrar que las entidades alcanzadas por la norma mantienen una actividad económica real y tangible dentro del territorio panameño.
Durante el encuentro, Jaime Carrizo, socio de Servicios Tributarios de KPMG Panamá, enfatizó que uno de los retos primordiales será la correcta identificación de las entidades sujetas a la legislación. Según explicó, la ley aplica a aquellas entidades constituidas o domiciliadas en la República de Panamá que formen parte de grupos multinacionales y que generen rentas pasivas de fuente extranjera.
Carrizo fue enfático al precisar que no cualquier ingreso extranjero cae bajo esta normativa, sino específicamente seis tipos de rentas pasivas: dividendos, intereses, regalías, ganancias de capital, rendimientos por inmuebles y rendimientos por bienes muebles. Asimismo, advirtió sobre un error común de interpretación: la regulación no es una obligación exclusiva para las sociedades holding. El experto aclaró que el universo de aplicación es mucho más amplio y puede alcanzar a empresas operativas, siempre que cumplan con las condiciones de domicilio, pertenencia a un grupo multinacional y recepción de rentas pasivas extranjeras.
Por su parte, Juan Raúl Sosa Vallarino, socio de Fabrega Molino, detalló que el cumplimiento de la sustancia económica debe analizarse bajo tres pilares fundamentales. El primero consiste en contar con recursos humanos e instalaciones adecuadas. El segundo pilar se refiere a la toma de decisiones estratégicas dentro de Panamá, y el tercero implica que existan costos y gastos operativos vinculados directamente con la actividad principal de la empresa.
Sosa subrayó la importancia crítica de la gestión documental, señalando que las empresas estarán obligadas a conservar toda la documentación que pruebe la sustancia económica por un periodo mínimo de cinco años. En cuanto al gobierno corporativo, mencionó que el reglamento establece una presunción de cumplimiento si se realizan al menos dos reuniones anuales enfocadas en decisiones estratégicas y asunción de riesgos. No obstante, aclaró que estas juntas deben tener un contenido real y que los responsables de la toma de decisiones (decision makers) deben estar presentes en Panamá. Al respecto, resumió la postura sobre la tercerización indicando que "se tercerizan las manos, no las decisiones".
Desde la perspectiva gubernamental, Yasmín del Carmen González, jefa de Estrategia Fiscal Internacional de la Dirección de Estrategia Financiera y Fiscal Internacional (DEFFI) del Ministerio de Economía y Finanzas, explicó que esta normativa es parte de los compromisos internacionales de Panamá y es un elemento clave en la revisión de la Unión Europea. El objetivo es que el país pase del Anexo I al Anexo II de la Lista de Jurisdicciones no Cooperantes en Materia Fiscal, lo cual representaría un avance significativo, aunque no signifique la salida definitiva.
González señaló que la salida total depende de dos criterios: la transparencia fiscal (intercambio de información a requerimiento) y la tributación justa o equidad fiscal, donde se inserta la exigencia de sustancia económica. Actualmente, Panamá posee una calificación de "parcialmente cumplidor", mientras que la Unión Europea exige que sea "ampliamente cumplidor". Para alcanzar este estatus, Panamá ha solicitado al Foro Global sobre Transparencia e Intercambio de Información con Fines Fiscales una revisión a profundidad (In-Depth Review), programada para el primer trimestre de 2027.
En relación con el intercambio de información, González destacó que la disponibilidad de registros contables es un área crítica donde Panamá ha avanzado, alcanzando actualmente un nivel de cumplimiento del 80%. También mencionó que se ha trabajado en mejorar los tiempos de respuesta a las solicitudes internacionales, cuyo estándar es de 90 días, gracias a la mayor disponibilidad de dichos registros. Finalmente, los expertos coincidieron en que el desafío actual reside en trasladar el marco legal a la operación diaria de las empresas, asegurando que puedan generar la evidencia suficiente para demostrar su cumplimiento ante las autoridades.