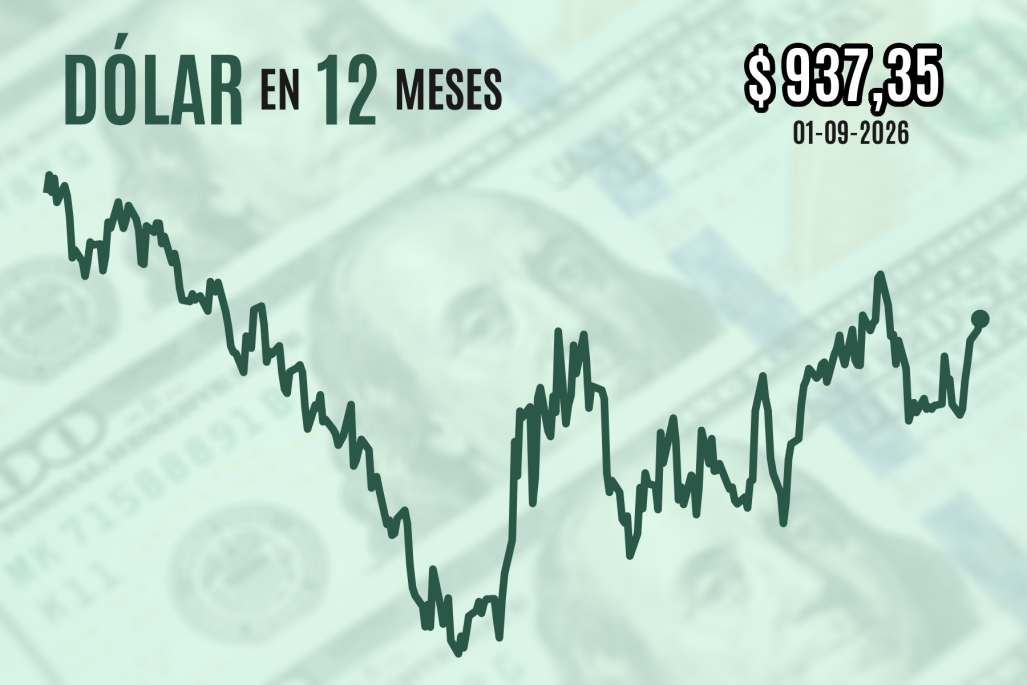
El inicio de septiembre ha estado marcado por una tendencia alcista en el valor del dólar, impulsada principalmente por la volatilidad de las tasas de interés globales y el recrudecimiento de las tensiones geopolíticas en el estrecho de Ormuz. En el mercado local, la paridad dólar-peso registró un incremento de 2,8 pesos, cerrando la jornada en los 937,4 pesos. Este movimiento representa la sexta sesión consecutiva de alzas para la moneda estadounidense, alcanzando así nuevos máximos en lo que va del mes, según el reporte de puntas vendedoras de Bloomberg.
El motor principal de esta dinámica se encuentra nuevamente en el mercado energético. El petróleo Brent experimentó un ascenso del 5,1%, situándose en los 95,1 dólares por barril, debido a que las perspectivas de una restauración del tráfico en el estrecho de Ormuz se han visto seriamente comprometidas. Esta escalada en el precio del crudo llevó al dollar index a mostrar un avance del 0,3%. En contraste, el cobre registró un retroceso del 0,7%, movimiento que ocurrió tras el cierre de un fin de semana largo en Londres.
La inestabilidad regional se ha intensificado luego de que Estados Unidos e Irán volvieran a intercambiar fuego durante la tarde. El Comando Central de EE. UU. informó sobre el lanzamiento de una nueva serie de ataques contra objetivos iraníes ubicados en el estrecho. Según declaraciones de Donald Trump, estas acciones fueron una respuesta directa a los intentos de Irán por colocar minas en la zona, además de responder a los ataques previos ejecutados por Teherán contra bases militares estadounidenses en Jordania durante el transcurso de esta semana.
Por su parte, el gobierno iraní ha reaccionado a través de la agencia de noticias semioficial Tasnim, ligada al régimen persa, afirmando que se está llevando a cabo una "operación decisiva" dirigida contra bases de Estados Unidos en la región. Este nuevo foco de violencia, que irrumpe tras un periodo de relativa calma durante el último mes, ha impactado directamente en las expectativas de los mercados monetarios.
A raíz de estos eventos, se ha fortalecido la tesis de una pronta subida de tasas por parte de la Reserva Federal. Actualmente, los mercados ya descuentan una probabilidad cercana al 70% de que se produzca este ajuste en la reunión programada para el próximo 16 de septiembre. Esta expectativa se refleja en los rendimientos del Tesoro, donde el tramo a dos años subió 5,4 puntos base y el de 10 años aumentó 4,2 puntos base, alcanzando este último su nivel más alto desde principios de 2025. Asimismo, el conflicto ha provocado que las tasas largas en Asia y Europa alcancen máximos no vistos en décadas.
A pesar de la tendencia alcista, el dólar experimentó una moderación temporal antes del mediodía, tanto en Chile como a nivel global, llegando incluso a borrar sus ganancias iniciales en el mercado local. Este respiro se produjo tras la publicación del índice ISM manufacturero, que sorprendió a los analistas al situarse a la baja, afectado principalmente por una caída en el subíndice de nuevas órdenes y un descenso, aunque más leve, en el indicador de empleo.
Sumado a lo anterior, un reporte sobre las ofertas laborales de julio reveló una cifra de 7,27 millones, resultado que quedó por debajo de lo previsto y que vino acompañado de una revisión a la baja de la serie correspondiente a junio. El mercado permanece atento a los próximos datos económicos: mañana miércoles se publicarán las nóminas privadas ADP, el jueves el índice ISM de servicios y el viernes las nóminas no agrícolas de agosto. Además, la siguiente semana será determinante con la publicación de los precios al consumidor del mes pasado.
Finalmente, en el ámbito nacional, las tasas swap registraron una caída tras conocerse que el Imacec de julio presentó su mayor descenso en más de tres años. Si bien la cifra es negativa, el mercado ya había anticipado un resultado débil debido a los reportes sectoriales de la víspera, que incluyeron un nuevo declive en la producción de cobre.