La Agencia de Recaudación y Control Aduanero (ARCA) ha dispuesto una ampliación significativa en el universo de contribuyentes que estarán obligados a emitir comprobantes electrónicos originales. Esta medida implica que los monotributistas sociales y otros pequeños contribuyentes deberán abandonar el uso de la factura impresa para adoptar el sistema digital, según lo establecido en la Resolución General 5893/2026, la cual fue publicada este lunes en el Boletín Oficial.
La normativa, que lleva la firma del director ejecutivo del organismo, Andrés Vázquez, introduce modificaciones sustanciales a las Resoluciones Generales 100, 4290, 4291 y 5866. A través de este marco legal, el organismo extiende la obligación de realizar la facturación electrónica a diversos grupos de sujetos que anteriormente contaban con regímenes distintos. Entre los alcanzados se encuentran aquellos sujetos que no están alcanzados por el impuesto al valor agregado (IVA), así como también los contribuyentes adheridos al Régimen Simplificado para Pequeños Contribuyentes (RS) que forman parte del Régimen de Inclusión Social y Promoción del Trabajo Independiente.
Asimismo, la resolución incorpora a los pequeños contribuyentes que se encuentran inscriptos en el Registro Nacional de Efectores de Desarrollo Local y Economía Social. Cabe destacar que este registro había estado bajo la órbita y cargo del organismo que anteriormente funcionaba como el Ministerio de Desarrollo Social.
En cuanto a los fundamentos de esta decisión, los considerandos de la resolución detallan que el objetivo principal es alcanzar una mayor trazabilidad y transparencia en todas las operaciones comerciales realizadas por estos sujetos. Esta medida se alinea con lo ya dispuesto previamente por la Resolución General 5866, la cual ya había limitado las excepciones al deber de emitir comprobantes electrónicos. El propósito detrás de esta estrategia es ampliar la cantidad y calidad de la información disponible en la base de datos institucional del organismo recaudador.
Además de la transparencia, ARCA señala que la implementación de la factura electrónica busca reducir la carga administrativa de aquellos contribuyentes que deben presentar declaraciones juradas de Ganancias e IVA. La norma aclara que esta disposición responde a un pedido formal realizado por la Dirección Nacional de Políticas de la Seguridad Social, dependiente del Ministerio de Capital Humano, y tiene como meta final disminuir los costos de cumplimiento para los contribuyentes que se vean alcanzados por la medida.
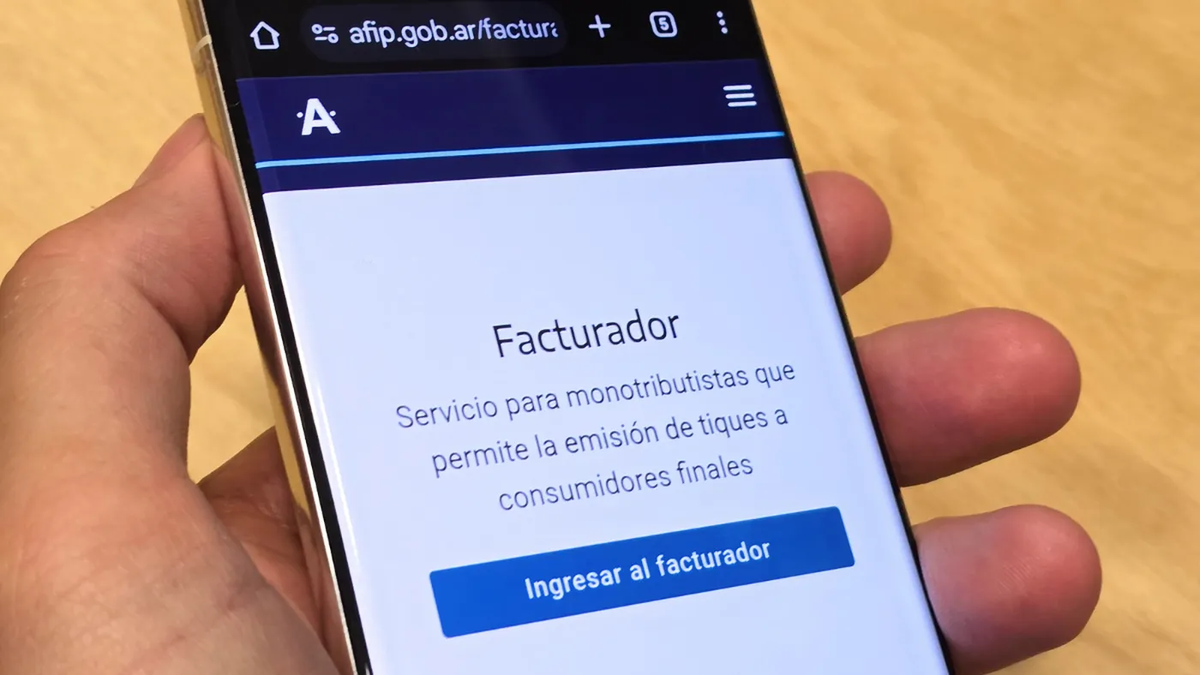
Desde el punto de vista operativo, los sujetos obligados deberán emitir comprobantes electrónicos originales o, en su defecto, utilizar el equipamiento denominado "Controlador Fiscal", según corresponda a su situación particular. De esta manera, se reemplaza definitivamente la impresión de talonarios físicos que estaba prevista y regulada por la Resolución General 100.
Para facilitar la transición, especialmente para aquellos adheridos al monotributo social que no posean actualmente un punto de venta habilitado, la norma establece un mecanismo de simplificación: el punto de venta se obtendrá de manera automática. Este proceso estará asociado directamente al servicio de "Comprobantes en línea" y se vinculará al domicilio fiscal que el contribuyente haya declarado previamente ante el organismo.
Respecto al cronograma de implementación, la resolución entrará en vigencia general el 1° de noviembre de 2026. No obstante, existen plazos diferenciados para ciertos sectores. Por un lado, el cambio vinculado a las entidades de seguros que realicen operaciones no alcanzadas por el IVA tiene vigencia inmediata, rigiendo desde el momento de su publicación en el Boletín Oficial.
Por otro lado, se ha establecido un plazo más extendido para los sujetos que no están alcanzados por el impuesto al valor agregado (IVA). Para este grupo específico, la obligación de emitir comprobantes electrónicos surtirá efecto recién a partir del 1° de marzo de 2027. Hasta que se cumpla dicha fecha, este sector de contribuyentes podrá continuar emitiendo sus comprobantes bajo el régimen vigente establecido por la Resolución General 100.