El mercado inmobiliario en Ecuador atraviesa un proceso de reactivación impulsado principalmente por la reducción en las tasas de interés hipotecarias. La disponibilidad de crédito más accesible ha renovado el atractivo de la inversión en bienes raíces, facilitando que más personas accedan a la compra de vivienda. Sin embargo, este auge ha generado un debate entre expertos sobre si el momento actual es realmente propicio para invertir en el sector del "ladrillo" o si existen alternativas financieras más rentables.
Los indicadores económicos respaldan la tendencia al alza. Según datos del Servicio de Rentas Internas (SRI), el sector de la construcción registró un crecimiento interanual del 38,1% hasta julio de 2026. Por su parte, la Asociación de Promotores Inmobiliarios de Vivienda del Ecuador (Apive) reportó que las reservas netas de viviendas aumentaron un 28% durante el primer cuatrimestre en comparación con el año 2025. En la ciudad de Guayaquil, este fenómeno es aún más pronunciado, con un incremento de las reservas del 44%, lo que lleva a los constructores a proyectar que se superarán las 40.000 unidades vendidas al cierre del año.
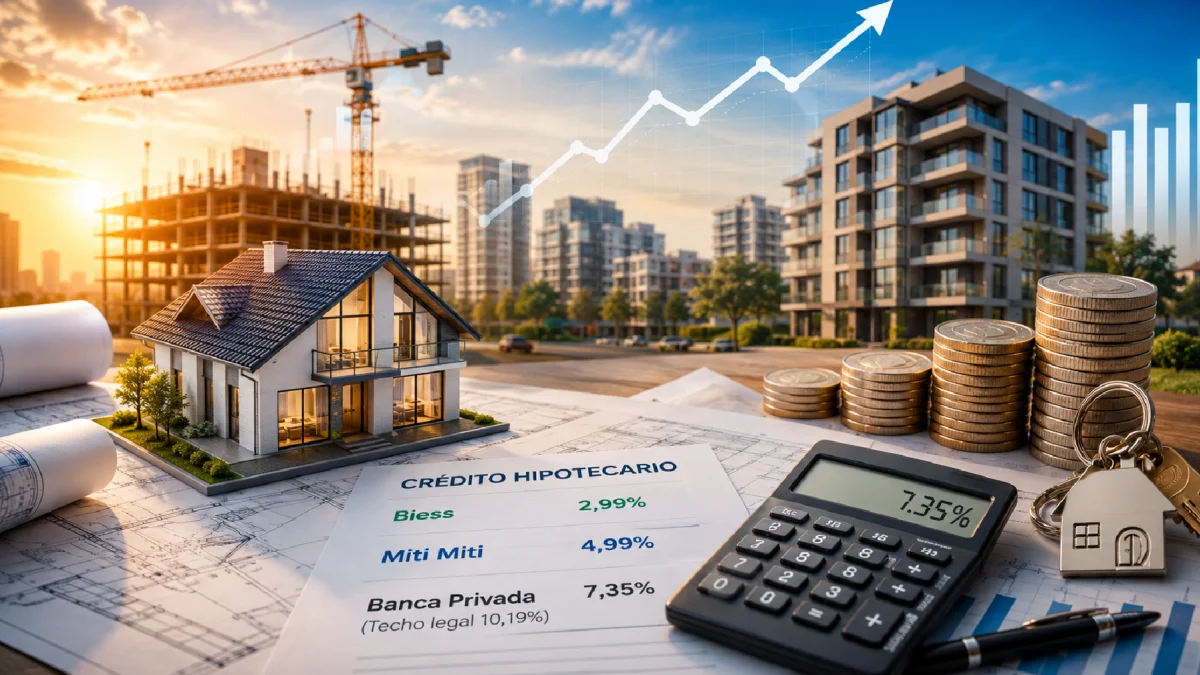
El motor principal de este crecimiento es el financiamiento. Para junio de 2026, la tasa promedio de la banca privada para créditos de vivienda se situó en 7,35%, una cifra considerablemente menor al techo legal establecido en 10,19%. Además, existen opciones más competitivas como el crédito Miti Miti, que mantiene una tasa fija del 4,99%, y el plan Credicasa del Banco del Instituto Ecuatoriano de Seguridad Social (Biess), que ofrece préstamos desde el 2,99% con plazos de hasta 30 años. Esta reducción de costos financieros ha provocado que la colocación de la banca privada creciera un 25% en el primer cuatrimestre del año.
Desde la perspectiva de los promotores, Paulina Viteri, directora de Apive, define este periodo como un "ciclo de expansión" donde la baja de las tasas reduce las cuotas mensuales y permite que un mayor número de personas califiquen para un crédito. En sintonía con esto, Joan Proaño, CEO de la constructora Proaño y Proaño, sostiene que es un momento favorable para invertir, especialmente si se opta por la preventa. Proaño señala que un proyecto bien ubicado puede experimentar una valorización de entre el 15% y el 20%, lo que eleva el rendimiento sobre el capital aportado si la entrada inicial representa solo el 20% o 30% del valor total.
No obstante, no todos los analistas comparten este optimismo. Bernardo Orellana, analista económico y experto en fondos de inversión, advierte que invertir en bienes raíces podría no ser la mejor opción actualmente. Orellana argumenta que, bajo el sistema de dolarización, el costo por metro cuadrado básicamente no ha subido desde el año 2014. Además, señala que la rentabilidad por arriendos rara vez supera el 4% anual bruto, cifra que disminuye al considerar reparaciones, meses de vacancia y posibles morosidades. En contraste, menciona que una póliza a plazo fijo rinde en promedio un 5,19% según el Banco Central (BCE), y los fondos de inversión ofrecen rendimientos entre el 6% y el 7% con mayor liquidez.
Por su parte, Rafael Sandoval, gerente general de ZION Administradora de Fondos y Fideicomisos, sugiere un enfoque moderado. Si bien reconoce que la rentabilidad no es una regla fija y depende de cada cliente, destaca que el inmueble es un activo fijo que permite apalancar nuevas compras, una ventaja que no ofrecen las pólizas. Sandoval resalta que comprar en planos puede ahorrar entre dos y cuatro puntos de tasa respecto a un inmueble terminado, lo que influye directamente en el balance de costo y beneficio.
Para quienes consideran invertir, los expertos sugieren analizar variables críticas. Se recomienda la inversión si el crédito es subsidiado, si se compra en planos a constructoras con trayectoria y en zonas de expansión con visión a largo plazo. Por el contrario, se desaconseja si se busca una renta pasiva a corto plazo o si el precio del metro cuadrado es excesivo y no está respaldado por el valor del barrio.
Finalmente, es fundamental definir el presupuesto antes de elegir un proyecto. Para una persona con un sueldo de $1.000, la capacidad de endeudamiento varía drásticamente según el crédito: un hipotecario normal al 9% podría prestar unos $35.000, el Miti Miti cerca de $50.000 y el Credicasa del Biess hasta $80.000. En cuanto a los tiempos, los compradores deben prever entre seis y doce meses de preventa y de doce a veinticuatro de obra, sumando un periodo de hasta tres años hasta la entrega final. Respecto a factores externos, se anticipa que el fenómeno de El Niño podría generar retrasos de tres a cuatro meses en los cronogramas de entrega.