economiaEMISIÓN OCULTA: El Gobierno no dice, pero la plata circuló
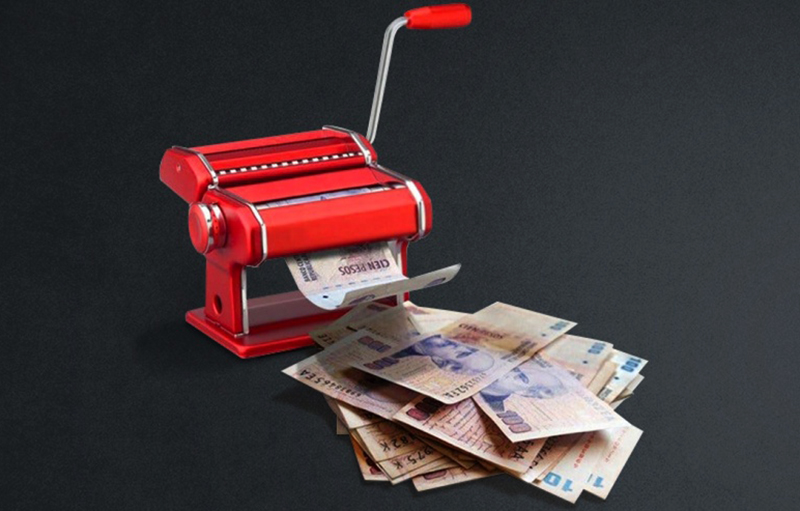
La emisión monetaria creció aunque el Gobierno sostenga lo contrario. No lo hizo por financiamiento directo del déficit, sino por tres canales concretos que aumentaron la cantidad de dinero en la economía. Un estudio del economista heterodoxo Estanislao Malic, confirma la expansión monetaria por compra de dólares, utilidades del Banco Central e intereses de la deuda. El primero fue la compra de divisas. El Banco Central emitió pesos para adquirir dólares y acumular reservas. En muchos casos, esos dólares ya estaban dentro del sistema financiero local, por ejemplo a partir del blanqueo, pero al comprarlos el Central igual expandió la cantidad de pesos en circulación. El segundo canal fue la transferencia de utilidades del Banco Central al Tesoro. Las devaluaciones generan ganancias contables en el balance del BCRA. Cuando esas utilidades se giran al Tesoro, implican emisión monetaria, aunque no aparezcan como financiamiento directo del gasto. El tercero fue el pago de intereses de la deuda en pesos. El crecimiento de los plazos fijos está asociado al aumento de la deuda pública. Los bancos pagan intereses a los depositantes con rendimientos que provienen, en gran parte, de títulos del Tesoro. Esos intereses se capitalizan y aumentan los saldos monetarios. A esto se sumó un cambio en la estructura financiera. El Gobierno reemplazó los pasivos remunerados del Banco Central por deuda del Tesoro. Eso permitió canalizar los pesos hacia el financiamiento del sector público desde el sistema bancario. En términos contables, reduce la emisión directa del BCRA, pero no elimina la liquidez existente en el sistema. Este conjunto de mecanismos fue ordenado en documento de trabajo del economista del Centro Cultural de la Cooperación (CCC), Estanislao Malic. Malic cuestiona la idea instalada de que “no hubo emisión”. Según este economista, la emisión no debe medirse por la impresión de billetes sino por el crecimiento de los agregados monetarios, que efectivamente aumentaron en este período. “La emisión monetaria no equivale a imprimir billetes. La emisión es el aumento de saldos en las cuentas bancarias originado por el Banco Central. O sea, la población tiene más cantidad de depósitos en los bancos (cajas de ahorro y cuentas corrientes) porque lo decide el Banco Central. Los billetes físicos solo se imprimen cuando los depositantes deciden retirar ese dinero por caja o cajero automático. En términos económicos, lo relevante es el aumento de los saldos contables”, explica Malic. “El período reciente muestra una expansión monetaria significativa, observable en las estadísticas públicas del Banco Central, especialmente al analizar la evolución de los agregados monetarios (M0, M1, M2 y M3)”, agrega este economista. Malic, explica uno de los cambios centrales del actual modelo: “El gobierno libertario, de forma muy acertada, dejó de emitir deuda del Banco Central, por lo que los bancos pasaron de tener activos del Banco Central a tener bonos del gobierno. Mágicamente apareció el mercado de pesos. Las colocaciones de deuda en pesos, otrora imposibles de rollear (refinanciar), pasaron a encontrar un abundante fondeo. Se terminó desde entonces el modelo de “emisión permanente” en el que Argentina estaba sumida desde el 2002′′. Pero de manera contra intuitiva, Malic no atribuye el actual repunte de la inflación a este crecimiento de la base monetaria, sino que pone en duda el vínculo mecánico entre emisión e inflación. Malic retoma la tradición de Marcelo Diamand para plantear que la inflación en Argentina responde principalmente a la restricción externa. Es decir, a la falta estructural de dólares en relación con el nivel de actividad económica. Y sostiene que la dinámica actual confirma ese análisis. Los relevamientos de las consultoras que siguen la inflación ubican la inflación de marzo en en la zona del 3%, confirmando que la suba de precios se instaló en un escalón meas alto. Los alimentos explican buena parte de la aceleración: carnes y lácteos aportaron cerca del 75% de la inflación semanal en marzo. Es un dato clave porque refleja presión en la inflación núcleo, no en los regulados. El segundo componente es la corrección de precios regulados. Pero no es un ajuste neutro. El esquema que implementó el Gobierno combina dos factores: por un lado, el costo de la energía se lleva a valores internacionales; por el otro, en transporte y distribución se fijaron mecanismos de actualización automática que corren por encima de la inflación. Eso introduce un componente inercial adicional: tarifas que indexan hacia adelante. El tercer factor, y el más relevante en el margen, son los combustibles. La suba del petróleo a nivel internacional, que volvió a ubicarse en niveles de los 100 dólares el barril, recalienta toda la estructura de costos. Pero el punto clave es que el traslado a surtidor todavía es parcial. Las estimaciones del mercado muestran que el pase a precios no está completo. Según distintos escenarios de consultoras, cada 10% de aumento en combustibles agrega entre 0,3 y 0,5 puntos de inflación mensual, y el traslado total pendiente podría implicar subas mucho mayores, incluso por encima del 20%. Eso implica algo central: parte de la inflación futura ya está determinada por aumentos que todavía no se terminaron de trasladar. Además, el impacto de los combustibles no es solo directo. Tiene efecto de segunda ronda. Aumenta costos logísticos, transporte, distribución y producción. Es un insumo transversal que se filtra en toda la economía. En este contexto, no hubo un cambio reciente en la emisión que explique esta aceleración. La expansión monetaria es previa y sostenida. Lo que explica la inflación actual es otra cosa:alimentos con presión propia, tarifas con indexación por encima de la inflación, energía a precios internacionales, y una inercia que se refuerza con estos mecanismos. Ese cuadro encaja con lo que plantea Malic, en línea con Diamand: la inflación en Argentina responde a la restricción externa y a la dinámica de costos. Y en ese marco aparece el punto más interesante del trabajo: cuando los precios suben por estos factores, el sistema necesita más dinero para funcionar. Es decir, la emisión acompaña a la inflación. No la explica. La relación entre inflación y [...] La entrada La emisión creció, pero un estudio sostiene que la inflación crece por otros motivos se publicó primero en CHACODIAPORDIA.COM .
miércoles, 25 de marzo de 2026, 09:21
AR
chacodiapordia
La emisión monetaria en Argentina creció a pesar de las afirmaciones oficiales, pero no a través del financiamiento directo del déficit fiscal. Un estudio del economista Estanislao Malic revela que la expansión de la cantidad de dinero en la economía se produjo por tres vías principales: la compra de dólares, las utilidades del Banco Central (BCRA) transferidas al Tesoro, y el pago de intereses de la deuda en pesos.
El BCRA emitió pesos para adquirir divisas, incluso dólares que ya se encontraban dentro del sistema financiero local, como los provenientes del blanqueo de capitales. Esta operación, aunque no represente una entrada nueva de divisas, incrementó la cantidad de pesos en circulación.
Otro canal de emisión fue la transferencia de utilidades del BCRA al Tesoro. Las devaluaciones generan ganancias contables para el BCRA, y al girar estas utilidades al Tesoro, se produce una emisión monetaria que no se considera financiamiento directo del gasto público.
El pago de intereses de la deuda en pesos también contribuyó a la expansión monetaria. El crecimiento de los plazos fijos está vinculado al aumento de la deuda pública. Los bancos, al pagar intereses a los depositantes con fondos provenientes de títulos del Tesoro, capitalizan esos intereses, aumentando los saldos monetarios.
Además, el Gobierno reemplazó los pasivos remunerados del BCRA por deuda del Tesoro, lo que canalizó los pesos hacia el financiamiento del sector público desde el sistema bancario. Si bien esta medida reduce la emisión directa del BCRA en términos contables, no elimina la liquidez existente en el sistema.
El economista Estanislao Malic, del Centro Cultural de la Cooperación (CCC), cuestiona la idea de que “no hubo emisión”. Malic argumenta que la emisión no debe medirse únicamente por la impresión de billetes, sino por el crecimiento de los agregados monetarios, que efectivamente aumentaron en el período analizado.
“La emisión monetaria no equivale a imprimir billetes. La emisión es el aumento de saldos en las cuentas bancarias originado por el Banco Central. O sea, la población tiene más cantidad de depósitos en los bancos (cajas de ahorro y cuentas corrientes) porque lo decide el Banco Central. Los billetes físicos solo se imprimen cuando los depositantes deciden retirar ese dinero por caja o cajero automático. En términos económicos, lo relevante es el aumento de los saldos contables”, explica Malic.
Malic destaca que las estadísticas públicas del BCRA muestran una expansión monetaria significativa, especialmente al analizar la evolución de los agregados monetarios (M0, M1, M2 y M3).
El economista también analiza los cambios centrales del modelo económico actual. “El gobierno libertario, de forma muy acertada, dejó de emitir deuda del Banco Central, por lo que los bancos pasaron de tener activos del Banco Central a tener bonos del gobierno. Mágicamente apareció el mercado de pesos. Las colocaciones de deuda en pesos, otrora imposibles de rollear (refinanciar), pasaron a encontrar un abundante fondeo. Se terminó desde entonces el modelo de “emisión permanente” en el que Argentina estaba sumida desde el 2002”, afirma Malic.
Sin embargo, Malic no atribuye el reciente repunte de la inflación a este crecimiento de la base monetaria. En cambio, pone en duda el vínculo mecánico entre emisión e inflación, retomando la tradición de Marcelo Diamand para argumentar que la inflación en Argentina responde principalmente a la restricción externa, es decir, a la falta estructural de dólares en relación con el nivel de actividad económica.
Los relevamientos de consultoras indican que la inflación de marzo se situó en torno al 3%, lo que confirma una aceleración en la suba de precios. Los alimentos explican una parte importante de esta aceleración, con carnes y lácteos aportando cerca del 75% de la inflación semanal en marzo, lo que refleja presión en la inflación núcleo, no en los precios regulados.
La corrección de precios regulados también contribuye a la inflación, pero no de manera neutra. El Gobierno implementó un esquema que combina la actualización del costo de la energía a valores internacionales y mecanismos de actualización automática en transporte y distribución que superan la inflación, introduciendo un componente inercial adicional.
La suba del petróleo a nivel internacional, que volvió a situarse en niveles de los 100 dólares el barril, también recalienta la estructura de costos, aunque el traslado a los surtidores todavía es parcial. Las estimaciones del mercado sugieren que cada 10% de aumento en los combustibles agrega entre 0,3 y 0,5 puntos de inflación mensual, y el traslado total pendiente podría implicar subas aún mayores, incluso por encima del 20%.
En este contexto, Malic argumenta que la expansión monetaria es previa y sostenida, y que la inflación actual se explica por otros factores: alimentos con presión propia, tarifas con indexación por encima de la inflación, energía a precios internacionales y una inercia que se refuerza con estos mecanismos.
Este cuadro encaja con la perspectiva de Malic, en línea con Diamand, de que la inflación en Argentina responde a la restricción externa y a la dinámica de costos. En este marco, Malic señala que cuando los precios suben por estos factores, el sistema necesita más dinero para funcionar, lo que implica que la emisión acompaña a la inflación, pero no la explica.
La relación entre inflación y emisión es, según Malic, inversa. En economías con inflación, el aumento de precios genera la necesidad de más dinero para sostener el nivel de actividad. El Estado gasta más en términos nominales, los bancos expanden el crédito y los intereses crecen. En muchos casos, la inflación impulsa la emisión y no al revés.
El debate, por lo tanto, no es solo si hubo emisión, que la hubo, sino qué rol cumple en la dinámica inflacionaria. Y ahí es donde el diagnóstico oficial choca con sus límites.