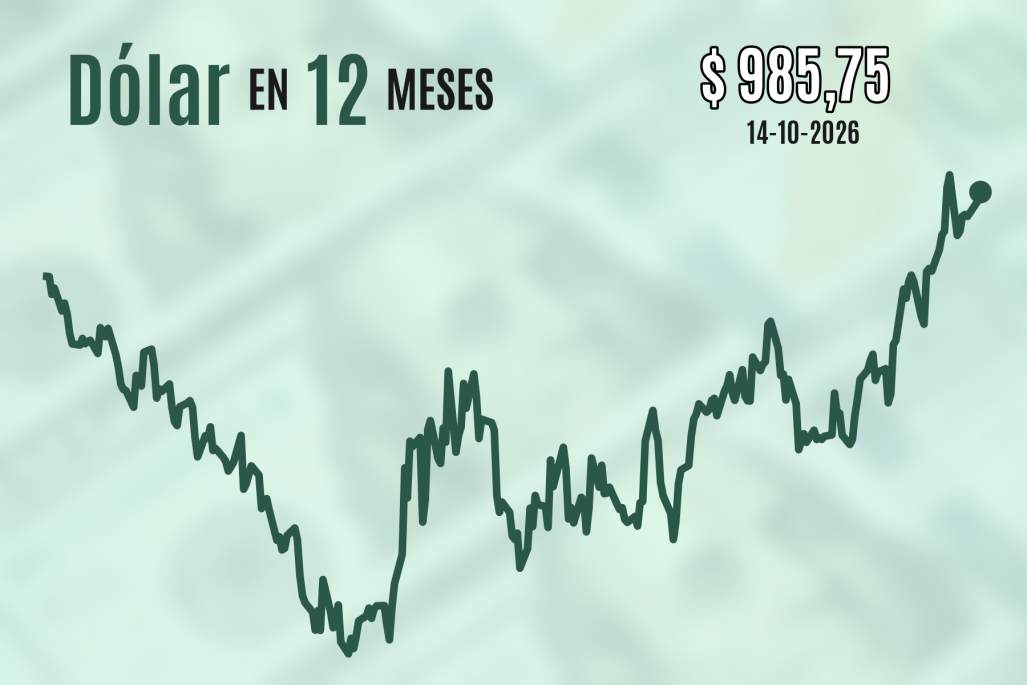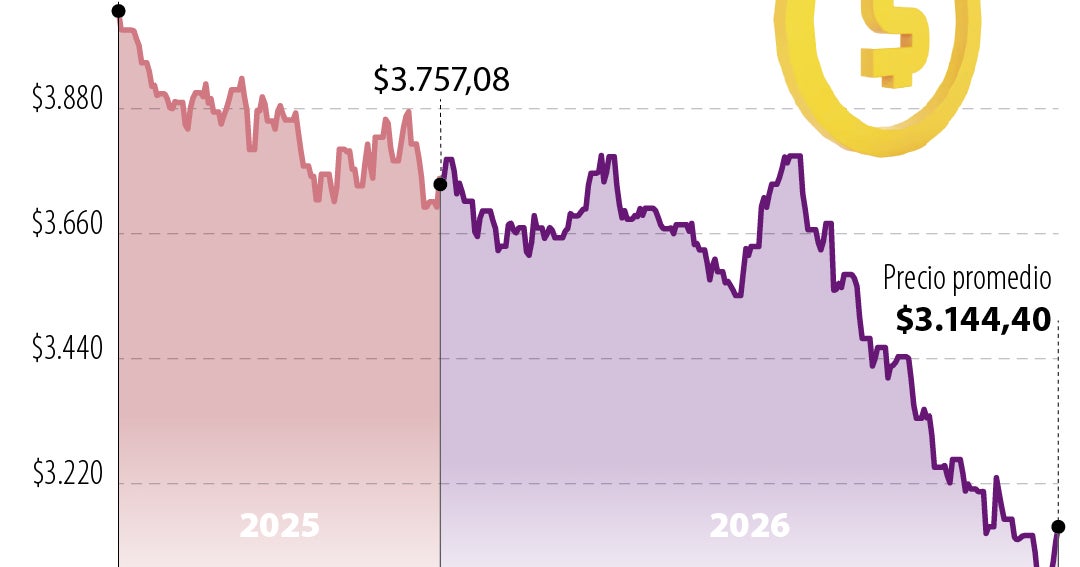
El mercado cambiario en Colombia ha experimentado un movimiento significativo en los últimos días. El precio del dólar ha vivido el segundo mayor rebote del mes y uno de los más pronunciados de lo que va del año, marcando un giro temporal en la tendencia bajista que había predominado en periodos anteriores. Desde el pasado lunes, cuando la Tasa Representativa del Mercado (TRM) se ubicaba en $3.048,12, la divisa ha registrado un incremento de $96,3, cerrando el promedio de negociación más reciente en $3.144,40.
Este comportamiento responde a una combinación de factores técnicos internos y dinámicas económicas globales. En primer lugar, se identifica un factor técnico doméstico relacionado con la menor disponibilidad de dólares en las entidades financieras. Esta situación se refleja en una posición propia de contado (PPC) negativa, que ocurrió en un contexto donde el peso colombiano venía registrando una fuerte valorización.
Para profundizar en este fenómeno, Mauricio Acevedo, estratega de divisas y derivados de Corficolombiana, explicó que lo que se está observando en las entidades financieras es, en términos prácticos, una disminución en el saldo de la caja. Según Acevedo, los bancos mantienen un inventario compuesto por saldos en dólares y saldos en pesos para poder ejecutar sus operaciones. El problema surge cuando se presentan demasiadas operaciones en una sola dirección; específicamente, cuando una gran cantidad de clientes desean vender dólares a futuro.
En estos casos, para poder concretar dichos negocios, las entidades financieras deben vender esa posición y comprar pesos para entregárselos al cliente en el futuro, lo que provoca que los saldos en caja de los bancos disminuyan. Cuando ocurre esta reducción de liquidez en la caja de las entidades, el precio del dólar se presiona al alza, generando un movimiento ascendente. El experto señaló que, en experiencias pasadas, estos movimientos han tenido una duración aproximada de 15 días, tiempo en el cual las entidades financieras logran reorganizar sus cajas. Además, Acevedo sugirió que este rebote podría estar vinculado a una toma de utilidades, ya que la moneda se encontraba en niveles muy bajos en días previos.
Paralelamente al factor interno, existe una razón de carácter global: el fortalecimiento de la moneda estadounidense. Esta tendencia ha puesto presión sobre las monedas de países emergentes, provocando que muchas de ellas pierdan valor en comparación con su comportamiento de los últimos meses. David Cubides, economista jefe de Banco de Occidente, confirmó que se ha observado un dólar más fuerte a nivel mundial frente a diversas monedas importantes. Para Cubides, este incremento es un tema regional y global, describiendo la situación actual como un "descanso" necesario después de que la divisa tuviera una caída bastante fuerte.
Es importante recordar que, durante las dos semanas previas a este rebote, el dólar no solo acentuó su tendencia a la baja, sino que alcanzó niveles que no se habían visto desde principios de octubre de 2018. Este descenso fue impulsado, entre otros factores, por la entrada masiva de remesas y la monetización de las ayudas internacionales prometidas al país para atender la emergencia derivada del sismo ocurrido el 10 de agosto.
A pesar de la subida reciente, los analistas coinciden en que esto no representa una reversión de la tendencia general observada desde hace aproximadamente un año. José Luis Hernández, jefe de operaciones de la corredora Corficolombiana, sostiene que el mercado ha encontrado un "piso" y califica esta corrección como saludable.
Hernández destacó que el "carry trade" sigue siendo un factor relevante. Esta estrategia financiera consiste en financiarse en una moneda de bajo rendimiento para invertir en otra que ofrezca mayores retornos, beneficiándose así del diferencial de tasas de interés. En este sentido, el peso colombiano ha sido una de las monedas favoritas para los operadores de carry trade, generando este año una rentabilidad al contado superior al 20%, posicionándose como el mejor desempeño de los mercados cambiarios a nivel mundial.
En conclusión, aunque la menor liquidez de contado en las entidades financieras ha evidenciado que existen factores técnicos capaces de generar correcciones de corto plazo —incluso cuando el peso es atractivo para el carry trade—, los expertos mantienen la lectura de que se trata de una movida temporal y no de un cambio estructural en la tendencia del precio del dólar.