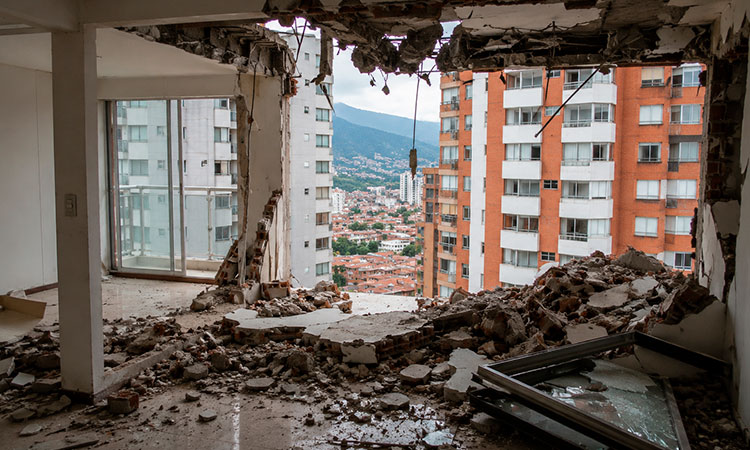
El terremoto que sacudió la ciudad de Cali el pasado 10 de agosto de 2026 dejó a su paso una estela de destrucción material y humana. Sin embargo, más allá de los edificios agrietados y las viviendas evacuadas, ha comenzado a emerger una tragedia silenciosa que no aparece en las fotografías aéreas: la crisis financiera de miles de familias que, tras el sismo, han perdido la capacidad de cumplir con sus obligaciones económicas.
La realidad jurídica posterior a un desastre natural es cruda. Para muchos damnificados, existe la falsa percepción de que el hecho de haber sufrido el sismo extingue automáticamente las deudas o permite una declaración inmediata de insolvencia. No obstante, los expertos advierten que un terremoto no borra las obligaciones financieras. Mientras que los segundos del sismo fueron fugaces, las cuotas de créditos hipotecarios, tarjetas de crédito, préstamos vehiculares y servicios públicos continúan acumulándose, a menudo agravadas por intereses de mora.
Un caso recurrente es el de los propietarios de viviendas hipotecadas que, debido a daños estructurales, han sido obligados a evacuar sus inmuebles. Estas personas se enfrentan a la "matemática del desastre": deben seguir pagando la cuota del banco por una vivienda en la que no pueden residir, mientras asumen simultáneamente el costo de un nuevo arrendamiento para albergar a sus familias. Esta presión económica puede llevar rápidamente a un agotamiento de la liquidez, transformando una situación difícil en un colapso financiero.
Ante este panorama, surge la interrogante sobre la posibilidad de acogerse al régimen de insolvencia de persona natural. Según explica la abogada y periodista Ángela María Caicedo, ser damnificado no equivale jurídicamente a ser insolvente. La insolvencia es un estado legal que debe analizarse caso por caso y no es una consecuencia automática del desastre natural.
El marco legal vigente, específicamente la Ley 2445 de 2025 y el artículo 538 del Código General del Proceso, establece requisitos estrictos para que una persona natural pueda declararse en cesación de pagos. Para acceder a estos procedimientos, el deudor o garante debe incumplir dos o más obligaciones a favor de dos o más acreedores durante más de 90 días, o enfrentar dos o más procedimientos de cobro públicos o privados. Además, estas obligaciones deben representar al menos el 30% del pasivo total.
Es fundamental diferenciar que, si bien el terremoto no otorga la insolvencia automáticamente, sí puede ser la causa real y comprobable del quebranto económico. En muchos casos, los ingresos de las familias permanecen iguales, pero los gastos se disparan debido a emergencias, reparaciones o la necesidad de nuevos alquileres. En otros escenarios, la tragedia se agrava si la persona también pierde su fuente de ingresos, creando una ecuación insostenible de menores ingresos y mayores gastos.
Se ha alertado a la ciudadanía sobre un fenómeno peligroso: la idea de dejar de pagar deliberadamente durante 90 días para intentar forzar la entrada al régimen de insolvencia. Los juristas enfatizan que la insolvencia no es un mecanismo para fabricar morosos, sino una herramienta de reorganización para quienes enfrentan una realidad económica insalvable. Una estrategia financiera errónea podría convertir un problema manejable en un desastre catastrófico.
Otro punto crítico es la relación entre los bancos y las aseguradoras. Existe un vacío de liquidez peligroso donde el banco continúa exigiendo el pago de la cuota mensual mientras la aseguradora se encuentra en proceso de estudio de daños, solicitud de documentos y visitas de ajustadores. Esta espera puede durar meses, dejando al propietario sin efectivo pero con una posible indemnización futura que aún no puede utilizar para pagar sus deudas presentes.
Para enfrentar esta situación, se recomienda a los damnificados conservar rigurosamente toda la documentación: solicitudes de indemnización, informes de ingenieros, actas de evacuación y comprobantes de gastos extraordinarios. La asesoría jurídica temprana es vital para diagnosticar si la insolvencia es realmente la alternativa adecuada o si existen otras opciones contractuales antes de que la situación escale a embargos y procesos judiciales.
La reconstrucción de Cali no solo implicará levantar muros y reforzar estructuras, sino también ejecutar una reconstrucción financiera para miles de hogares cuyos presupuestos quedaron sepultados bajo los escombros del 10 de agosto.