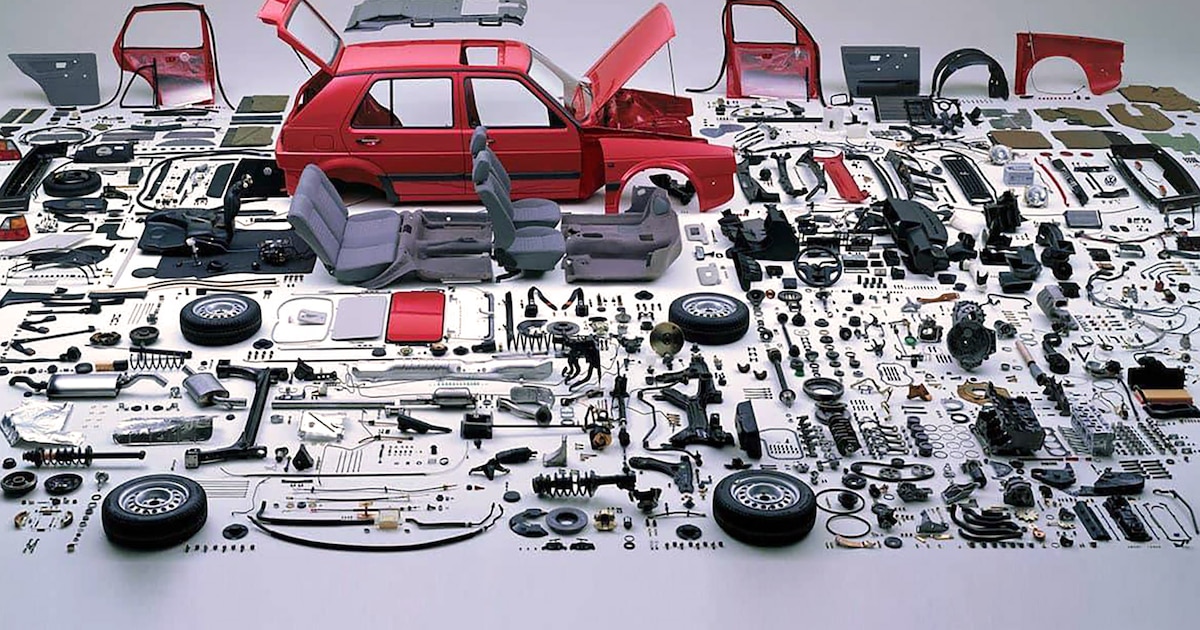
La industria autopartista en Argentina ha finalizado el primer semestre de 2026 atravesando un escenario de retroceso interanual significativo. De acuerdo con los datos suministrados por el informe de junio de la Asociación de Fábricas Argentinas de Componentes (AFAC), el nivel de actividad del sector registró una caída del 6,7% en comparación con el mismo periodo del año anterior. Esta tendencia a la baja no fue aislada, sino que afectó de manera uniforme a todos los rubros que integran el sector, reflejándose en diversos indicadores oficiales analizados por la entidad.
Uno de los puntos más críticos del reporte se encuentra en la relación directa que mantiene esta industria con la producción automotriz nacional. Fue precisamente en este indicador donde se manifestó la contracción más severa, con un retroceso del 18,3% respecto al primer semestre de 2025. La situación no mostró una recuperación inmediata hacia el cierre del periodo; en junio, el último mes para completar la primera mitad del año, se registró una baja adicional del 1,9% en relación con la actividad observada en mayo.
En lo que respecta al comercio exterior, el desempeño de las exportaciones de autopartes siguió una trayectoria proporcional al índice general de retroceso del sector. El acumulado del primer semestre muestra una reducción del 7,2% en los envíos al exterior. No obstante, el informe destaca un dato positivo puntual: durante el mes de junio, las exportaciones experimentaron una recuperación del 12,7% en comparación con el mes de mayo, aunque esto no fue suficiente para revertir la tendencia negativa del semestre.
Por otro lado, el mercado de reposición, que constituye el otro gran universo de consumo para los fabricantes de componentes, presentó un panorama ligeramente menos adverso, aunque mantuvo cifras negativas. Para medir el comportamiento de este segmento, se utiliza habitualmente la venta de combustible como referencia. Entre enero y junio de 2026, las ventas alcanzaron los 9.351.504 metros cúbicos, lo que representa una disminución del 0,7% respecto al año previo. Sin embargo, en junio se registró una caída más pronunciada, situándose en un 5,8% respecto a mayo.
El análisis de AFAC atribuye esta baja generalizada a una combinación de factores internos y externos. A nivel interno, se identifica una menor demanda por parte de las terminales automotrices, las cuales han reducido su volumen de producción debido a una retracción en las ventas de vehículos, afectando tanto al mercado doméstico como al de exportaciones. En el plano externo, el factor determinante ha sido la desaceleración económica de Brasil, que es el principal destino tanto de los vehículos terminados como de las autopartes producidas en Argentina. Según el reporte, el sector enfrenta un contexto desafiante debido a esta caída simultánea de la actividad local e internacional.
Ante este escenario, la entidad ha reiterado las advertencias sobre los riesgos que pesan sobre la sustentabilidad de las empresas y la estabilidad del empleo en toda la cadena de valor. AFAC insistió en la urgencia de fortalecer la competitividad mediante medidas concretas que permitan reducir los costos logísticos y las cargas tributarias. Asimismo, solicitaron la implementación de políticas de incentivo específicas para la producción y exportación de autopartes, extendiendo este pedido a todo el sector automotriz en general.
La gravedad de la situación queda evidenciada al comparar el desempeño del rubro con el resto de la industria. El Índice de Producción Industrial (IPI) de Autopartes cayó un 6,7% acumulado a junio, mientras que el IPI general de la industria manufacturera descendió un 2,2%. Esta disparidad confirma que el retroceso del sector autopartista ha sido considerablemente más profundo que el promedio de la industria nacional.
Finalmente, el documento de AFAC hace un llamado a la coordinación entre el Estado y el sector privado para revertir la tendencia. Propone avanzar en acuerdos sectoriales, mejorar la integración local de componentes y fomentar la inserción de las empresas argentinas en los mercados internacionales. La integración de partes locales es, actualmente, la mayor preocupación del sector, coincidiendo con debates globales similares en Estados Unidos, Europa y Brasil.
El núcleo del problema reside en la necesidad de redefinir la clasificación de las partes locales o regionales. El mecanismo que anteriormente beneficiaba a los fabricantes ahora resulta perjudicial, debido principalmente a la importación de componentes chinos. Estos productos son ensamblados con una integración local muy baja para obtener el producto final que luego se utiliza en automóviles nacionales o se exporta como industria local. Si bien este modelo permitió bajar costos de producción hace algunos años, actualmente es el esquema que utiliza la industria china para ensamblar en diversos mercados sin requerir una producción local suficiente.
En conclusión, la coyuntura detallada por AFAC subraya la necesidad de adoptar políticas activas y una estrategia articulada para recuperar la producción y sostener el empleo, obligando al sector a repensar su modelo productivo frente a la volatilidad internacional y las restricciones internas.