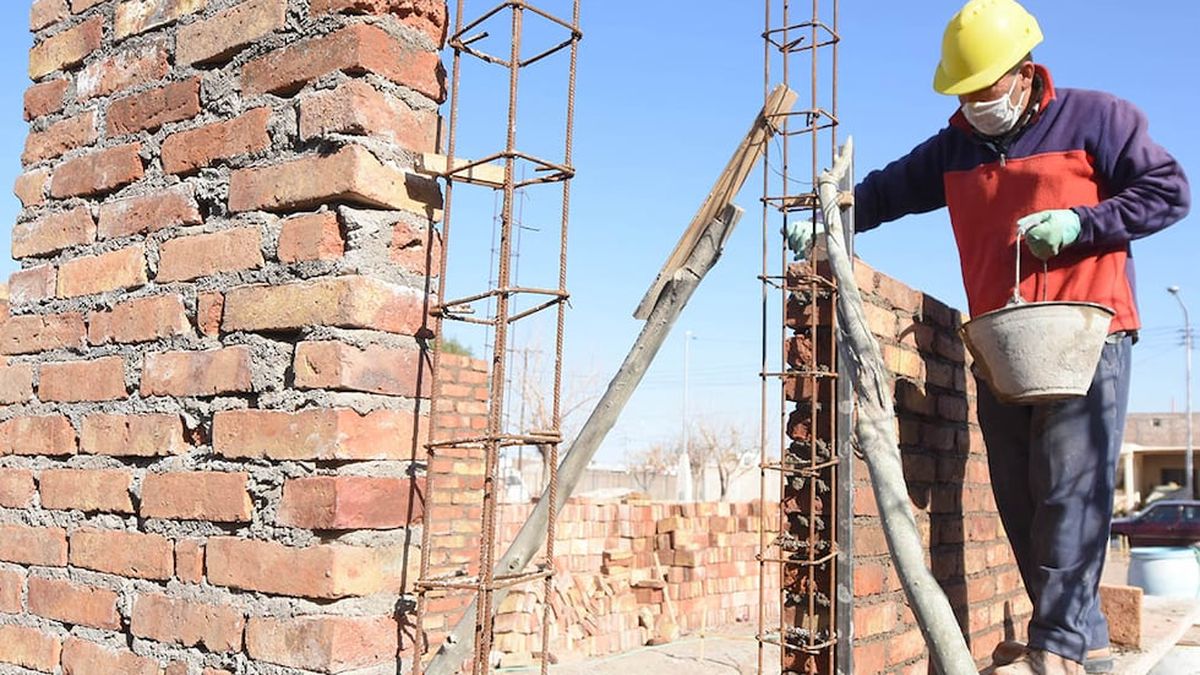
El déficit de viviendas en Argentina se ha consolidado como uno de los problemas estructurales más persistentes, afectando el bienestar de la población de manera silenciosa pero profunda. Este fenómeno tiene sus raíces más cercanas en la ruptura de los contratos ocurrida en el año 2002, un evento que provocó que los créditos hipotecarios se volvieran escasos, con plazos de devolución muy cortos y costos extremadamente onerosos para los solicitantes.
Las estadísticas reflejan la magnitud de este retroceso en el acceso a la propiedad. En el año 2004, el 83% de los hogares argentinos eran propietarios de su vivienda, mientras que solo el 17% se encontraba en condición de alquiler. En la actualidad, estas proporciones han sufrido una alteración significativa: la tasa de propietarios descendió al 75%, mientras que la de inquilinos aumentó hasta alcanzar el 25%. Esta tendencia evidencia que el acceso a la casa propia se ha tornado cada vez más difícil para un sector creciente de la sociedad.
A este problema habitacional se ha sumado, en el último tiempo, un deterioro severo en el mercado laboral del sector construcción. Desde noviembre de 2023, la actividad ha perdido 63.000 puestos de trabajo. Esta cifra es especialmente alarmante, ya que representa aproximadamente la cuarta parte de toda la reducción del empleo privado formal registrada en el mismo período. La construcción se ha posicionado como uno de los sectores más castigados por la recesión económica y el freno en la obra pública, convirtiendo su recuperación en una de las urgencias más apremiantes de la economía nacional.
En este escenario, surge el análisis de un instrumento financiero con un potencial considerable: el Fondo de Garantía de Sustentabilidad (FGS). Este fondo, constituido con los ahorros previsionales que anteriormente administraban las AFJP, cuenta actualmente con un capital de unos 75.000 millones de dólares. Sin embargo, la composición de sus inversiones presenta una concentración marcada: cerca del 80% de los recursos se destinan a financiar al Estado nacional mediante la compra de títulos públicos, mientras que el resto se distribuye en otras colocaciones, incluyendo una porción relevante en acciones de empresas privadas.
Ante esta situación, se estudia la posibilidad de reasignar una parte de estos fondos para expandir el crédito hipotecario destinado a la construcción de viviendas. Para evaluar el impacto de tal medida, se ha realizado un ejercicio de simulación basado en un estudio de la Comisión Económica para América Latina y el Caribe (CEPAL). Según los datos de dicho organismo sobre el caso de Chile, cada millón de dólares invertido en la construcción de viviendas genera alrededor de 23 empleos anuales directos.
Al aplicar esta relación al contexto argentino, se estima que para recuperar los 63.000 puestos de trabajo perdidos en el sector sería necesaria una inversión de aproximadamente 2.700 millones de dólares. Lo más relevante de este análisis es que dicha suma representa apenas el 4% del total del fondo previsional.
El atractivo de la propuesta aumenta al considerar el efecto multiplicador. El estudio de la CEPAL indica que la inversión en viviendas genera un 50% adicional de empleo indirecto en sectores complementarios como la industria, el comercio y los servicios. De implementarse una gestión más eficiente del fondo, se podrían generar cerca de 100.000 puestos de trabajo entre directos e indirectos. Esta cantidad equivale a más del 40% de la totalidad de los empleos privados formales perdidos desde fines de 2023.
Además, el análisis pone de relieve inconsistencias en el diseño actual del FGS respecto a su finalidad previsional. Mientras que la normativa vigente impide usar los recursos para cancelar juicios previsionales con sentencia firme o saldar deudas con cajas provinciales no transferidas a la Nación, sí permite financiar al Estado nacional y adquirir acciones de empresas privadas.
La propuesta sugiere que, en el corto plazo, una afectación marginal de los recursos del FGS podría canalizarse a través de financiamiento a bancos públicos y privados. Estas entidades, que ya poseen la experiencia y tecnología para gestionar créditos hipotecarios, orientarían los préstamos a familias que no poseen vivienda propia. El esquema contemplaría plazos superiores a los veinte años y tasas de interés moderadas, buscando que la cuota mensual sea comparable al costo de un alquiler.
Desde la perspectiva del fondo, esta maniobra ofrecería una rentabilidad superior a la histórica y un riesgo menor que muchas de sus inversiones actuales. La viabilidad de la iniciativa se ve reforzada por la considerable capacidad ociosa que posee hoy el sector de la construcción, lo que permitiría una reacción rápida ante el aumento de la demanda sin requerir largos plazos de maduración.
Finalmente, la experiencia internacional respalda este enfoque, ya que en países organizados los ahorros previsionales suelen ser el soporte principal del crédito hipotecario. Si bien Argentina requiere una reforma integral de su sistema previsional y del Fondo de Garantía, una asignación pequeña de estos recursos hacia la vivienda podría ofrecer una solución eficaz y rápida para combatir simultáneamente el déficit habitacional y la crisis del empleo.