Durante el mes de julio, los trabajadores en el Perú recibieron el pago de su gratificación, un beneficio económico que, en la mayoría de los casos, equivale a un sueldo completo. No obstante, para aquellos empleados que forman parte de la planilla media de las micro y pequeñas empresas (MYPE), este monto representó la mitad de un sueldo. Esta inyección de liquidez en los bolsillos de los ciudadanos ha generado un escenario propicio para que las entidades financieras activen diversas estrategias con el objetivo de captar dicho dinero.
Una parte considerable de los usuarios manifestó su intención de destinar estos fondos al ahorro. Esta tendencia abre la posibilidad de que el capital sea depositado en el sistema financiero a través de diversos instrumentos, tales como cuentas de ahorros, depósitos a plazo fijo o incluso inversiones más sofisticadas en fondos mutuos y en la Bolsa de Valores de Lima. Ante esta oportunidad, los bancos han impulsado campañas específicas diseñadas para atraer el capital de los trabajadores.
Entre las ofertas actuales, destaca la propuesta del BBVA, que ha lanzado una campaña dirigida específicamente a los usuarios de su tarjeta Visa Signature. La entidad propone que los clientes realicen consumos de 500 soles cada semana durante el mes de agosto; a cambio, el banco otorgará un incentivo de 5,000 puntos. Por otro lado, Compartamos Banco ha optado por atraer a los ahorradores mediante una cuenta de ahorro que ofrece tasas de interés del 4,60%, permitiendo la apertura de cuentas con montos desde los 500 soles.
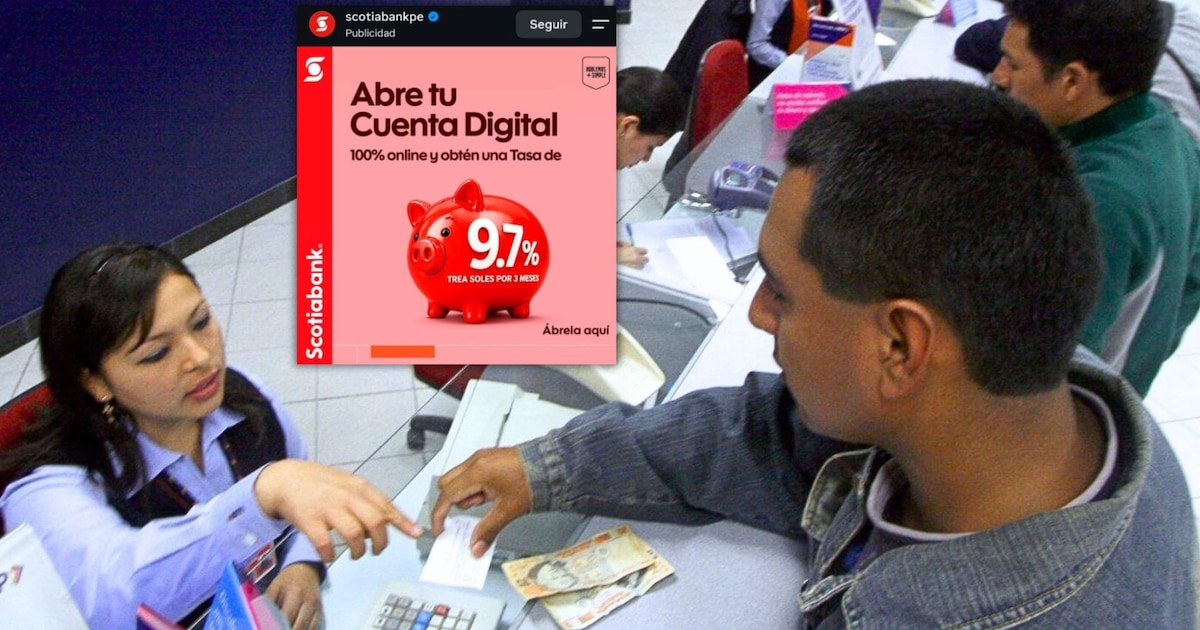
Sin embargo, la propuesta más llamativa en términos de rentabilidad numérica es la presentada por Scotiabank. Esta entidad ha puesto en marcha una cuenta de ahorro digital que ofrece una Tasa de Rentabilidad Efectiva Anual (TREA) del 9,7%. Es fundamental precisar que este producto se diferencia de los depósitos a plazo fijo en que no inmoviliza el dinero, aunque sí permite un número limitado de retiros mensuales.
Para comprender el alcance real de esta oferta, es necesario analizar qué es la TREA. La Tasa de Rentabilidad Efectiva Anual es el indicador que calcula el valor que el dinero generaría si se mantuviera durante un año completo. En el caso específico de Scotiabank, aunque la cifra anunciada es del 9,7%, existen condiciones contractuales estrictas. Esta tasa es promocional y solo es válida por un periodo de tres meses. Por lo tanto, si un usuario mantiene sus fondos durante un año entero, el cálculo del 9,7% no se aplicaría a la totalidad del tiempo, sino que sería proporcional únicamente a los primeros tres meses.
Para ilustrar este funcionamiento, se puede tomar como ejemplo un depósito de 2,000 soles. Si la TREA del 9,7% se aplicara durante un año completo, el usuario obtendría un beneficio extra de 194 soles. No obstante, debido a que el producto de Scotiabank limita esta tasa a tres meses, el resultado real al finalizar dicho periodo sería de aproximadamente 46,75 soles. Además, es importante señalar que esta condición aplica exclusivamente para la primera cuenta digital creada por el usuario, orientándose así a la captación de clientes nuevos.
Scotiabank ha detallado que esta rentabilidad es estrictamente promocional. Para aquellos usuarios que mantengan un saldo promedio mensual de 1,000 soles en su cuenta digital sin realizar movimientos durante 12 meses, se aplicará una TREA del 0%, calculada sobre una Tasa Efectiva Anual (TEA) del 0%. Esto implica que, fuera del periodo promocional o bajo ciertas condiciones de inactividad, el interés anual sería de 0 soles, manteniendo un saldo mínimo de equilibrio también de 0 soles.
En resumen, el sector bancario peruano busca aprovechar la liquidez generada por las gratificaciones de julio mediante una mezcla de incentivos por consumo y tasas de interés atractivas, aunque estas últimas suelen estar sujetas a plazos limitados y condiciones específicas de aplicación.