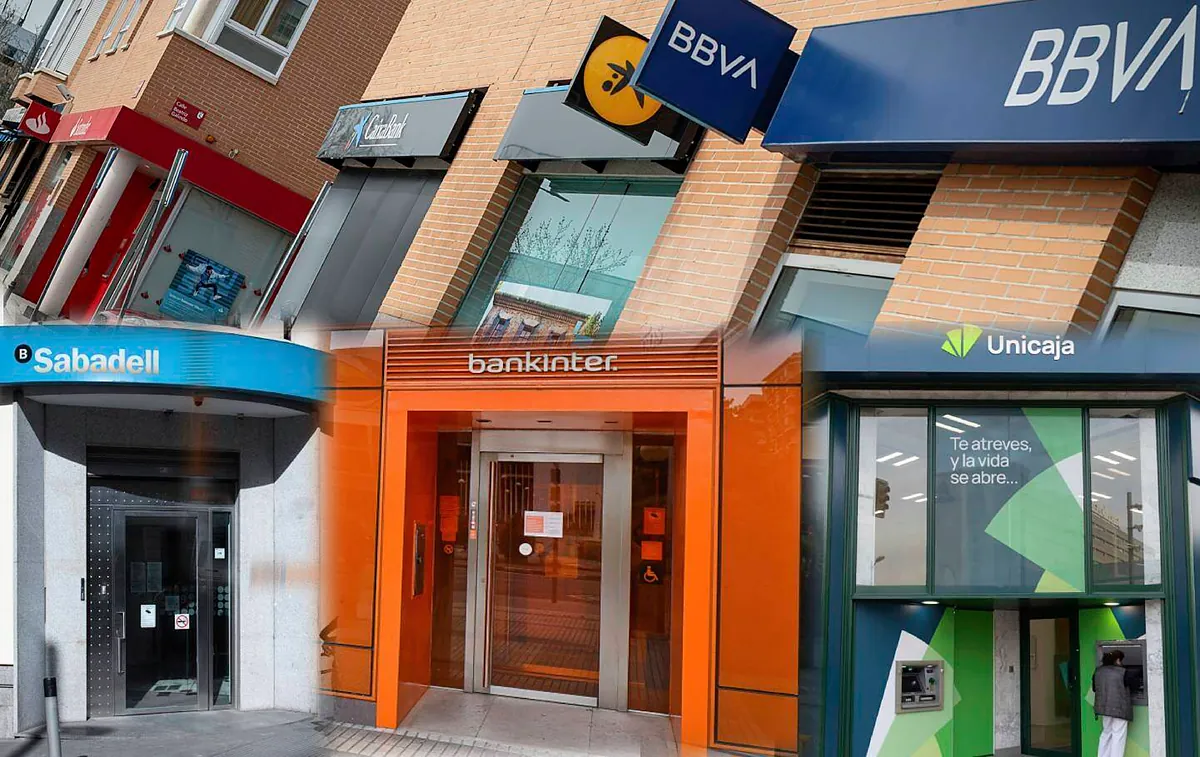
El sector de la banca cotizada en España atraviesa un periodo de notable prosperidad, consolidando un "momento dulce" impulsado por una combinación favorable de factores macroeconómicos. La estabilidad en el entorno de los tipos de interés, sumada a una demanda crediticia que se mantiene sólida, ha creado un escenario idóneo que se refleja directamente en las cuentas de resultados de las principales entidades financieras del país.
Esta coyuntura ha permitido que las seis entidades cotizadas cierren la primera mitad del año con un exceso agregado de solvencia que asciende a los 10.745 millones de euros sobre sus propios objetivos internos. Este volumen de capital excedente actúa como una hucha estratégica que los bancos pueden destinar a diversas finalidades: desde la distribución de dividendos para remunerar a sus accionistas, hasta el apuntalamiento del negocio mediante la búsqueda de oportunidades de adquisición o la optimización de sus procesos operativos internos.
Dentro de este reparto, el Banco Santander destaca como la entidad con mayor músculo financiero, concentrando más de la mitad de este capital excedente con una cifra de 6.168 millones de euros. Al cierre de junio, el banco registró una ratio de capital de máxima calidad (CET1) del 14%, situándose por encima de los niveles del año anterior y superando su objetivo interno, fijado entre el 12,8% y el 13% para finales de ejercicio. El rango operativo de la entidad se mueve actualmente entre el 12% y el 13%.
No obstante, Santander deberá gestionar en el segundo semestre el impacto financiero derivado de la compra de Webster, una operación que consumirá aproximadamente 150 puntos básicos de capital. A pesar de ello, la generación orgánica de capital prevista para el tercer y cuarto trimestre permitirá que la entidad cumpla con sus objetivos de solvencia para el cierre de 2026, aunque es probable que en ese momento no disponga de capital en exceso, el cual comenzaría a generarse nuevamente a partir de enero. De cara al futuro, la hoja de ruta del banco prevé beneficios superiores a los 20.000 millones de euros para 2028, lo que impulsaría la solvencia por encima del 13% desde el próximo año y hasta el final de su plan estratégico 2026-2028.
Por su parte, BBVA se posiciona como la segunda entidad con mayor excedente, disponiendo de 3.811 millones de euros sobre sus metas internas. Su ratio CET1 al cierre de junio se situó en el 12,90%, una cifra inferior al 13,34% del mismo periodo del año previo, descenso atribuido principalmente a la intensa política de dividendos y la recompra de acciones. En el contexto de la opa fallida sobre Sabadell, BBVA ha intensificado su retribución al accionista dentro de su plan estratégico 2025-2028, con la previsión de repartir 36.000 millones de euros. Solo con cargo a los resultados de 2025, distribuyó 5.200 millones, lo que supone un incremento del 30% respecto al año anterior. Además, la entidad ejecutó un programa extraordinario de recompra de títulos por 3.960 millones —el mayor de su historia— que finalizó en agosto, y ha anunciado un nuevo extraordinario de 2.000 millones, del cual ya se ha puesto en marcha el primer tramo de 1.000 millones. BBVA mantiene un compromiso de repartir el exceso de solvencia que supere el 12%, manteniendo su objetivo general entre el 11,5% y el 12%.
CaixaBank presenta una situación distinta, con una hucha que alcanza los cien millones de euros. Entre junio de 2025 y junio de 2026, el banco elevó su ratio CET1 del 12,47% al 12,54%. Sin embargo, la entidad también ha endurecido sus criterios internos, incrementando su objetivo de capital del rango 11,5%-12,25% al 11,5%-12,5%, lo que ha reducido ligeramente el volumen de su hucha en comparación con el año pasado. El consejero delegado, Gonzalo Gortázar, ha subrayado que la prioridad de la entidad es el crecimiento orgánico, seguida de una política de remuneración atractiva que oscile entre el 50% y el 60% del beneficio.
Sabadell, por su parte, dispone de un excedente similar al de CaixaBank, cifrado en 113 millones de euros. Al cierre del primer semestre, su ratio CET1 fue del 13,16%, ligeramente superior a su objetivo del 13%. El plan estratégico 2025-2027 de la entidad prevé una distribución de 6.450 millones entre dividendos y recompras, cifra que incluye el macrodividendo de 2.500 millones abonado tras la venta de TSB. Cabe señalar que su solvencia es ligeramente menor que la del año anterior debido al incremento de la remuneración al inversor utilizado como medida defensiva ante la opa de BBVA.
En un camino diferente se encuentra Bankinter, que mantiene una política atípica al no hacer pública su meta interna de capital ni distribuir el capital en exceso. Es la única entidad que ha mantenido un pay-out constante del 50% del beneficio, incluso en periodos de crisis. Su ratio CET1 ascendió al 12,91% frente al 12,57% del ejercicio previo, mientras que la compra de Tulp en los Países Bajos tuvo un impacto marginal de 15 puntos básicos en su capital.
Finalmente, Unicaja muestra un músculo de solvencia destacado con un ratio CET1 del 15,8% en junio, situándose muy por encima de su exigente objetivo del 14%, lo que le deja un exceso de 553 millones de euros. La entidad malagueña, que apuesta por un proyecto en solitario, utiliza este colchón para compras estratégicas en el negocio de consumo, como la adquisición de activos de WiZink (plataforma de financiación al consumo y negocio de tarjetas en Portugal), y para elevar su pay-out al 95% del resultado para el año en curso y el siguiente.