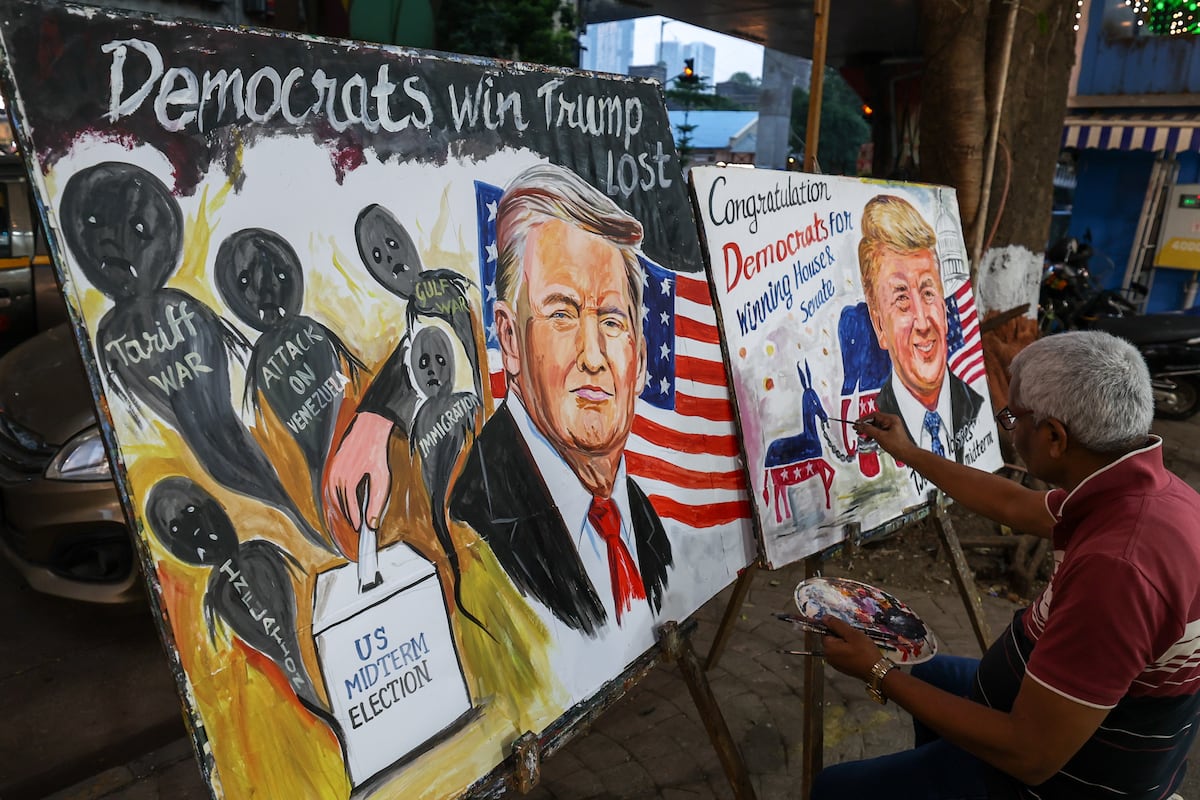
Donald Trump ha sufrido una debacle electoral que ha dejado al presidente de Estados Unidos sin el control del poder legislativo. La marea demócrata ha logrado arrebatarle con suficiencia el mando tanto del Senado como de la Cámara de Representantes. A pesar de este resultado, el mandatario conserva la jefatura del Ejecutivo y mantiene su amplia capacidad de veto, configurando un escenario de gobierno dividido.
Lejos de reaccionar con temor ante este cambio de rumbo en la política estadounidense, los mercados financieros han recibido el triunfo demócrata con subidas generalizadas. Tras casi dos años de incertidumbre marcada por los mensajes de Trump en Truth Social y la dificultad de los inversores para discernir la seriedad de sus anuncios, el nuevo Congreso es percibido como un contrapeso necesario. Este entorno anticipa una reducción de los sobresaltos que han caracterizado el periodo, incluyendo eventos como el desplome del llamado Día de la Liberación en abril de 2025 —operación que terminó con el régimen de Nicolás Maduro en Venezuela— y la guerra en Oriente Próximo tras el bombardeo de Irán.
Desde la perspectiva de J. Safra Sarasin Sustainable AM, la contundencia del resultado electoral no ha dejado margen a Donald Trump para impugnar los comicios, lo que elimina parte de la prima de riesgo que un resultado disputado habría incorporado a los precios de los activos. Analistas sugieren que este vuelco cambia menos de lo que parece, aunque para el mercado el impacto sea positivo. Algunos expertos señalan que, aunque Trump se presentaba como promercado, sus acciones fueron contrarias, promoviendo aranceles que encarecen los costes y leyes que fomentan el desequilibrio fiscal, bajo el paradigma de la denominada “Una gran y hermosa ley”. A esto se suma la incertidumbre generada por el ataque a Irán y el incremento en los precios de la energía.
El resultado es interpretado por diversos analistas como un escenario óptimo: un Congreso demócrata equilibrado por las capacidades de veto del presidente ante posibles aumentos del gasto. UBS ha descrito esta situación metafóricamente como “arena en los engranajes legislativos”, previendo fricciones en lugar de cambios bruscos de política.
Sin embargo, el mapa sectorial sí presenta variaciones. Mathieu Racheter, de Julius Baer, indica que las implicaciones políticas son más favorables para las energías limpias, mientras que suponen desafíos para la banca, el petróleo, el gas y el sector de la inteligencia artificial y tecnologías de la información. No obstante, la mayoría de los analistas no considera que el ciclo inversor tecnológico esté muerto. MacroYield afirma que el resultado electoral no paralizará la inversión en IA, y UBS ha elevado su previsión de inversión en este campo a un billón de dólares para este año y a 1,4 billones para 2027, aunque advierte que una mayor volatilidad podría ser la nueva normalidad. En este sentido, se confía en que la retórica contraria a la IA haya sido un argumento de campaña y que los demócratas adopten una postura pragmática. Actualmente, el mercado castiga a los centros de datos y a Elon Musk, pero protege a las grandes tecnológicas.
El sector de la defensa se encuentra notablemente afectado. La gestora Wellington anticipa que el gasto en defensa será más controvertido y que el Capitolio planteará preguntas más incisivas sobre las competencias presidenciales en materia de guerra, la situación en Ucrania, Irán y el uso de la autoridad ejecutiva en el extranjero. Por su parte, la banca enfrenta una mayor supervisión y menos margen para la desregulación, según Julius Baer y T. Rowe Price.
En el ámbito farmacéutico, existe incertidumbre regulatoria y presión sobre los precios. Aberdeen prevé que los demócratas busquen revocar los recortes sanitarios de la “gran y hermosa ley”. Esto se ha reflejado en Bolsa con fuertes subidas en hospitales (HCA Healthcare subió un 10%) y aseguradoras de Medicaid (Centene subió un 7,5%), mientras que las grandes farmacéuticas como Merck, Johnson & Johnson o Pfizer registran ganancias moderadas entre el 1,7% y el 2,7%.
Los bonos han sido los activos que mejor han reaccionado. La rentabilidad del Treasury a 10 años cedió seis puntos básicos, situándose en torno al 4,9%. MacroYield destaca que se reducen las posibilidades de nuevas medidas de expansión fiscal. Goldman Sachs espera que los demócratas limiten la guerra con Irán, reviertan aranceles y amplíen la cobertura sanitaria, lo que elevaría el gasto en un 0,25% del PIB el próximo año, cerrando la puerta a rebajas de impuestos republicanas. No obstante, Vontobel recuerda que bloquear nuevos gastos no reduce el déficit existente, y el riesgo del techo de deuda, estimado en 41,1 billones de dólares para mediados de 2027, sigue vigente.
Finalmente, el nuevo Senado se percibe como un escudo para la independencia de la Reserva Federal, ya que podrá rechazar candidatos sumisos a la Casa Blanca. En el mercado de divisas, el dólar ha cedido terreno y el euro ha superado los 1,12 dólares, reflejando una mezcla de riesgo regulatorio y mayor credibilidad institucional. Aunque la historia sugiere que el control demócrata de ambas cámaras es favorable para el S&P 500, con rentabilidades medias del 8,8% tras las elecciones, algunos estrategas como Thomas Mucha de Wellington Management advierten que la presión política en Washington y la volatilidad geopolítica continuarán durante el resto del mandato de Trump.