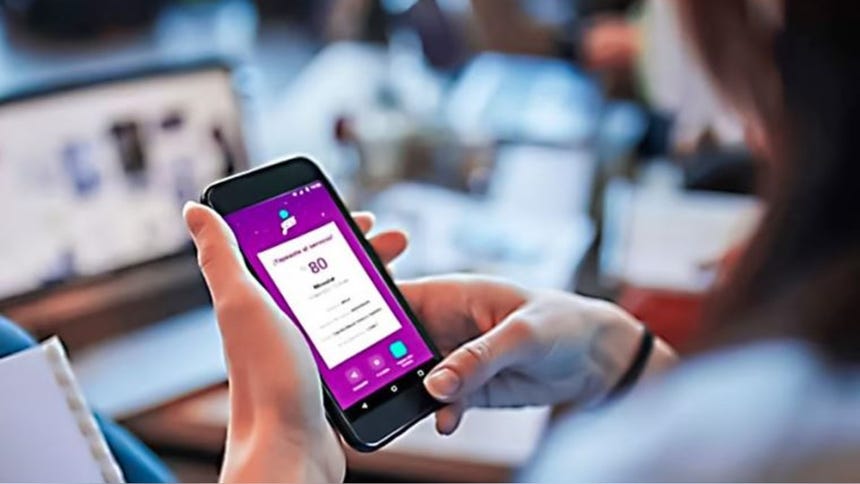
La Superintendencia de Banca, Seguros y AFP (SBS) ha oficializado una medida que transforma la manera en que los afiliados al Sistema Privado de Pensiones pueden realizar sus contribuciones. A través de una publicación en el diario oficial El Peruano, el organismo regulador ha establecido que, a partir del jueves 24 de setiembre, los aportes a las AFP podrán efectuarse mediante el uso de billeteras digitales, aplicativos móviles, cajeros corresponsales y diversos otros mecanismos de pago electrónicos.
Este cambio normativo tiene como objetivo principal ampliar y diversificar las modalidades disponibles para depositar los fondos destinados a las pensiones. Hasta el momento, el proceso de recaudación se centraba principalmente en los empleadores, quienes realizaban el pago de los aportes de sus trabajadores a través de las propias AFP o mediante instituciones que operaban como recaudadoras, tales como bancos y entidades financieras.
Con la entrada en vigencia de esta norma, se abre una oportunidad significativa para los trabajadores independientes. Como ejemplo de esta nueva flexibilidad, un afiliado que no dependa de un empleador y desee aportar una suma de S/200 a su fondo de pensiones podrá ahora utilizar billeteras digitales ampliamente difundidas, como Yape o Plin, siempre que estas hayan sido habilitadas específicamente para la prestación de este servicio.
Para hacer operativa esta medida, la nueva regulación introduce la figura de las "instituciones intermediarias". Bajo este concepto, podrán actuar como facilitadores aquellas entidades de servicios de pago que se encuentren autorizadas o registradas conforme a las reglas del sistema nacional de pagos. Asimismo, la normativa permite la participación de empresas pertenecientes al sistema financiero, así como empresas de servicios complementarios y conexos que tengan la capacidad de ofrecer servicios de pago. Es requisito indispensable que, para poder participar en este esquema de recaudación, dichas entidades suscriban un convenio formal con la AFP correspondiente.
Dada la naturaleza digital de estas transacciones, la SBS ha implementado una serie de obligaciones estrictas para garantizar la protección de los aportes de los afiliados. En primer lugar, las AFP deberán tener un control total y detallado sobre el recorrido del dinero. Esto implica que la administradora debe supervisar cada etapa del proceso: desde la recepción del fondo, pasando por su validación y transmisión, hasta llegar a la acreditación y el registro final en la cuenta del afiliado.
Complementariamente, las AFP están obligadas a implementar mecanismos técnicos que permitan conciliar los pagos de manera eficiente. Esto incluye la capacidad de hacer un seguimiento exhaustivo del flujo monetario, corregir posibles errores en el proceso, realizar reversos cuando sea necesario y atender cualquier incidencia que pudiera surgir durante la transacción digital.
En cuanto a los plazos de transferencia, la norma es clara respecto a la responsabilidad de las instituciones intermediarias. Una vez que el dinero haya sido recaudado a través de estos canales digitales o corresponsales, la entidad intermediaria tiene un plazo máximo de dos días útiles posteriores a la recaudación para depositar dichos fondos en la AFP.
Otro punto relevante de la regulación es la garantía del monto íntegro del aporte. La SBS ha determinado que, si se llegara a aplicar algún cargo o comisión sobre los aportes recaudados a través de una institución intermediaria, la AFP deberá compensar dicho monto. El objetivo es asegurar que el monto total pagado por el afiliado sea el que efectivamente se acredite en su cuenta individual de pensiones.
Sobre la valorización de los aportes, la norma precisa que se respetará la fecha de operación. Por ejemplo, si un afiliado realiza su contribución el 10 de octubre mediante un canal digital habilitado, se aplicará el valor cuota vigente correspondiente a esa fecha exacta en que se efectuó el pago.
Finalmente, cabe destacar que esta medida es el resultado de un proceso de análisis previo. En el mes de junio, la SBS había puesto a consulta pública un proyecto orientado a permitir el uso de aplicativos móviles, billeteras digitales y otros mecanismos innovadores. Según explicó la entidad en aquel momento, el propósito era flexibilizar las formas de aportar, permitiendo que los afiliados accedan a sus pensiones de una manera más directa, rápida y accesible.