El mercado publicitario muestra señales de dinamismo y una evolución en sus estructuras de inversión. Aunque las proyecciones para este año apuntan a un crecimiento de un solo dígito, la recuperación de sectores clave durante el segundo semestre y las perspectivas hacia 2027 sugieren un panorama favorable para la industria. Daniel Berrocal, CEO de Havas Group, detalló en una entrevista reciente las tendencias que están moviendo el presupuesto de las marcas y los canales que están captando la mayor atención de los anunciantes.
En cuanto a la distribución de la inversión por canales de comunicación, el ecosistema digital mantiene un rol protagónico, representando entre el 40% y el 42% del share de mercado. La televisión, por su parte, conserva una participación significativa que oscila entre el 35% y el 37%. Un fenómeno notable es el crecimiento de la vía pública, canal que ha incrementado su participación de mercado en más de un 20% durante los últimos dos años y que actualmente concentra una mayor presencia de nuevas inversiones.
Al analizar los sectores que han liderado la inversión publicitaria durante el primer semestre de este año, se identificaron cuatro categorías con un crecimiento destacado. Las apuestas deportivas encabezaron la lista con un aumento superior al 50% en su inversión frente al año anterior. Le siguieron las instituciones bancarias, con un incremento de entre el 45% y el 50%, los eventos públicos, que registraron un avance de entre el 40% y el 45%, y los suplementos nutricionales, con un crecimiento de entre el 18% y el 20%.
Dentro del segmento de las apuestas deportivas, las principales marcas han destinado entre US$ 18 millones y US$ 20 millones en publicidad durante la primera mitad del año. Es importante precisar que este monto no representa la totalidad del mercado de apuestas, sino que corresponde a la inversión de las tres, cuatro o cinco empresas más grandes del rubro. De cara al 2027, se espera que estas compañías mantengan niveles de inversión similares, aunque con una ligera corrección a la baja de aproximadamente un 3%, lo que situaría la inversión en un rango de entre US$ 17.46 millones y US$ 19.4 millones.
El escenario para el segundo semestre del año podría experimentar cambios con la reactivación de categorías que tuvieron una menor presencia en la primera mitad del año, como el consumo masivo y el retail. Según Berrocal, la inversión planificada por estos sectores comenzará a proyectarse con mayor claridad próximamente. Con este contexto de recuperación, Havas Group estima que la inversión publicitaria general crecerá entre un 8% y un 10% en 2026 en comparación con el año anterior.
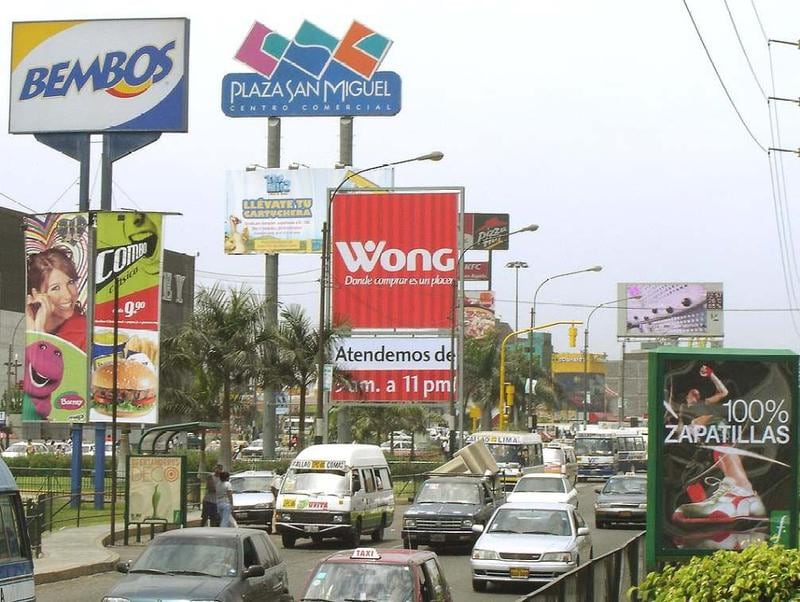
En el ámbito de la publicidad exterior, se observa un cambio en la preferencia de formatos. Tras el auge de las pantallas digitales, las marcas están retornando a elementos tradicionales de gran formato, como paneles y estructuras publicitarias en edificios. Este movimiento responde, según el ejecutivo, a una posible saturación de las pantallas digitales y a la búsqueda de mayor permanencia y visibilidad, dado que los formatos digitales cuentan con un tiempo de exposición limitado. Esta tendencia de planificación también se extiende a la publicidad en zonas de playa, donde las marcas suelen definir sus compras entre agosto y septiembre para las campañas de verano, sin que hasta el momento se hayan concretado negociaciones basadas en una extensión de la temporada por el Fenómeno El Niño.
Por otro lado, el entorno digital se está diversificando con el avance de nuevos formatos como los podcasts, los streamings en vivo y los canales digitales de las propias televisoras. Actualmente, las marcas destinan entre el 10% y el 15% de su presupuesto televisivo a estos espacios digitales complementarios. Sin embargo, las empresas están adoptando una mayor selectividad al elegir sus plataformas de contenido. Esta postura se debe a la necesidad de mitigar riesgos para la imagen de marca derivados de las opiniones y contenidos generados en estos espacios, sumado a la falta de herramientas de medición que permitan determinar con precisión la eficiencia de dichas inversiones.
Hacia el 2027, en un escenario de mayor estabilidad económica, Havas Group proyecta que el mercado publicitario podría crecer entre un 10% y un 12%. El sector atraviesa una etapa de transformación caracterizada por una demanda creciente de propuestas que integren creatividad, tecnología, datos e inteligencia artificial. El cliente actual busca alejarse de las campañas aisladas para encontrar soluciones que conecten el performance de la marca con el contenido y la experiencia. Bajo esta nueva dinámica, el reto para las agencias será evolucionar de proveedores tradicionales de comunicación hacia socios estratégicos que impulsen el crecimiento de sus clientes.