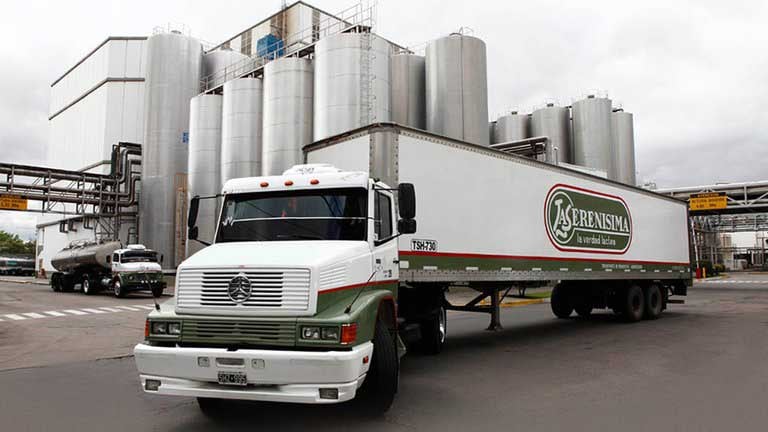
La industria láctea argentina continúa enfrentando un escenario complejo, marcado por una contracción en el consumo interno, una creciente sensibilidad del consumidor hacia los precios y una estructura de costos logísticos que se resiste a bajar. En este marco de fragilidad sectorial, Mastellone Hermanos S.A., la sociedad propietaria de la marca La Serenísima, presentó sus estados financieros correspondientes al primer semestre de 2026, revelando un balance que vuelve a cerrar en terreno negativo.
Según la información difundida oficialmente ante la Comisión Nacional de Valores (CNV), la compañía registró una pérdida neta de $4.791 millones durante este período de seis meses. Este resultado representa un deterioro significativo en comparación con el primer semestre de 2025, donde la pérdida neta había sido de $1.161 millones, lo que implica que el quebranto se multiplicó por más de cuatro veces en un año.
Este balance adquiere una relevancia particular ya que constituye el último informe que refleja la gestión de la conducción anterior de la firma. El 1° de agosto, el Grupo Arcor y la multinacional francesa Danone asumieron formalmente el control de La Serenísima. Esta transición fue el resultado de un acuerdo estratégico concretado a través de Bagley Argentina S.A., mediante la cual ambos grupos económicos adquirieron el 51,32% restante del capital social y los votos que se encontraban en manos de la familia fundadora y del fondo de inversión Dallpoint Investments LLC.
El análisis de los ingresos totales muestra una tendencia descendente. La compañía facturó $908.674 millones en moneda homogénea al cierre del semestre, lo que supone una caída real del 6,7% respecto a los $973.850 millones obtenidos en el mismo lapso del año previo. Esta contracción fue impulsada casi exclusivamente por el desempeño del mercado doméstico, donde las ventas locales cayeron un 10,3% en términos reales, pasando de $807.199 millones a $723.996 millones.
En contraste, el mercado externo operó como un amortiguador parcial. Los ingresos por exportaciones crecieron un 10,5%, alcanzando los $172.242 millones. Este crecimiento permitió que la participación de las ventas externas en la facturación total subiera del 16% en el primer semestre de 2025 al 19% en el periodo actual, aunque este incremento no fue suficiente para compensar el desplome de la demanda interna.
La rentabilidad industrial también sufrió un deterioro notable. Si bien el costo de ventas bajó un 4,1% (de $723.626 millones a $693.621 millones), esta reducción fue más lenta que la caída de los ingresos. Como resultado, la ganancia bruta se desplomó un 14,1%, situándose en $215.053 millones, mientras que el margen bruto sobre ventas retrocedió dos puntos porcentuales, pasando del 25,7% al 23,7%.
Uno de los puntos más críticos del balance es la presión ejercida por los gastos comerciales, que ascendieron un 2,8% en moneda constante hasta alcanzar los $219.568 millones. En una situación inusual para una empresa de consumo masivo de esta escala, el total de los gastos necesarios para distribuir y colocar los productos terminó superando la totalidad del margen bruto generado. La logística, segundo rubro de peso en la industria láctea después de la materia prima, fue determinante: los fletes sumaron $148.045 millones entre gastos de fabricación y comercialización, superando los $137.510 millones del año anterior.
Este panorama se inserta en una crisis generalizada del consumo de lácteos en Argentina. Datos del Observatorio de la Cadena Láctea Argentina (OCLA) indican que las ventas de este sector en supermercados cayeron un 10% real en el primer semestre de 2026, sumándose a una tendencia decreciente que ya acumula una baja del 15% en la última década. El OCLA advierte que la recuperación del consumo se limita a productos básicos, mientras que las especialidades y productos de mayor valor agregado pierden terreno, además de un desplazamiento del gasto hacia comercios de cercanía.
A pesar de la pérdida semestral, el informe revela matices financieros positivos hacia el final del periodo. Durante el segundo trimestre (abril-junio), Mastellone logró una ganancia neta de $7.405 millones, revirtiendo la pérdida de $3.069 millones registrada en el mismo trimestre de 2025. Asimismo, la generación de caja mejoró considerablemente, con un flujo neto de efectivo de actividades de operación de $51.016 millones, más del doble que el semestre anterior.
Finalmente, la empresa llevó adelante un proceso de reperfilamiento de su deuda. El endeudamiento financiero de corto plazo se redujo de $268.948 millones a $161.614 millones, mientras que la deuda no corriente aumentó de $51.165 millones a $97.524 millones. No obstante, el impacto de las pérdidas acumuladas se reflejó en el patrimonio total de la sociedad, que descendió de $401.449 millones en diciembre a $393.307 millones al cierre de junio.