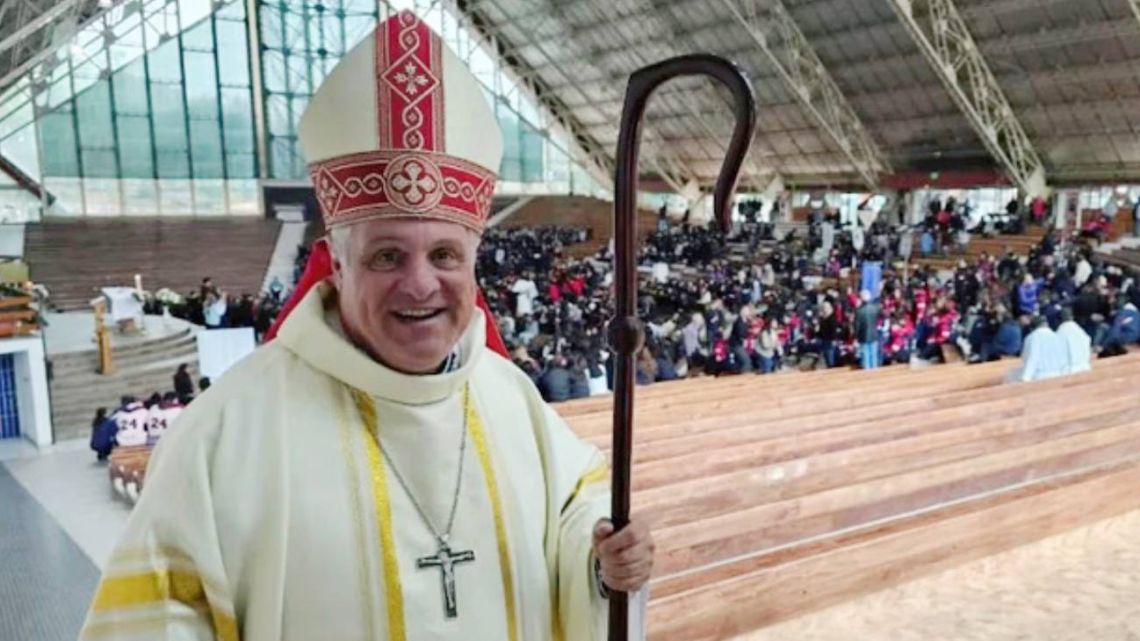
El incremento sostenido de la morosidad y el crecimiento del endeudamiento de los hogares en Argentina han encendido las alarmas de la Iglesia Católica. A través del titular de la Conferencia Episcopal Argentina (CEA), monseñor Marcelo Colombo, la institución manifestó su profunda preocupación por la situación de las familias argentinas que hoy se encuentran imposibilitadas de cumplir con sus compromisos financieros.
En este contexto, el representante de la CEA instó a avanzar hacia la implementación de algún tipo de regulación que evite que los hogares queden atrapados en compromisos económicos difíciles de afrontar. Asimismo, Colombo reclamó al Gobierno Nacional que no adopte una "mirada superficial" frente a una problemática que afecta la estabilidad básica de miles de ciudadanos.
Este planteo se produce en un escenario de creciente tensión política y social debido al deterioro de la capacidad de pago de los hogares. La cuestión de la morosidad ya ha ingresado en la agenda legislativa, luego de que sectores de la oposición convocaran a una sesión especial en la Cámara de Diputados para el próximo 9 de septiembre. Por su parte, el bloque de La Libertad Avanza respondió convocando a una reunión de la Comisión de Finanzas para el 2 de septiembre.
Desde el Poder Ejecutivo, la postura es tajante. El presidente Javier Milei sostuvo que la morosidad es un problema estrictamente entre privados y descartó cualquier posibilidad de intervención estatal. En una declaración contundente, el mandatario cuestionó la naturaleza de estas deudas preguntando: "¿Les pusieron una pistola en la cabeza para hacerlo?", reafirmando que el Estado no debe mediar en acuerdos contractuales voluntarios.
Sin embargo, la Iglesia advierte que la naturaleza del endeudamiento ha cambiado. Si bien reconoceron que contraer un crédito para financiar un gasto extraordinario o comprar un electrodoméstico no implica necesariamente una situación económica grave, la alarma surge cuando el crédito se convierte en la herramienta principal para llegar a fin de mes y cubrir necesidades básicas.
Monseñor Colombo comparó esta situación con el debate previo sobre la ludopatía online, señalando que el problema ahora se manifiesta a través del uso de billeteras electrónicas. El religioso distinguió entre dos tipos de endeudamiento: las "deudas leoninas", aquellas contraídas bajo condiciones extremadamente desfavorables, con intereses y costos que hacen que la devolución del dinero sea cada vez más compleja, y las "deudas a gotas", que consisten en la acumulación rápida de pequeños créditos que dejan al usuario en una situación desventajosa.
Ante este panorama, la CEA propuso que se discuta la limitación del porcentaje del sueldo que una persona puede destinar al pago de deudas y que se establezcan criterios más estrictos para la contratación de ciertos créditos.
Los datos respaldan la preocupación institucional. Según un informe del Centro de Economía Política Argentina (CEPA), basado en información del Banco Central (BCRA) y de la Central de Deudores (CENDEU), la morosidad bancaria de las familias alcanzó el 12,8% en junio de 2026. Para dimensionar este dato, el informe indica que es necesario retroceder hasta los años posteriores a la crisis de 2001 para encontrar niveles tan elevados, siendo el máximo registrado en septiembre de 2003 con un 32,7%.
No obstante, el informe destaca que el endeudamiento ya no se concentra únicamente en la banca tradicional. Las billeteras virtuales y otros proveedores de crédito no bancarios han ganado un protagonismo crítico. En este segmento, el aumento de la morosidad fue aún más agresivo, pasando del 7,3% en noviembre de 2024 al 30,1% en junio de 2026, superando incluso el pico registrado durante la pandemia en mayo de 2020, que fue del 27,1%.
Si se consolidan las deudas bancarias y las de billeteras virtuales, la irregularidad general de los hogares rondó el 16% en junio de 2026. El impacto cuantitativo es masivo: el CEPA calcula que, entre febrero de 2024 y junio de 2026, el sistema crediticio incorporó a 2,6 millones de nuevos deudores morosos.
Finalmente, el mapa de la deuda refleja profundas desigualdades sociales y geográficas. En la Ciudad Autónoma de Buenos Aires, la disparidad es evidente, registrándose que en el barrio de La Boca la morosidad casi triplica la observada en el barrio de Núñez.