¿Por qué sufrieron los bonos en dólares esta semana? El mercado se ha vuelto más exigente, lo que se evidenció en un fuerte deterioro del riesgo país y la performance de los activos.
En el plano externo, la tasa estadounidense a 10 años subió 20 puntos básicos en los últimos dos meses, impulsada por el déficit fiscal de Estados Unidos y la irrupción de los llamados "hyperscalers". Localmente, la intervención en el mercado de divisas generó volatilidad, reabriendo el debate sobre los riesgos electorales del próximo año y la preocupación por una recuperación económica en forma de "letra K", con sectores intensivos en empleo rezagados.
Según datos del Banco Galicia, el bono GD35 cayó un 3,9% desde el 6 de julio, una corrección mayor que la de índices de países con peor calificación crediticia. Mientras Galicia advierte que el mercado ya está poniendo precio a señales de actividad e imagen previamente ignoradas, desde PPI sugieren que la performance podría mejorar gracias a datos positivos de comercio exterior, atribuyendo la debilidad reciente al desarme de posiciones de inversores locales.
Por otro lado, la consultora 1816 advierte que la volatilidad actual en las tasas sugiere que podrían producirse episodios de estrés de liquidez mayores a medida que se acerquen los comicios.
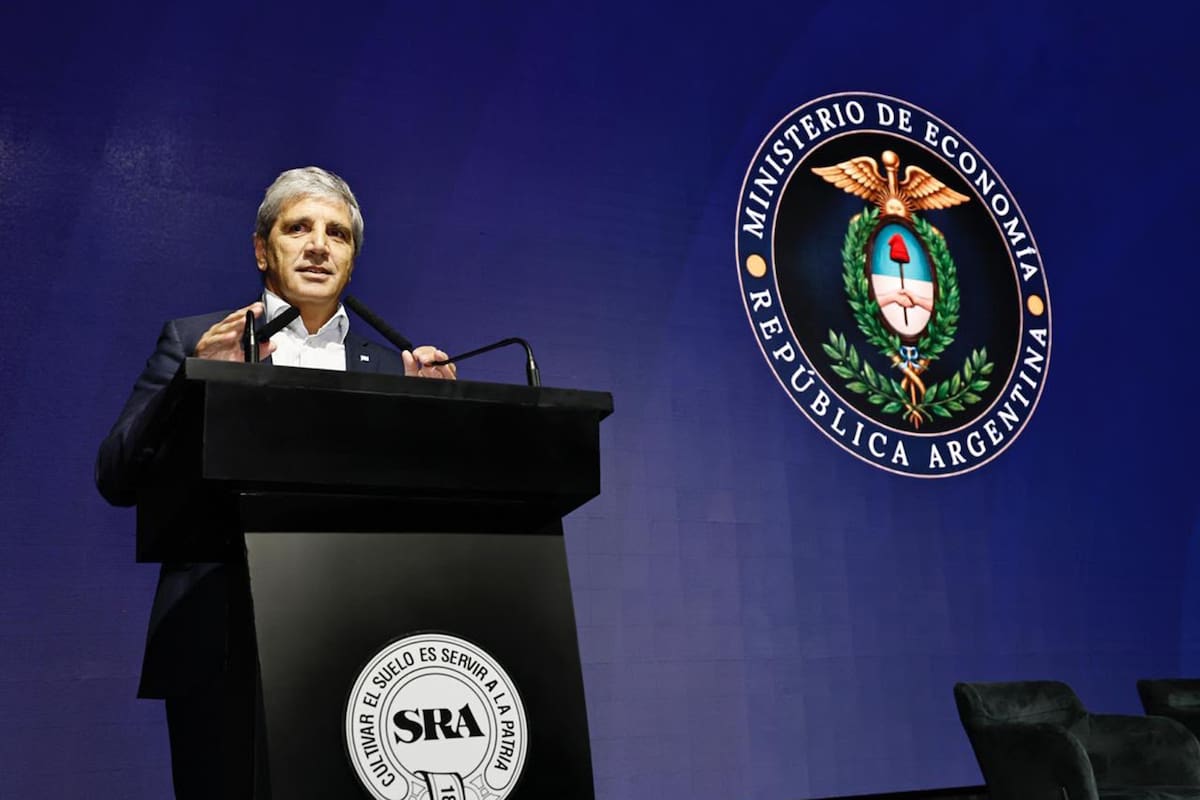
Ante este escenario, el ministro Luis Caputo anunció una flexibilización de los créditos en dólares para empresas, estableciendo que los bancos podrán prestar hasta el 15% de sus depósitos en moneda dura. Asimismo, planteó que el Fondo de Garantías y Solvencia podría licitar plazos fijos de largo plazo para viabilizar el crédito hipotecario. El objetivo central es que el crédito funcione como el chispazo para reactivar la economía sin comprometer el proceso de desinflación ni desanclar las variables nominales.
Siguenos en Noticias lat para más noticias.