economia26 de marzo
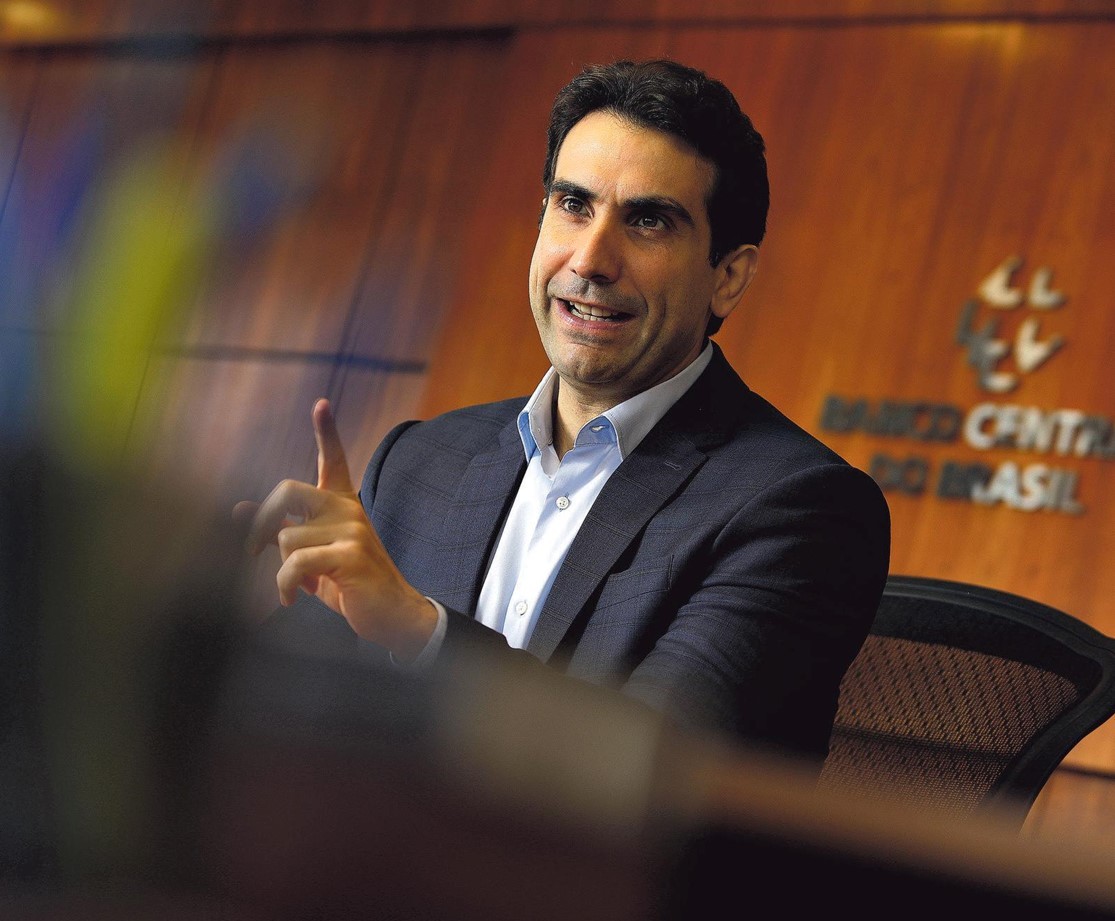
O presidente do Banco Central, Gabriel Galípolo, avaliou que o conservadorismo adotado pelo Comitê de Política Monetária (Copom) na condução da taxa Selic e o perfil exportador de petróleo dá uma posição mais confortável para o colegiado avaliar os impactos da guerra no Oriente Médio sobre a economia local. Escalada do petróleo: Diesel em alta pressiona inflação, encarece frete de alimentos e governo vê espaço limitado de ação Medidas: Durigan diz que irá cobrar respostas dos governadores sobre subvenção ao diesel Por outro lado, Galípolo destacou que o mercado já antecipa efeitos mais duradouros do conflito sobre preços por restrições de oferta de petróleo e de outros produtos em função dos ataques bélicos. O presidente do BC ainda ressaltou que é preciso prestar atenção na transmissão do choque do petróleo para os preços de outros produtos e serviços, especialmente em um momento em que a atividade no Brasil está resiliente. — No caso do Brasil, o que aconteceu ao longo de 2025, o conservadorismo que a gente adotou reservou uma posição melhor do que se a gente não tivesse sido conservador. Nos permite ter uma gordura para analisar o desdobramento sobre a economia — disse. — A posição que o BC do Brasil está hoje tem alguns benefícios por ser exportador líquido de petróleo e por conservadorismo dos juros. Por outro lado, é muito importante prestar efeitos de segunda ordem, em especial em economia que tem mostrado tanta resiliência — completou. Efeitos da guerra: Petrobras amplia oferta de diesel e gasolina em meio à baixa importação para abril Nesse contexto, o presidente mencionou que a concentração de choques de oferta nos últimos anos ensinou aos banqueiros centrais que é difícil se ancorar na tese de que os efeitos são transitórios. Desde 2020, o mundo teve que lidar com os desdobramentos da covid-19, da guerra entre Ucrânia e Rússia, das tarifas impostas pelo presidente dos Estados Unidos, Donald Trump, e agora, com o conflito no Oriente Médio. — É algo também que põe os banqueiros centrais em uma situação complexa. Você vai falar: é mais um choque temporário. É o quarto choque temporário em 10 anos? Isso vai dando rodadas de piora no nível de preço que tendem a causar sim uma sensação de desconforto à população. Galípolo destacou que a incerteza em relação ao conflito reduz a confiança do BC sobre as projeções de inflação de longo prazo. Atualmente, a autoridade monetária mira o terceiro trimestre de 2027 para colocar a inflação na meta de 3,0%. Para esse horizonte, a projeção atual é de 3,3%, apenas 0,10 ponto percentual maior do que a projeção anterior, realizada em janeiro, antes do conflito, aumento considerado pequeno pelo mercado financeiro. Veja: o impacto da guerra na inflação e no preço dos alimentos nos próximos meses, segundo economistas — A confiança que a gente tem em 10 pontos base em uma projeção se reduz. Muitas vezes, a composição passa a ser mais relevante do que número cheio, tem que fazer análises mais qualitativas do que está acontecendo para ter uma inflação mais alta — avaliou. O BC começou a cortar a taxa Selic neste mês, com um ritmo de 0,25pp, de 15% para 14,75%, mas deixou em aberto os próximos passos do ciclo de corte diante da alta incerteza, sobretudo com os desdobramentos da guerra. Em relação à atividade econômica, Galópolo destacou que, no Brasil, normalmente se vincula um choque de petróleo a um efeito favorável sobre o Produto Interno Bruto (PIB), dado que o país é exportador líquido, mas esse resultado está relacionado a um choque de demanda. No caso atual, o que está se desenhando é um choque de oferta, que pode ter um efeito contrário. Míriam Leitão: Relatório do BC e IPCA-15 trazem más notícias para a inflação do ano — Todos os banqueiros centrais entendem que em uma situação como essa de choque de oferta tende-se a ter mais inflação e menos crescimento. E talvez, quanto mais aguda for a crise, maior impacto nessa segunda parte — afirmou. — Temos uma tendência no Brasil em estabelecer uma correlação positiva entre preços de petróleo e crescimento, mas isso geralmente decorre de uma pressão de demanda nos preços de petróleo, não é a natureza desse choque agora.